
비트코인 기업, '영구 보유'의 현실적 자금 압박 드러내
 CryptoSlate2026년 10월 11일 16:000
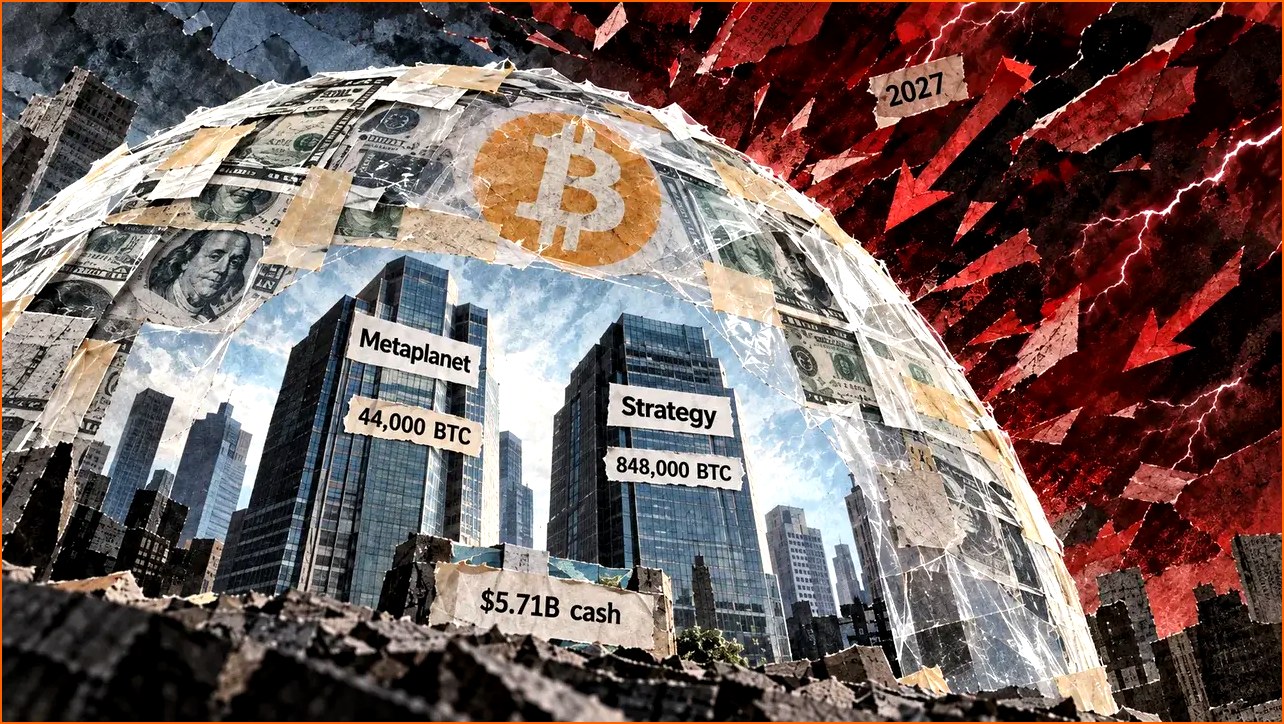
일본의 재무 회사 메타플래닛이 보유 중이던 비트코인(BTC) 10,000개를 매각한 후, 더 높은 가격에 11,000개를 재매수하며 '영구 보유' 전략의 자금 조달 어려움을 현실적으로 보여주었다. 이번 거래는 약 9.3%의 가격 상승분을 감수하면서까지 유동성 확보와 신용 접근성 개선을 위한 기업의 고충을 드러낸 사례로 분석된다.
메타플래닛은 지난 10월 5일, 이러한 비트코인 매각 및 재매수 과정을 통해 회사의 재정 건전성과 채무 상환 능력을 입증하려 했다. 잠재적 채권자들은 회사가 보유 자산을 활용하여 부채를 상환할 수 있다는 확신을 필요로 하며, 이는 주주들이 비트코인 보유 사실에 투자했음에도 불구하고 경영진이 이를 상환에 사용해야 하는 상황을 포함한다.
이러한 '신뢰도 입증' 과정은 상당한 비용을 수반했다. 메타플래닛은 비트코인 매각으로 1,247억 엔을 확보했지만, 이후 11,000개를 재매수하는 데 1,499억 엔을 지출하여 코인당 약 9.3% 더 높은 가격을 지불해야 했다. 단순 계산으로도, 대체된 10,000개 비트코인에 적용된 평균 매수 가격을 고려하면, 거래 비용 및 잠재적 세금 효과를 제외하더라도 약 115억 7천만 엔의 가격 차이가 발생한다. 이는 주주들에게는 다소 비싼 '시연' 증명서가 된 셈이다.
흥미로운 점은, 메타플래닛이 이번 매각 대금을 차입금 상환이나 채권 상환에 직접 사용하지 않았다는 것이다. 9월 말 기준 회사는 여전히 44,000 BTC를 보유하고 있으며, 이번 매각은 지속적인 비트코인 축적을 위한 자금 조달 기반을 개선하려는 노력의 일환으로 풀이된다.
이는 기업의 비트코인 보유와 거래에서 나타나는 기묘한 관계를 시사한다. 일반적으로 주주들은 가격 상승을 위해 수년간 기다릴 의향이 있지만, 대출 기관은 계약에 명시된 특정 시점에 원리금 상환을 요구한다. 동일한 비트코인 보유량이 이 두 그룹의 요구를 모두 충족시켜야 하는 상황이 발생하는 것이다.
대출 기관은 달러, 즉 법정화폐로 상환받기를 원한다. 비트코인처럼 유동성이 높은 자산을 보유한 회사가 당장 현금을 보유한 회사와 동일하다고 볼 수는 없다. 비트코인이 차입금 담보로 잡혀 있거나, 경영진이 현재 가격에 매도하는 것을 꺼릴 수도 있기 때문이다. 어떤 경우든, 채권자들은 상환일과 희망 매도 가격이 일치하지 않을 때 어떤 일이 발생하는지 알아야 한다.
메타플래닛의 6월 재무제표에 따르면, 단기 차입금은 674억 9천만 엔, 1년 이내 상환 예정인 채권은 80억 엔에 달했다. 반면, 현금 및 예금은 10억 9천만 엔, USDC는 2억 5천만 엔에 불과했다. 이 수치들은 회사의 훨씬 더 큰 비트코인 보유량과 이를 통해 접근할 수 있는 자금 조달은 제외된 것이며, 이러한 간극이 대출 기관이 상환 능력 평가 시 단순한 코인 보유량 이상의 것을 요구하는 이유를 설명해준다.
계약 조건은 이러한 논의에 시한을 제공한다. 다만, 아래 수치들은 서로 다른 보고 기간에서 나온 것이므로 현재 유동성에 대한 직접적인 비교로 해석해서는 안 된다. 메타플래닛의 채권 조건, 6월 계정, 10월 공시 자료와 함께, 자회사 'Strategy'의 6월 재무 보고 및 10월 업데이트 자료가 참고되었다.
'Strategy'의 노트는 기술적으로 2028년 9월 만기이지만, 보유자의 상환 요구 권한은 잠재적인 현금 의무를 1년 앞당길 수 있다. 또한, 6월 재무 보고서에는 2028년 중에 유사한 보유자 재매수 권리가 있는 약 49억 달러 규모의 노트가 포함되어 있어, 2027년 및 2028년 만기 채권과 관련된 원금 규모가 상당함을 시사한다. 이는 메타플래닛이 비트코인 보유 기업으로서 유동성 확보와 장기적인 재정 안정성 사이의 균형을 어떻게 맞추어 나갈지에 대한 중요한 과제를 안고 있음을 보여준다.