
바이낸스, AI 기업 앤트로픽 '실시간 가격'으로 청산 방지
 CryptoSlate2026년 10월 14일 16:201
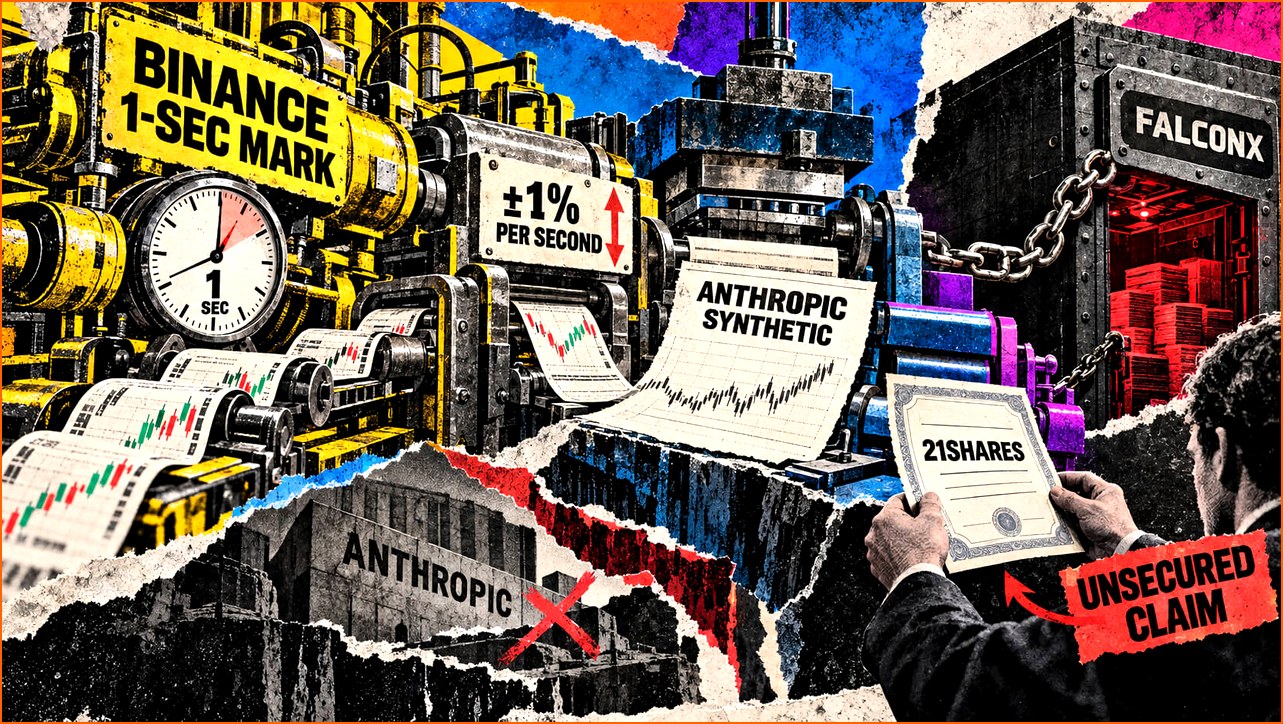
세계 최대 암호화폐 거래소 바이낸스가 인공지능(AI) 기업 앤트로픽(Anthropic)의 비상장 주식에 대한 합성 노출을 제공하는 금융 상품의 가격 책정 방식에 대한 설명을 공개하며 투자자들의 이해도를 높이고 나섰다. 21Shares가 발행한 앤트로픽 합성 ETP(Exchange Traded Certificate)는 투자자들에게 앤트로픽의 가치를 간접적으로 추종할 수 있는 기회를 제공하지만, 이는 비상장 기업에 대한 투자이므로 전통적인 주식 투자와는 다른 위험 요소를 내포하고 있다.
신예트 잔(Shunyet Jan) 바이낸스 거래소 및 트레이딩 총괄은 10월 13일 21Shares가 공개한 기사를 통해 앤트로픽 관련 무기한 선물(perpetual futures)의 가격 책정 메커니즘을 상세히 설명했다. 그는 이 가격이 초당 체결된 거래를 기반으로 업데이트되며, 매초 가격 변동폭에 상한선이 있고 거래량이 둔화될 경우 fallback 메커니즘이 작동한다고 밝혔다. 이러한 방식은 비상장 기업의 급격한 가격 변동성을 완화하고 시장의 과도한 투기를 방지하기 위한 조치로 풀이된다.
이러한 가격 책정 설명은 10월 13일 계약 발행일을 기준으로 21Shares Anthropic Synthetic ETP의 출시와 맥을 같이 한다. 이 금융 상품은 투자자들에게 사모기업인 앤트로픽에 대한 합성 노출을 제공하는 거래형 증서다. 투자자는 이 증서를 구매함으로써 앤트로픽의 가치 변동에 따른 수익을 기대할 수 있지만, 이는 실질적인 주식 소유권이 아닌 파생상품에 기반한 간접적인 노출임을 명확히 했다.
구체적으로, ETP 구매자는 케이맨 제도에 설립된 발행사의 무담보 채권자가 된다. 이 발행사는 FalconX라는 별도의 계약 상대방(counterparty)과 거래하며, 이 상대방이 앤트로픽의 가치에 연동된 무기한 선물을 관리한다. 따라서 투자자의 수익은 이 계약 상대방의 지급 능력뿐만 아니라 앤트로픽 관련 가격의 방향성에 전적으로 의존하게 된다. 이는 투자 구조가 복잡하게 얽혀 있음을 시사한다.
발행사의 법률 요약에 따르면, 제휴 계약 조건은 동일한 기업 그룹 내에서 협상되며, 독립적인 이사의 공정성 승인 권한이나 팔(arm's length) 거래와 일치하는지 여부에 대한 외부 검증 절차가 부재하다. 또한, 연간 1%로 광고되는 상품 수수료 외에도 금융, 거래 및 무기한 펀딩 비용이 추가로 발생한다. 이는 투자자들이 실질적으로 부담해야 하는 총 비용이 명시된 수수료보다 훨씬 높을 수 있음을 의미한다.
앤트로픽과 같은 유망한 AI 기업의 상장은 전통적인 증권 시장에서 큰 관심을 받고 있지만, 아직 상장되지 않은 기업에 대한 투자는 높은 위험을 수반한다. 이러한 합성 ETP는 비상장 기업에 대한 접근성을 높이는 새로운 투자 수단으로 부상하고 있지만, 그 구조적 복잡성과 내재된 위험에 대한 충분한 이해가 필수적이다. 특히, 실제 주식 시장에 상장될 경우, 현재의 합성 평가 가격이 실제 주가와 수렴하면서 기존의 유동성이 유지될지, 아니면 월스트리트가 벤치마크를 설정함에 따라 가격 재조정 과정에서 청산될지 여부가 주목된다. 이는 IPO 이전의 유동성이 급격한 가격 변동으로 인해 사라질 수 있음을 시사한다.
이 합성 증서는 계약 상대방의 실패 위험이라는 요소를 추가하여, 기초 가격이 양호한 성과를 보이더라도 투자 수익에 손상을 줄 수 있는 잠재적인 위험 요소를 안고 있다. 만약 계약 상대방인 FalconX가 재정적 어려움을 겪거나 채무 불이행 상태에 빠진다면, 발행사인 21Shares는 약속된 금액을 지급하지 못할 수 있으며, 이는 결국 ETP 보유자인 투자자들에게 직접적인 손실로 이어질 수 있다. 이는 투자자들이 단순히 앤트로픽의 성장 가능성에만 베팅하는 것이 아니라, 금융 상품을 관리하는 중개 기관의 건전성까지 함께 고려해야 함을 의미한다.
최종 계약 조건에 따라 증서 발행사는 케이맨 제도에 설립된 21shares x FalconX Limited로 명시된다. 계약은 상장되지 않은 구조화된 무기한 노트를 통해 단기 합성 노출을 제공하며, FalconX Sandpiper SPC가 관련 계약 상대방 역할을 수행한다. 투자자는 발행사에 대한 채무를 보유하게 되며, 발행사는 계약 의무 이행을 위해 노트 상대방에 의존한다. 21Shares의 설명에 따르면, 계약 상대방은 바이낸스와 하이퍼리퀴드에서 거래되는 무기한 선물을 통해 경제적 노출을 관리한다. 이처럼 복잡한 다층 구조는 투자자가 최종적인 위험을 파악하기 어렵게 만들 수 있다.
이슈별 요약은 증서를 무담보 및 후순위가 아닌 발행사 채무로 분류하며, 다른 주체의 보증은 포함되지 않는다. 후순위가 아니라는 것은 해당 채무가 다른 채무보다 우선순위가 낮지 않다는 것을 의미한다. 그러나 무담보라는 점은 발행사가 파산하거나 청산될 경우, 투자자가 다른 담보 채권자보다 후순위로 변제받게 됨을 시사한다. 즉, 투자자는 오직 발행사에게만 의존할 수 있으며, 계약 상대방이 채무 불이행을 겪거나 파산할 경우, 발행사는 계산된 노트 가치보다 상당히 적거나 전혀 회수하지 못할 수 있다는 경고가 명시되어 있다. 이러한 손실은 앤트로픽 관련 가격의 움직임과 무관하게 발생할 수 있다. 즉, 앤트로픽의 기업 가치가 상승하더라도, 계약 상대방의 파산으로 인해 투자자는 손실을 볼 수 있는 구조다.
결론적으로, 이 합성 증서와 노트 구조는 파생상품 관리를 계약 상대방에게 위임하고 지급 의무는 발행사에게 부여한다. 이는 구매자에게 확정된 채무 청구권을 제공하지만, 상환은 여전히 복잡한 금융 생태계 내의 다양한 주체의 건전성과 의무 이행 능력에 달려 있다. 따라서 투자자는 앤트로픽의 잠재력뿐만 아니라, 이 파생 상품의 구조, 관련 위험, 수수료, 그리고 잠재적인 계약 상대방의 위험까지 면밀히 검토해야 할 것이다.