
프랑스, 스테이블코인 교환 이익 과세 추진…손실 이월 불가
 CryptoSlate2026년 10월 20일 13:401
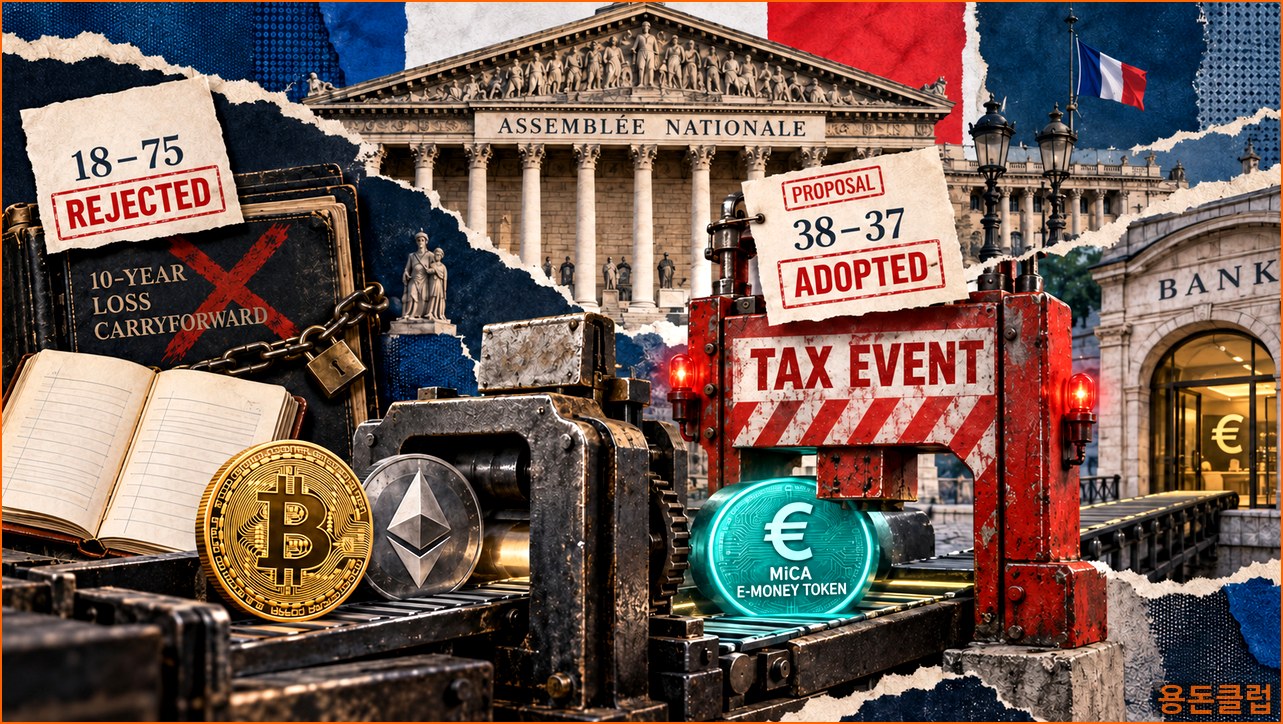
프랑스 의회가 스테이블코인으로의 교환으로 인한 이익에 대해 과세하는 법안을 지지하며, 암호화폐 투자자들에게 새로운 과세 기준을 제시했다. 그러나 10년간의 암호화폐 손실 이월 공제는 부결되어 투자자들의 세 부담 완화 기대는 좌절됐다.
프랑스 국회는 지난 10월 16일, 2027년 재정법안 1차 심의 과정에서 이러한 내용을 담은 수정안 I-3898을 38대 37, 25명 기권으로 통과시켰다. 이어 별도의 10년간 암호화폐 손실 이월 공제 법안 I-3653은 75대 18, 3명 기권으로 부결됐다.
이 법안은 현재 2027년 1월 1일부터 적용될 예정이며, 최종 확정 여부는 예산안 통과 여부에 달려있다. 만약 이 법안이 통과되면, 프랑스 내 암호화폐 투자자들의 과세 방식에 상당한 변화가 예상된다.
**스테이블코인 교환 시 과세 대상 포함**
현행 프랑스 규정상, 현금 정산 없이 암호화폐 간의 교환(covered crypto-to-crypto exchanges)은 과세 이연(tax deferral) 혜택을 받는다. 이는 투자자가 암호화폐 자산 노출을 변경할 때, 해당 연도에 반드시 과세 대상 이익을 인식하지 않아도 된다는 것을 의미한다.
그러나 이번에 통과된 수정안 I-3898은 투자자가 유럽연합(EU)의 암호화폐 시장 규제(MiCA)에 따른 전자화폐 토큰(e-money tokens)이나 관련 권리를 수령할 경우, 이러한 과세 이연 혜택을 제거하도록 규정하고 있다. MiCA에서 정의하는 전자화폐 토큰은 특정 법정화폐에 안정적인 가치를 참조하는 암호화폐 자산을 의미한다.
이는 예를 들어, 비트코인이나 이더리움의 가치 상승분을 활용하여 스테이블코인으로 자산을 변경하려는 투자자의 경우, 실제 유로화로 현금화하지 않더라도 교환 시점에 과세 대상 이익이 발생할 수 있음을 시사한다. 즉, 교환 행위 자체가 과세 사건이 되어 이익에 대한 세금이 부과될 수 있다는 것이다.
과세 이익 계산은 취득 원가를 초과하는 부분에 대해 이루어지며, 문서화된 수수료도 고려될 예정이다. 취득 원가는 세법상 자산의 비용으로 인정되는 금액을 의미한다. 이번 제안은 기존의 포트폴리오 전체에 대한 원가 배분을 대체하여, 서로 다른 가격에 매입한 동일 종류 자산에 대한 가중평균 취득 원가를 사용하여 처분 자산의 기준을 설정하도록 한다.
과세 대상이 되는 교환 거래는 수령한 자산의 취득 원가를 재설정하게 되며, 과세가 이연되는 거래는 기존의 취득 원가를 유지하게 된다.
2027년 이전 보유분에 대해서는, 투자자들이 문서화된 실제 취득 원가를 사용하거나, 12월 31일 기준 보유 자산 전체에 대한 기존 포트폴리오 취득 원가를 취소 불가능하게 배분할 수 있다.
**암호화폐 손실 이월 공제 부결, 단기 손익 상계만 가능**
한편, 별도로 제안되었던 I-3653 법안은 미사용 암호화폐 손실을 10년간 이월하여 공제받을 수 있도록 하는 내용을 담고 있었으나, 부결되면서 기존 규정이 유지된다.
현행 프랑스 세법에 따르면, 암호화폐 관련 손실은 같은 과세 연도의 암호화폐 이익하고만 상계(offset)가 가능하다. 즉, 순 손실이 발생하더라도 다음 해로 이월하거나 다른 자산 범주의 이익과 상계할 수 없다.
이번 스테이블코인 교환 이익 과세 규정이 손실 이월 규정 개혁 없이 통과된다면, 과거 발생한 순 암호화폐 손실은 스테이블코인 교환으로 인해 인식되는 이익과 상계할 수 없게 된다. 이는 암호화폐 투자자들이 예상치 못한 세금 부담에 직면할 수 있음을 의미한다.
이번 프랑스 의회의 결정은 암호화폐 자산 간의 교환 행위에 대한 과세 인식을 앞당기는 중요한 변화를 가져올 것으로 보인다. 특히 스테이블코인의 사용이 증가하는 추세 속에서, 이러한 규제 변화는 투자 전략 및 세금 계획에 신중한 접근을 요구하고 있다. 향후 예산안 심의 과정에서 관련 내용이 어떻게 최종 확정될지 귀추가 주목된다.