
유가 상승 부담에 제트블루 3분기 손실 확대…CEO는 "개선 중"
 CNBC2026년 10월 27일 05:501
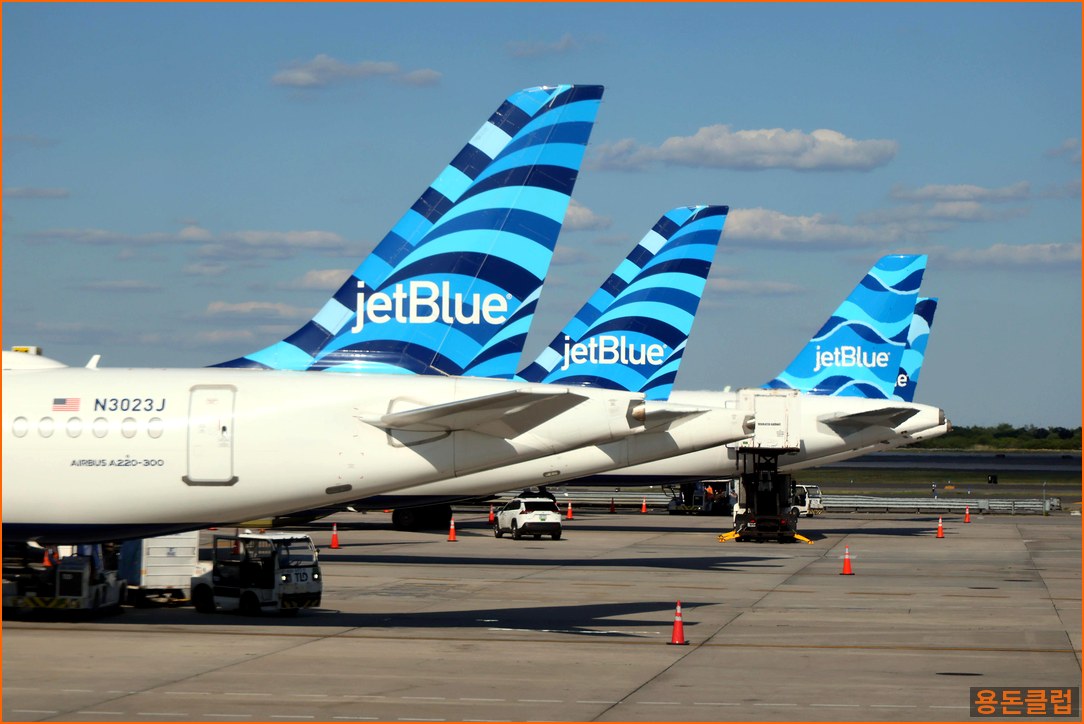
미국 항공사 제트블루가 3분기 유가 상승으로 인해 지난해보다 더 큰 손실을 기록했으나, 경영진은 여행 수요 강세를 바탕으로 수익성 개선세를 이어갈 것이라고 강조했다. 월요일 주가가 신저가를 기록하며 투자자들의 불안감이 고조된 가운데 나온 발언이다.
제트블루는 9월 30일 마감된 3개월간의 순손실이 2억 5,700만 달러로, 전년 동기 1억 4,300만 달러 손실에서 확대되었다고 발표했다. 특히 연료비는 61% 급증한 8억 6,800만 달러에 달했다. 이는 항공 산업 전반에 걸쳐 나타나고 있는 현상으로, 항공사들은 높은 유가 부담과 씨름하고 있다.
조안나 게라티 제트블루 최고경영자(CEO)는 실적 발표 성명을 통해 "견조한 수요와 높은 수익률이 예상치를 상회하는 매출을 견인했으며, 이를 통해 예상했던 연료비 증가분의 상당 부분을 상쇄할 수 있었다"고 밝혔다. 그는 이어 "이러한 모멘텀은 4분기에도 이어지고 있으며, 플로리다 포트 로더데일 노선은 좌석 공급을 크게 늘리는 와중에도 예외적인 성과를 지속하고 있다"고 덧붙였다.
제트블루 경영진은 화요일 오전 10시(미국 동부시간)에 애널리스트들과의 실적 발표 컨퍼런스콜을 통해 회사의 장기적인 건전성에 대한 질문에 답할 예정이다. 월스트리트저널은 지난 금요일, 항공사의 주요 채권단이 구조조정 자문사인 PJT 파트너스와 협력하고 있다고 보도했다. 이는 회사 재무 상태에 대한 시장의 우려를 반영하는 것으로 풀이된다.
회사는 3분기 말 기준 22억 달러의 유동성을 확보하고 있으며, 항공기 및 엔진을 포함한 담보 없는 자산 규모가 70억 달러에 달한다고 밝혔다. 이 중 항공기 및 엔진 자산은 28억 달러에 이른다. 이러한 자산 규모는 재무 안정성을 뒷받침하는 요소로 작용할 수 있다.
제트블루는 2019년 이후 연간 흑자를 기록하지 못하고 있다. 현재 회사는 다년간의 턴어라운드 계획을 진행 중이며, 여기에는 비용 절감과 함께 프리미엄 좌석 투자를 통한 수익 증대가 포함된다. 최근 판매를 시작한 새로운 국내선 퍼스트 클래스 좌석 섹션이 이러한 노력의 일환이다.
LSEG가 집계한 월스트리트 예상치와 비교한 제트블루의 3분기 실적은 다음과 같다.
* 주당 순손실: 조정 기준 60센트로, 예상치인 55센트 손실보다 확대
* 매출: 28억 1,000만 달러로, 예상치인 28억 2,000만 달러에 다소 못 미침
높은 항공권 요금에도 불구하고 제트블루는 올해 이미 20% 이상 상승한 운임에도 불구하고 여행 수요가 여전히 강세를 유지하고 있다고 설명했다. 하지만 높은 요금은 소비자들의 부담을 가중시키는 요인이 될 수 있으며, 이는 장기적으로 수요에 영향을 미칠 수 있다.
제트블루는 높은 비용 문제뿐만 아니라 대형 경쟁사들과의 경쟁에서도 어려움을 겪고 있다. 과거 파산한 스피릿 항공 인수 시도는 연방법원의 반독점 판결로 무산되었으며, 제트블루와 아메리칸 항공 간의 지역 파트너십 역시 연방법원의 의해 차단되었다. 항공사들은 이 파트너십이 혼잡한 미국 북동부 지역에서 경쟁사들과 더 잘 경쟁하는 데 도움이 될 것이라고 주장했으나, 결국 무산되었다. 현재 제트블루는 유나이티드 항공과 파트너십을 맺고 있다.
전반적인 항공 산업의 유가 상승 압박은 제트블루에게도 큰 영향을 미치고 있다. 국제 유가는 최근 브라질 대선 결과 충격으로 110달러선이 붕괴되었으나, 지정학적 위험 등 다양한 요인으로 인해 여전히 높은 수준을 유지할 가능성이 있다. 제트블루와 같은 항공사들은 이러한 유가 변동성을 효과적으로 관리하는 것이 수익성 확보의 핵심 과제가 될 것이다. 또한, 미국 연방준비제도(Fed)의 금리 정책과 경기 침체 가능성 등 거시 경제 지표의 변화 또한 여행 수요에 영향을 미칠 수 있는 중요한 변수들이다. 투자자들은 제트블루의 턴어라운드 계획 실행 여부와 함께 유가 및 거시 경제 환경 변화를 면밀히 주시해야 할 것이다.