
예측 시장 칼시, 선거 결과 시장서 '가격 괴리' 포착
 CryptoSlate2026년 10월 30일 07:001
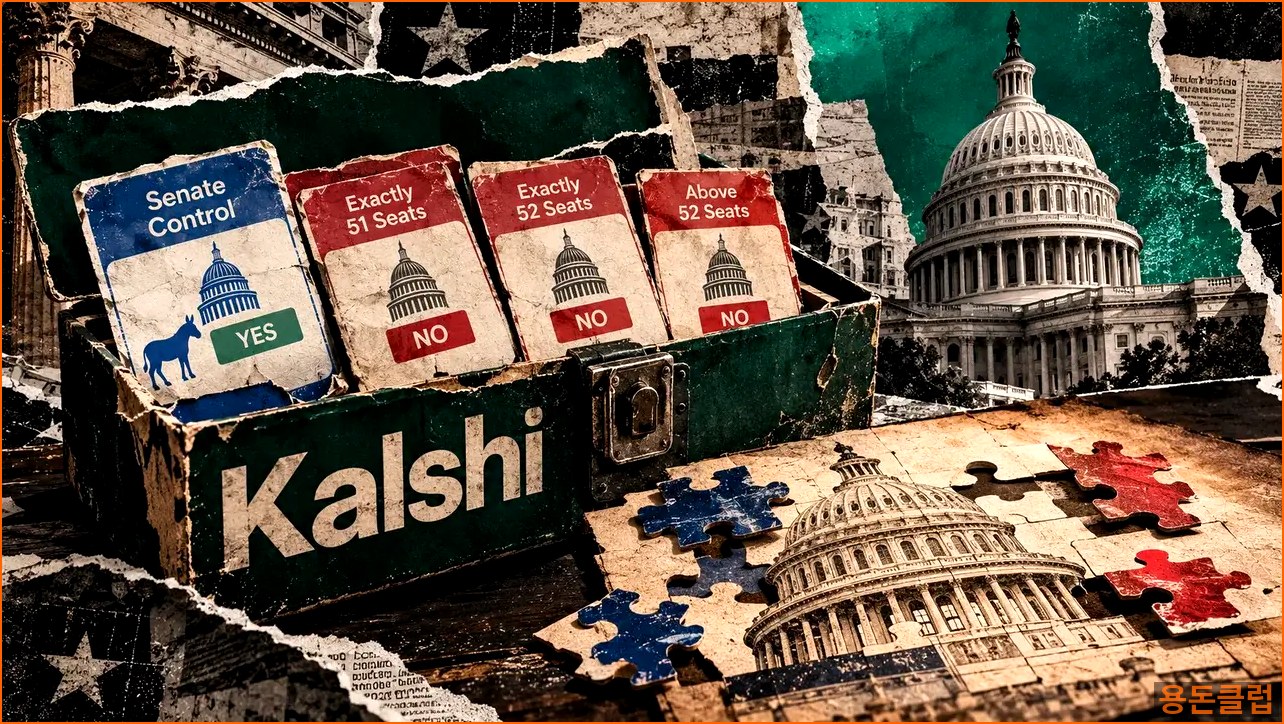
미국 기반의 예측 시장 플랫폼인 칼시(Kalshi)에서 상원 선거 결과에 대한 파생 계약들의 가격 결정 과정에서 흥미로운 '가격 괴리(price discrepancy)' 현상이 포착되었습니다. 지난 10월 28일, 칼시의 상원 통제권(Senate control) 계약과 특정 좌석 수(seat count) 계약들의 가격을 분석한 결과, 투자자들이 높은 가격을 지불하고도 기대되는 최대 수익을 얻지 못하는 상황이 발생할 수 있는 구조적인 문제가 드러났습니다.
이날 칼시에서 거래된 네 개의 상원 관련 계약들은 일종의 헷지(hedge) 포지션을 구성했을 때, 개당 3.02달러(수수료 제외)에 거래되었습니다. 이는 계약이 만기 시 최대 3달러를 지급하는 조건보다 0.02달러 높은 가격입니다. 만약 이 네 가지 계약이 모두 투자자가 원하는 방향으로 결제된다면, 이는 즉 0.02달러의 손실을 의미합니다. 하지만 더 큰 문제는 계약별 결제(settlement) 조건이 서로 다르다는 점입니다. 특정 계약은 언론 보도를 통해 조기 결제가 이루어질 수 있는 반면, 다른 계약은 2027년 2월 1일의 상원 구성 상태를 기준으로 결제될 수 있어, 결과적으로 투자자가 의도한 헷지 효과가 상쇄될 위험이 존재합니다.
칼시의 상원 통제권 시장에서 민주당의 상원 통제 가능성은 10월 28일 22시 45분(UTC 기준)에 64.5%로 평가되었습니다. 이는 곧 민주당이 상원을 장악할 확률이 64.5%라는 의미입니다. 반면, 민주당이 51석 이상을 확보할 확률을 나타내는 좌석 수 계약들의 가격을 종합적으로 분석했을 때, 그 가능성은 약 62.1%로 추정되었습니다. 두 수치 간의 2.4%p의 격차는 시장 참여자들이 각 계약에 부여하는 가치의 차이를 보여줍니다. 현재 제시된 3.02달러의 매수 가격은 단순히 이 격차를 넘어서, 계약별 상이한 결제 방식 때문에 발생하는 별도의 위험까지 내포하고 있습니다.
이러한 가격 괴리 현상은 최근 탈로스(Talos)가 발표한 상원 시장 가격 결정 방식에 대한 연구와도 맥을 같이 합니다. 탈로스의 과거 9단계 모델 분석에 따르면, 특정 실행 가정 하에서는 긍정적인 결과가 나타나기도 했으나, 이번 칼시의 4개 계약 패키지에 대한 분석은 실제 매수 호가에 기반한 계산을 중심으로 이루어졌습니다. 여기서 주목할 점은 3.02달러의 매수 패키지가 실제로 어떤 가치를 담보하는지, 그리고 모든 계약 조건이 실제로 상쇄 효과를 발휘하는지에 대한 추가적인 검증이 필요하다는 것입니다.
칼시의 상원 통제권 계약 조건은 지정된 8개 언론 매체 중 최소 4곳 이상이 승자를 선언하고, 상반된 발표가 없을 경우 조기 결제를 허용합니다. 칼시는 조기 결제 여부에 대한 재량권을 가지고 있습니다. 하지만 현재 시장 규칙상으로는 2027년 2월 1일, 상원의장(president pro tempore)의 소속 정당을 기준으로 결제가 이루어집니다. 반면, 좌석 수 계약의 결제 시점은 2027년 2월 1일의 상원 구성 상태를 기준으로 합니다. 이러한 시간적 차이는 예측 시장의 본질인 '정확한 미래 예측'에 혼란을 야기할 수 있습니다. 투자자는 이 두 가지 결제 시점의 차이가 낳는 위험을 고려해야 합니다.
투자자들이 3.02달러에 매수한 네 개의 계약은 다음과 같은 조건을 포함합니다. 첫째, 민주당의 상원 통제권이 'YES'로 결제될 경우, 통제권 계약은 1달러를 지급합니다. 둘째, 민주당이 특정 좌석 수(정확히 51석, 정확히 52석, 52석 초과)를 확보하는 세 가지 시나리오 중 하나라도 발생할 경우, 해당 좌석 수 'NO' 계약이 각각 1달러씩 지급됩니다. 그러나 이 좌석 수 계약들은 서로 중복되지 않으며, 52석 초과 계약이 1달러를 지급하지 않을 수도 있습니다. 결과적으로, 민주당이 상원을 장악하고 좌석 수 조건 중 하나를 만족하면 총 3달러가 됩니다. 또한, 만약 민주당이 상원 통제권을 잃고(control resolves NO) 51석 미만을 확보할 경우에도, 세 개의 좌석 수 'NO' 계약이 모두 결제되어 총 3달러가 됩니다. 두 경우 모두, 거래 가격인 3.02달러를 고려하면 수수료를 제외하고 0.02달러의 손실이 발생합니다. 실제 거래는 이러한 조건 때문에 실행되지 않았습니다.
계약별 중간 가격(midpoint) 비교는 다른 질문에 대한 답을 제공합니다. 중간 가격은 매수자가 제시하는 가격과 판매자가 요구하는 가격의 중간값입니다. 세 가지 51석 이상 좌석 수 계약의 중간 가격 합은 64.5%로, 상원 통제권 중간 가격과 일치했습니다. 하지만 모든 좌석 수 계약들을 합산하면 103.8%에 달하는데, 이를 100%로 재조정하면 62.1%라는 추정치가 나옵니다. 이는 시장이 각 좌석 수 옵션의 확률을 어떻게 인식하는지를 보여주는 지표입니다. 그러나 실제 헷지를 위한 매수 시에는 각 판매자의 요구 가격을 실제로 지불해야 하므로, 이러한 중간 가격 분석만으로는 최종적인 수익성을 판단하기 어렵습니다.
이번 분석은 예측 시장이 복잡한 정치적 결과에 대한 투자 기회를 제공하지만, 동시에 투자자들이 계약 조건을 면밀히 검토해야 함을 시사합니다. 특히, 조기 결제 가능성과 다른 결제 시점의 혼합은 예상치 못한 손실로 이어질 수 있습니다. 칼시와 같은 예측 시장은 실제 발생 가능한 미래 사건에 대한 베팅을 가능하게 하여, 시장 참여자들이 특정 결과의 확률을 평가하고 이에 따른 잠재적 이익 또는 손실을 측정할 수 있도록 돕습니다. 그러나 이번 사례는 시장 구조 자체의 복잡성이 투자 결정에 미치는 영향을 여실히 보여줍니다. 향후 칼시와 같은 플랫폼들은 투자자들이 보다 명확하게 위험을 인지하고 합리적인 투자 결정을 내릴 수 있도록 계약 조건의 명확성과 일관성을 더욱 강화해야 할 것입니다.