
버라이즌, 시장 기대치 상회…플랫폼 성장 견인
 CNBC2026년 11월 3일 21:060
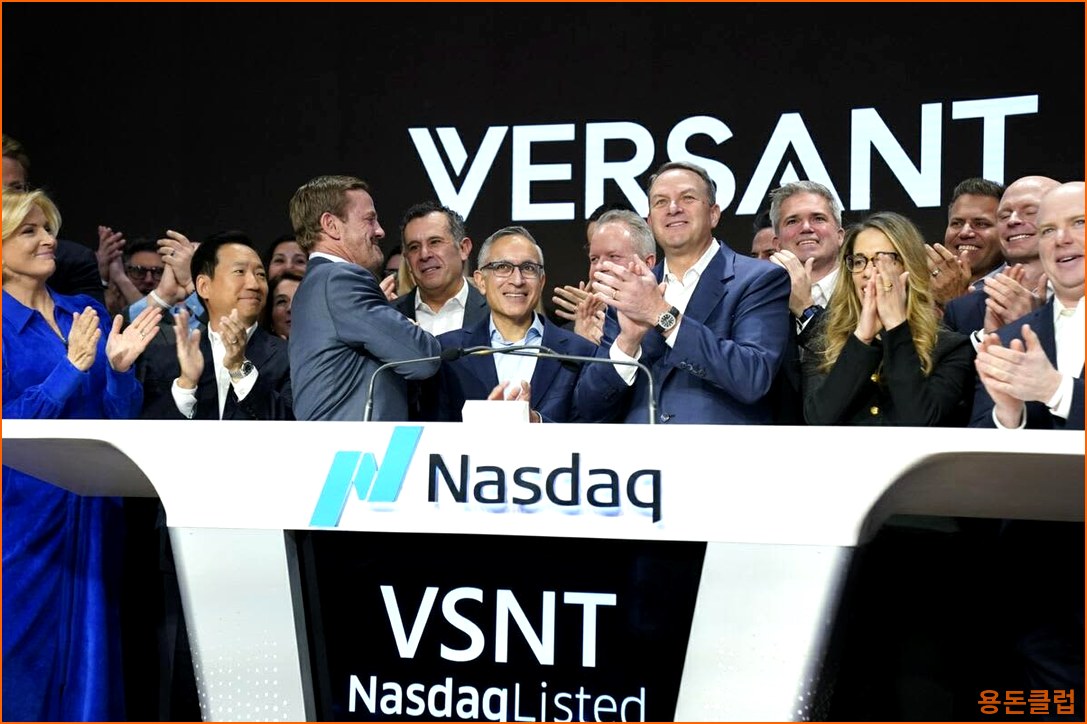
미디어 기업 버라이즌(Versant)이 2분기 실적 발표에서 시장 기대치를 뛰어넘는 성과를 기록하며 연간 가이던스를 재확인했습니다. 특히 디지털 플랫폼 부문의 견조한 성장세가 기업의 전반적인 포트폴리오 강화에 기여한 것으로 분석됩니다.
버라이즌은 이번 분기 Fandango를 포함한 디지털 플랫폼에서 2억 4,500만 달러의 매출을 올렸다고 밝혔습니다. 이는 전년 동기 대비 약 10% 증가한 수치입니다. 버라이즌 측은 Fandango의 경우, 3분기에 티켓 판매 매출이 팬데믹 이후 최고치를 기록하며 '상당한 성장'을 보였다고 설명했습니다. 이는 최근 몇 년간 침체되었던 엔터테인먼트 산업의 회복세를 방증하는 결과로 해석됩니다.
그러나 광고 매출은 이번 분기에 3억 7,300만 달러로, 전년 동기 대비 5.3% 감소했습니다. 버라이즌은 이러한 감소세의 주된 원인으로 작년 라이더 컵(Ryder Cup)의 영향력을 지목했습니다. 지난해 라이더 컵이 기록적인 광고 수익을 창출했던 것에 비해 올해는 상대적으로 광고 집행이 줄어든 것으로 보입니다. 이러한 광고 매출의 변동성은 미디어 산업 전반에서 나타나는 현상으로, 불확실한 경제 상황과 소비자들의 광고 회피 심리가 복합적으로 작용한 결과로 분석됩니다.
버라이즌의 포트폴리오는 CNBC, MS NOW, 골프 채널 등 케이블 및 디지털 자산을 포함하고 있습니다. 이번 실적 발표는 이러한 다양한 사업 부문이 전반적으로 안정적인 흐름을 이어가고 있음을 보여줍니다.
CNN 비즈니스가 LSEG의 분석가 설문 조사를 바탕으로 집계한 바에 따르면, 버라이즌의 3분기 실적은 다음과 같은 결과를 보였습니다. 주당순이익(EPS)은 34센트로, 시장의 예상치였던 5센트를 크게 상회했습니다. 총매출은 15억 9,000만 달러로, 시장 예상치였던 15억 7,000만 달러와 비교했을 때 근소한 차이를 보였습니다. 구체적인 비교 수치는 즉시 확인되지 않았으나, 전반적으로 시장의 기대치를 충족하거나 상회하는 수준으로 평가됩니다.
버라이즌은 코메리카(Comcast)의 NBC유니버설(NBCUniversal)로부터 분사한 이후 올해 네 건의 주요 유통 계약 갱신을 성공적으로 완료했습니다. 이는 회사의 안정적인 사업 기반을 구축하고 향후 성장 동력을 확보하는 데 중요한 역할을 할 것으로 기대됩니다.
마크 라자루스(Mark Lazarus) CEO는 성명서를 통해 "우리는 소비자 관계를 더욱 깊게 구축하고, 도달 범위를 확장하며, 네 가지 핵심 시장 전반에 걸쳐 성장과 수익 창출을 위한 새로운 기회를 만들어가고 있다"고 밝혔습니다. 이는 회사가 단순한 콘텐츠 제공자를 넘어선 플랫폼 기업으로의 전환을 가속화하고 있음을 시사합니다.
3분기 동안 버라이즌의 네트워크는 월 1억 2,000만 명 이상의 시청자에게 도달했으며, 총 시청 시간은 전년 대비 두 자릿수 성장률을 기록했습니다. 또한, MS NOW의 직접 소비자(DTC) 상품과 Fandango의 온디맨드 상품을 새로운 성장 동력으로 출시했습니다. CNBC 또한 내년에 DTC 상품을 출시할 예정이어서, 버라이즌의 디지털 서비스 확장 전략이 본격화되고 있음을 알 수 있습니다.
9월 30일 마감된 분기에서 버라이즌은 4,700만 달러(주당 34센트)의 순이익을 기록했습니다. 이는 전년 동기 기록한 8,000만 달러(주당 56센트)에 비해 감소한 수치입니다. 그러나 이는 회사가 성장 동력을 확보하기 위한 투자와 전략적 변화에 따른 일시적인 현상으로 해석될 수 있습니다.
이자, 세금, 감가상각비, 무형자산상각비 차감 전 조정이익(Adjusted EBITDA)은 3억 5,300만 달러로, 스트리트어카운트(StreetAccount)에 따르면 월가 예상치인 3억 500만 달러를 상회했습니다. 이는 핵심 사업 부문의 수익성이 예상보다 견고함을 보여주는 지표입니다.
매출은 15억 9,000만 달러로, 전년 동기 16억 6,000만 달러에서 소폭 감소했습니다. 회사 측은 이 매출 수치에 골프 시뮬레이션 회사 Full Swing의 인수와 스포츠 관리 소프트웨어 회사 SportsEngine의 매각이 포함되었다고 설명했습니다. 이러한 자산의 재편은 회사의 사업 포트폴리오를 더욱 효율적으로 재구성하려는 노력의 일환으로 보입니다.
버라이즌은 연간 매출 전망치를 62억 달러에서 64억 5,000만 달러 사이로, 조정 EBITDA 전망치는 19억 달러에서 20억 5,000만 달러 사이로 유지했습니다. 또한, 연간 자유현금흐름(Free Cash Flow) 전망치를 기존 10억 달러에서 12억 달러에서 초과할 것으로 예상하며 일부 가이던스를 수정했습니다. 이는 회사의 재무 건전성이 강화되고 있음을 시사합니다.
버라이즌은 코메리카로부터 분리된 후 올해 1월 나스닥에 독립 상장했습니다. 초기에는 주로 케이블 네트워크 포트폴리오로 구성되었지만, 버라이즌 경영진은 향후 디지털, 플랫폼, 구독, 광고 지원 및 거래 기반 사업에서 50%의 수익을 달성하기 위해 회사의 수익 믹스를 다각화하겠다는 의지를 밝혀왔습니다. 이러한 디지털 전환 전략은 넷플릭스, 디즈니+ 등 글로벌 스트리밍 서비스의 성장과 함께 미디어 산업의 패러다임 변화에 발맞추려는 움직임으로 해석됩니다.
3분기 동안 선형 TV(linear TV) 부문의 매출은 감소세를 보였으나, 이는 디지털 플랫폼 부문의 강력한 성장으로 상쇄되었습니다. 이러한 사업 구조의 변화는 전통적인 방송 채널의 수익 감소를 디지털 채널의 성장으로 극복하려는 미디어 기업들의 일반적인 전략과 맥을 같이 합니다.
투자자들은 버라이즌의 이러한 전략적 변화와 디지털 플랫폼의 지속적인 성장을 주시할 것으로 예상됩니다. 향후 회사의 직접 소비자(DTC) 상품 출시 및 플랫폼 사업 확대가 실적에 어떤 영향을 미칠지 주목해야 할 것입니다. 특히, 넷플릭스의 광고형 요금제 출시 성공 사례와 같이, 버라이즌도 새로운 수익 모델을 성공적으로 안착시킬 수 있을지가 중요한 관건이 될 것입니다.
결론적으로, 버라이즌은 2분기 실적에서 시장 기대치를 상회하며 견조한 성장세를 이어갔습니다. 디지털 플랫폼의 성장을 바탕으로 한 수익 다각화 전략은 향후 회사의 지속 가능한 성장을 위한 발판을 마련하고 있으며, 투자자들에게 긍정적인 신호를 보내고 있습니다. 다만, 광고 시장의 불확실성과 경쟁 심화는 향후 사업 운영에 있어 지속적으로 관리해야 할 과제입니다.