
비트코인 6만3천달러 갇힌 이유? 약해진 매수세 vs 최고점 S&P 500
 CryptoSlate2026년 8월 14일 18:100
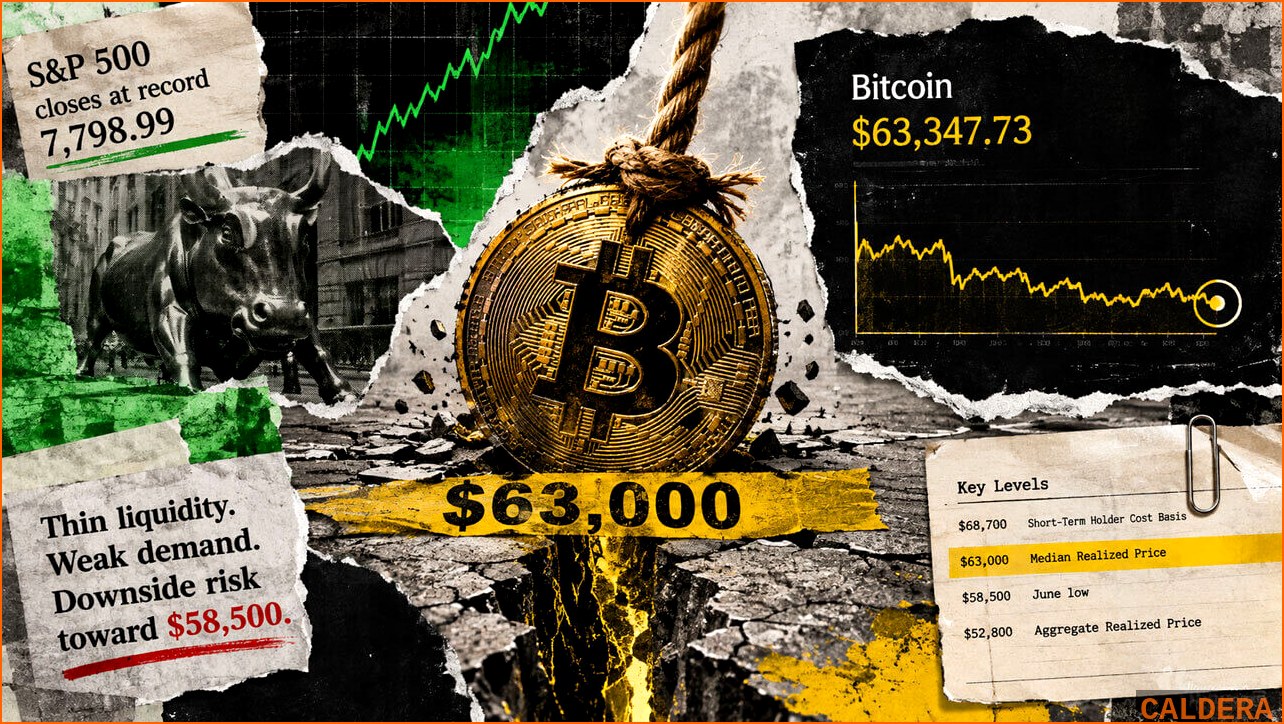
암호화폐 시장의 대장주 비트코인(BTC)이 6만3천 달러 선에서 장기간 횡보하며 매수세 약화에 대한 우려를 키우고 있다. 이러한 현상은 미국 주식 시장의 대표 지수인 S&P 500 지수가 사상 최고치를 경신하는 동안 비트코인이 상대적으로 부진한 흐름을 보이는 배경과 맞물려 주목받고 있다. 전문가들은 비트코인 현물 수요의 부진과 낮은 유동성, 그리고 비트코인 현물 ETF(상장지수펀드)로의 자금 유입 둔화가 이러한 가격 정체의 주요 원인으로 지목하고 있다.
**비트코인, 6만3천 달러의 덫에 갇히다**
최근 비트코인은 6만3천348달러 부근에서 거래되며, 지난 한 달 이상 6만3천 달러의 '중간 실현 가격(Median Realized Price)'을 간신히 상회하는 모습을 반복하고 있다. 중간 실현 가격은 유통되는 비트코인 공급량의 절반이 마지막으로 거래된 가격을 의미하며, 시장 전체의 비용 기반을 나타내는 중요한 지표로 평가된다. 이 가격대를 굳건히 지키고 있다는 점은 매도세가 약해졌음을 시사하지만, 새로운 수요가 이를 돌파할 만큼 강력하지 못하다는 분석이 지배적이다.
지난 목요일, S&P 500 지수는 7,798.99로 사상 최고치를 기록했다. 이는 투자 심리가 전반적으로 위험 자산에 우호적임을 보여주는 신호다. 그러나 비트코인은 같은 날 6만3천347달러 선에서 거래되며, 1개월 이상 여러 차례의 테스트를 견뎌낸 6만3천 달러 지지선 바로 위에 머물렀다. 이는 주식 시장의 긍정적인 흐름에도 불구하고 비트코인 시장의 매수세가 힘을 발휘하지 못하고 있음을 명확히 보여준다.
**주식 시장은 신고가, 비트코인은 제자리걸음: 그 이유는?**
최근 발표된 미국 생산자물가지수(PPI)는 전월 대비 변동이 없었으며, 10년 만기 국채 금리도 전날의 4.68%에서 4.64%로 소폭 하락했다. 또한, 브렌트유 가격이 2.1% 하락하는 등 전반적인 시장 환경은 투자자들에게 위험 자산에 대한 관심을 높일 수 있는 요인을 제공했다. 특히, 변동성이 큰 식품, 에너지, 무역을 제외한 근원 PPI는 0.4% 상승했지만, 전체적인 인플레이션 환경은 여전히 주식 시장이 새로운 고점을 향해 나아갈 수 있는 여지를 남겼다.
이러한 배경 속에서 주식 시장은 신고가를 경신했지만 비트코인은 정체된 현상은 '선택적 위험 투자'라는 해석을 뒷받침한다. 즉, 투자자들이 위험 자산에 대한 투자는 이어가고 있지만, 비트코인이라는 특정 자산에 대해서는 적극적인 매수세를 보이지 않고 있다는 것이다. 물론, 이러한 동시적인 현상이 자본이 주식 시장에서 비트코인으로 직접 이동했음을 의미하는 것은 아니다. 오히려 비트코인 시장 자체의 내부적인 요인들이 이러한 간극을 만들고 있는 것으로 보인다.
**6만3천 달러, 비트코인의 '결정선'이 된 이유**
블록체인 분석 업체 글래스노드(Glassnode)의 최신 '주간 온체인(Week On-chain)' 분석에 따르면, 6만3천 달러는 비트코인의 중간 실현 가격으로, 현재 시장에서 형성된 평균적인 매수 단가 수준을 나타낸다. 비트코인이 이 가격대를 1개월 이상 지켜왔다는 것은 강한 지지력을 보여주는 증거일 수 있다. 하지만 수요가 약한 상황에서 이러한 지지대가 반복적으로 시험받을 경우, 한번 붕괴되면 이전 지지선이 새로운 저항선으로 작용할 위험이 커진다.
현재 시장 구조상 다음 관건은 6만3천 달러를 하향 돌파하느냐, 아니면 6만8천700달러를 회복하느냐에 달려 있다. 6만3천 달러를 결정적으로 하향 돌파할 경우, 이는 레버리지 포지션을 청산하려는 매도 물량을 유발하며 5만8천500달러까지 가격 하락을 가속화할 수 있다. 반대로 6만8천700달러를 회복한다면, 이는 시장 회복 신호로 해석될 수 있다. 이러한 가격 움직임의 의미는 가격 자체뿐만 아니라 거래량, 그리고 비트코인 현물 ETF의 자금 흐름 추이를 종합적으로 고려해야 한다.
**매도세는 지쳤다? '자본'은 다른 곳으로 향한다**
글래스노드의 분석은 비트코인이 '수요 가뭄'의 후기 단계에 진입했음을 보여준다. '매도자 고갈 상수(Seller Exhaustion Constant)' 지표는 사이클 저점에 도달했으며, 이는 매도를 원하는 보유자들이 이미 상당 부분 자산을 처분했음을 의미한다. 6월 초 최고점을 기록했던 거래소 유입량은 감소했지만 여전히 긍정적인 수준을 유지하고 있으며, 현재 유통량의 절반만이 미실현 수익 상태에 있다는 점도 이를 뒷받침한다.
이러한 조건은 시장에 매도 압력이 줄어들었음을 시사하며, 이는 통상적으로 가격 반등으로 이어질 수 있는 환경이다. 그러나 최근에는 매도 압력 감소에도 불구하고 견고한 회복세를 보이지 못하고 있다. 이는 6월 초 비트코인 가격 상승을 견인했던 대규모 자금 유입과는 달리, 현재의 비트코인 현물 ETF로의 자금 유입은 그 규모가 훨씬 작기 때문이다.
실제로 미국 증권거래위원회(SEC)에 상장된 비트코인 현물 ETF들은 최근 순유출(net outflow)을 기록하며 자금 유입 둔화 또는 유출세를 보였다. 이는 기관 투자자들의 비트코인에 대한 적극적인 신규 투자 심리가 다소 위축되었음을 나타내는 것으로 해석될 수 있다. 투자자들은 S&P 500과 같은 전통적인 위험 자산에 대해서는 긍정적인 전망을 유지하며 투자하고 있지만, 비트코인에 대해서는 관망세를 유지하거나 이미 보유한 자산을 매도하는 움직임을 보이고 있는 것으로 풀이된다.
비트코인 시장이 6만3천 달러라는 중요 지지선을 뚫고 상승 모멘텀을 확보하기 위해서는 보다 강력한 신규 자금 유입과 함께 투자자들의 적극적인 매수세가 필요하다. 현재로서는 약해진 매수세와 낮은 유동성이 비트코인의 추가 상승을 제한하는 주요 요인으로 작용하고 있으며, 시장 참여자들은 향후 ETF 자금 흐름과 거시 경제 지표 변화에 주목하며 다음 방향성을 예의주시할 것으로 보인다.