
480억 달러 비트코인 레버리지 덫, 가격 붕괴 시 강제 청산 임박
 CryptoSlate2026년 8월 16일 23:000
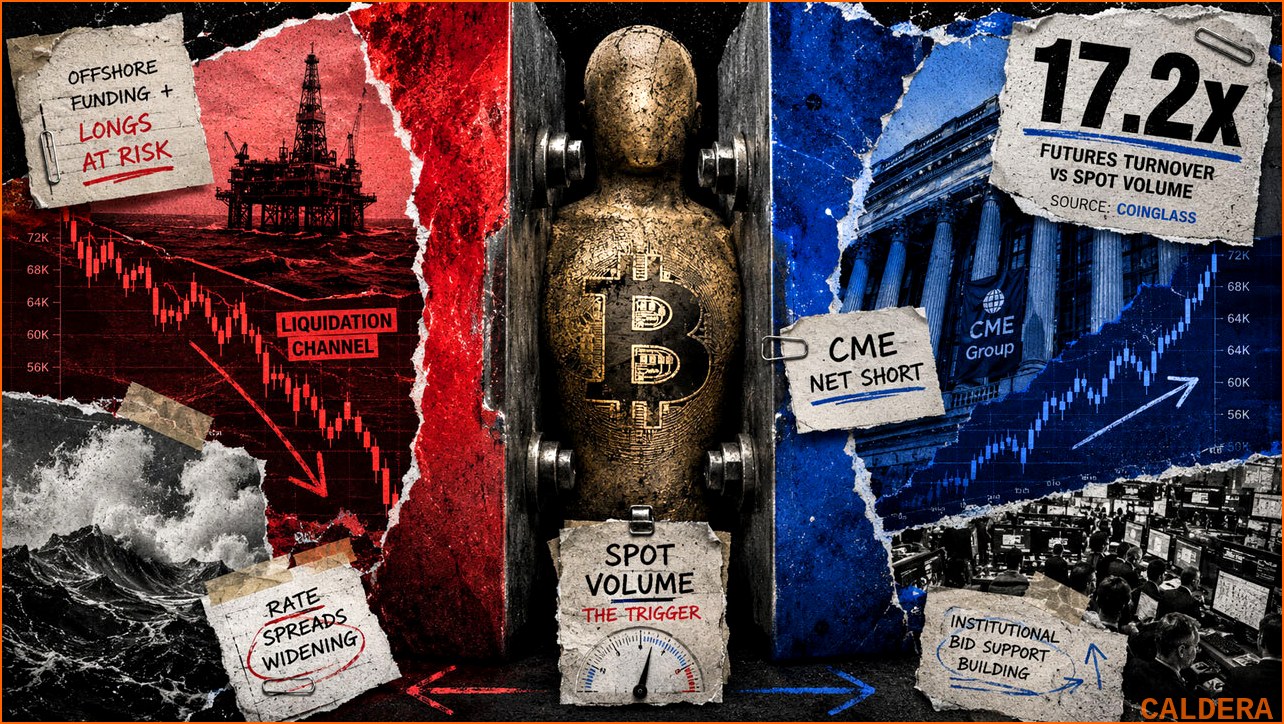
비트코인(BTC) 시장에 480억 달러 규모의 레버리지 포지션이 형성되면서, 특정 가격대를 벗어날 경우 대규모 강제 청산(forced exit)이 발생할 수 있다는 경고가 나왔습니다. 현재 비트코인은 62,941달러 부근에서 비교적 안정적인 흐름을 보이고 있지만, 이는 파생 시장에서의 상반된 포지셔닝이 만들어낸 일시적인 현상일 가능성이 높습니다. 분석가들은 이러한 상황이 비트코인 가격 급등 또는 급락을 촉발할 수 있다고 보고 있습니다.
**장외 시장 롱 포지션 노출, CME 숏 포지션은 상승 압력 요인**
최근 데이터에 따르면, 비트코인 선물 시장의 미결제 약정(Open Interest)은 478억 8천만 달러에 달하며, 이는 현물 거래량(24시간 기준 22억 3,400만 달러)을 압도하는 수치입니다. 미결제 약정이란 만기가 도래하지 않은 계약의 총 수를 의미하며, 이는 시장에 참여하고 있는 총 레버리지 규모를 나타냅니다. 이러한 높은 미결제 약정은 가격 변동성이 커질 경우, 포지션을 유지하기 위해 추가적인 자금 투입이 어렵거나 강제적으로 포지션을 정리해야 하는 상황을 초래할 수 있음을 시사합니다.
특히, OKX 및 Deribit과 같은 주요 해외 거래소의 선물 시장에서는 소폭의 양(+)의 펀딩비율(funding rate)이 관찰되고 있습니다. 펀딩비율은 선물 계약의 가격과 현물 가격 간의 차이를 보정하기 위해 롱 포지션 보유자가 숏 포지션 보유자에게 지급하거나 그 반대로 지급하는 수수료율을 의미합니다. 양(+)의 펀딩비율은 롱 포지션 보유자가 숏 포지션 보유자에게 비용을 지불하고 있음을 뜻하며, 이는 가격 하락 시 롱 포지션 보유자들이 추가적인 손실을 피하기 위해 포지션을 청산할 가능성이 높다는 것을 의미합니다. 만약 비트코인 가격이 하락하고 포지션 청산이 이어지면서 미결제 약정이 감소한다면, 이는 시장의 레버리지가 해소되고 있음을 보여주는 강력한 신호가 될 수 있습니다.
반면, 시카고상업거래소(CME)의 선물 시장에서는 레버리지 펀드(leveraged funds)들이 순매도(net short) 포지션을 유지하고 있는 것으로 나타났습니다. 상품선물거래위원회(CFTC)가 집계한 8월 11일 기준 자료에 따르면, 레버리지 펀드들은 4,997건의 개별 매수 계약과 12,049건의 개별 매도 계약을 보유하고 있어, 순매도 규모는 7,052계약에 달합니다. 이는 약 35,260 BTC에 해당하는 금액입니다. 이러한 순매도 포지션은 비트코인 가격이 상승할 경우, 이들 펀드가 손실을 줄이기 위해 매도 포지션을 되갚는(short covering) 과정에서 매수세로 작용할 수 있음을 시사합니다. 즉, 가격 상승 시 추가적인 상승 압력을 가하는 요인이 될 수 있다는 분석입니다.
**결정적 순간, 양방향 압력 속 시나리오 예측**
현재 비트코인 시장은 마치 시한폭탄과 같은 상황에 놓여 있습니다. 해외 거래소의 롱 포지션은 가격 하락 시 강제 청산을 유발할 수 있는 잠재적 위험 요인으로 작용하는 반면, CME의 숏 포지션은 가격 상승 시 매수 압력을 더할 수 있는 요소입니다. 이러한 상반된 압력 속에서, 어느 방향으로든 가격 경계가 깨질 경우 연쇄적인 강제 청산이 발생하며 급격한 가격 변동으로 이어질 가능성이 높습니다.
가격 하락 시나리오는 다음과 같습니다. 만약 비트코인 가격이 하락하기 시작하면, 해외 거래소에 포지션을 잡고 있던 롱 포지션 보유자들은 손실을 제한하기 위해 포지션을 청산할 것입니다. 이 과정에서 매도 압력이 가중되며, 하락폭이 확대될 수 있습니다. 더불어, 펀딩비율이 지속적으로 양(+)을 유지한다면 롱 포지션 보유자들은 더욱 큰 비용을 부담하게 되어 청산을 가속화할 수 있습니다.
반대로, 가격 상승 시나리오도 존재합니다. 비트코인 가격이 상승하여 CME의 레버리지 펀드들이 보유한 숏 포지션의 손실 구간에 진입하게 되면, 이들은 손실을 줄이기 위해 포지션을 되갚으려는 움직임을 보일 것입니다. 이는 곧 비트코인 현물 또는 선물 시장에서의 매수세로 작용하며, 상승세를 더욱 부추길 수 있습니다. 이 경우, 해외 거래소의 롱 포지션 역시 숏 포지션 되갚기 물량과 함께 추가적인 이익을 확보하기 위해 포지션을 유지하거나 늘릴 가능성도 있습니다.
**투자 전략 및 시사점**
이러한 상황에서 투자자들은 다음과 같은 점들을 고려해야 합니다. 첫째, 높은 레버리지 비율은 언제든 시장을 흔들 수 있는 잠재적 위험임을 인지해야 합니다. 둘째, 가격 움직임에 대한 맹목적인 추종보다는, 파생 시장의 펀딩비율 및 미결제 약정 변화와 같은 지표들을 면밀히 모니터링하며 시장의 흐름을 읽는 것이 중요합니다. 셋째, 레버리지 거래는 높은 수익을 기대할 수 있지만, 그만큼 높은 위험을 동반하므로 신중한 접근이 요구됩니다.
현재 비트코인 시장은 단기적인 가격 움직임보다는 중장기적인 기술적 및 펀더멘털 분석과 함께, 파생 시장에서의 복잡한 포지셔닝이 만들어내는 잠재적 위험 요인들을 종합적으로 고려해야 하는 시점입니다. 가격 경계선이 깨지는 순간, 급격한 변동성을 피할 수 없기 때문에 투자자들은 위험 관리에 만전을 기해야 할 것입니다.
분석가들은 이번 '레버리지 덫'이 비트코인 가격에 상당한 영향을 미칠 것으로 예상하고 있으며, 그 충격의 크기는 어떤 방향으로 가격이 먼저 움직이는지에 따라 달라질 것이라고 전망하고 있습니다. 특히, 현물 시장에서의 수요 또는 공급이 어느 정도 뒷받침되느냐에 따라 가격 급등락의 양상이 결정될 것으로 보입니다.