
Aave, 소수 포지션에 부채 절반 집중… 이더리움 연계 리스크 부각
 CryptoSlate2026년 8월 18일 21:051
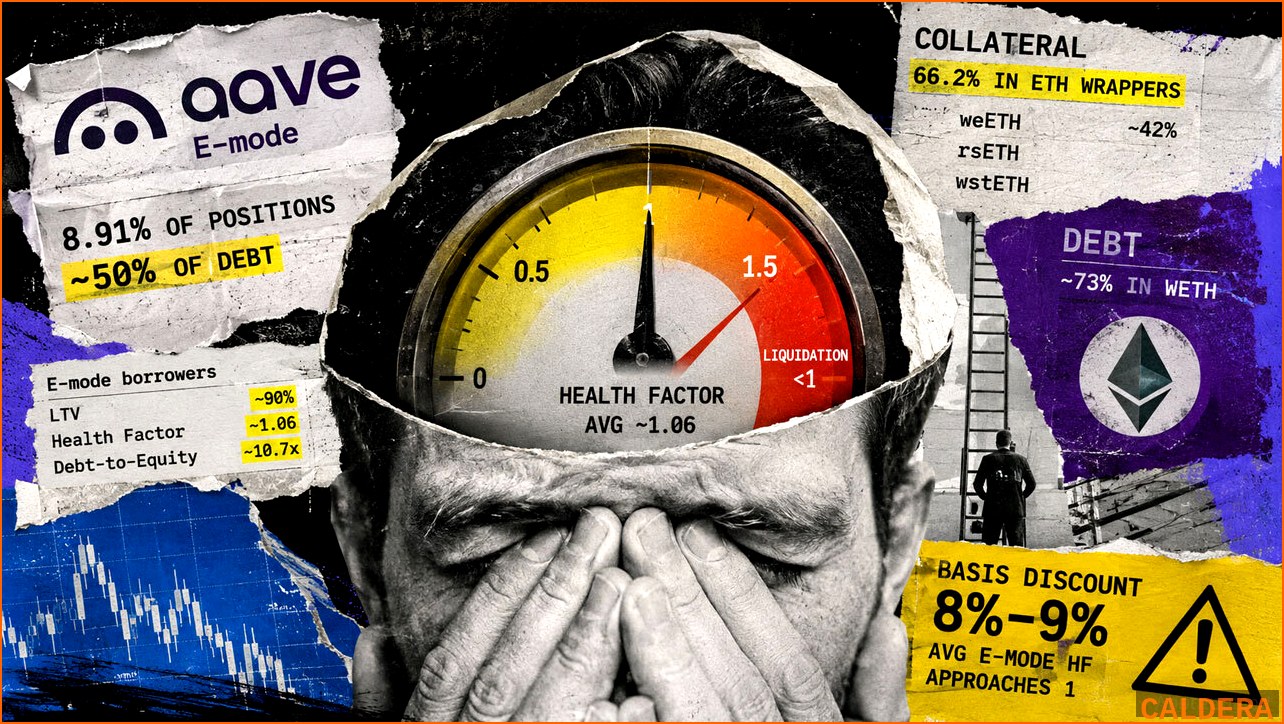
디지털 자산 분석 기업 갤럭시(Galaxy)의 최근 분석에 따르면, 탈중앙 금융(DeFi) 대출 프로토콜 에이브(Aave) V3 코어에서 전체 부채의 약 절반이 단 9%의 포지션에 집중되어 있는 것으로 나타났다. 이 집중된 포지션들은 주로 이더리움(ETH)과 연계된 특정 거래 전략을 기반으로 하며, 높은 담보 인정 비율(LTV)을 활용하고 있어 잠재적인 청산 위험에 노출되어 있다는 분석이다.
**극소수 포지션의 막대한 부채 부담**
갤럭시가 8월 7일 기준으로 에이브 V3 코어 프로토콜의 대출 현황을 분석한 결과, 표준 필터를 적용한 후 총 19,073건의 대출이 확인되었다. 놀랍게도 이 중 9% 미만에 해당하는 포지션들이 전체 미결제 부채의 절반 가량을 차지하고 있었다. 이들 포지션은 에이브의 'E-mode' 설정을 활용하고 있으며, 이더리움과 밀접하게 연관된 담보물을 기반으로 높은 레버리지를 활용하는 '이더리움 스테이킹 베이시스(Ethereum staking-basis) 베팅'에 집중되어 있는 것으로 파악된다.
이들 집중 포지션의 부채 가중 평균 LTV는 약 90%에 달하며, 평균 건강 지수(Health Factor)는 1.06, 부채 대비 자기자본 비율(Debt-to-Equity Ratio)은 약 10.7배에 이른다. 이는 매우 위험도가 높은 수준으로, 건강 지수 1.0은 청산 임계점을 의미한다. 반면, 나머지 91%의 포지션들은 부채 가중 평균 LTV가 약 49% 수준이며, 건강 지수는 1.79, 부채 대비 자기자본 비율은 1.07배로 훨씬 더 안정적인 상태를 유지하고 있다. 즉, 에이브 전체 부채 구조의 상당 부분이 극소수의 고위험 포지션에 집중되어 있는 셈이다.
**이더리움 스테이킹 래퍼 담보물 비중 확대**
갤럭시의 보고서에 따르면, 이들 집중 포지션에서 담보물로 사용되는 자산의 약 66.2%가 이더리움 스테이킹 및 재스테이킹 래퍼(wrapper)로 구성되어 있었다. 구체적으로는 weETH가 약 42%로 가장 큰 비중을 차지했으며, rsETH, wstETH 등도 상당 부분 포함되었다. 이 담보물들은 그 자체로 이더리움의 스테이킹 수익을 추구하지만, 이더리움의 실제 가격과 괴리가 발생할 경우 담보 가치가 급락할 위험이 있다.
반대편에는 이들 담보물을 빌린 부채의 약 73%가 WETH(Wrapped Ether) 형태로 구성되어 있다. 이는 투자자들이 이더리움의 스테이킹 수익을 극대화하기 위해 이더리움 래퍼 토큰을 담보로 제공하고, 그 대가로 WETH를 차입하는 전략을 구사하고 있음을 시사한다. 이러한 구조는 이더리움의 스테이킹 수익률과 이더리움 래퍼 토큰의 가치가 동반 상승할 것이라는 강한 베팅에 기반한다.
**E-mode와 이더리움 상관관계 거래의 이해**
에이브 프로토콜의 'E-mode'는 담보물과 부채 자산이 유사한 가격 움직임을 보일 것으로 예상될 때, 차입 한도를 높여주는 기능이다. 즉, 담보물의 가치 변동과 부채의 가치 변동이 서로 유사하게 움직인다면, 높은 LTV를 설정해도 상대적으로 낮은 위험을 감수할 수 있다는 개념이다. 예를 들어, 담보물인 weETH 가격이 10% 하락하고, 이에 대한 WETH 부채 가격도 동일하게 10% 하락한다면, 건강 지수의 변화는 미미할 수 있다.
그러나 진정한 위험은 이더리움 래퍼 토큰과 실제 이더리움 간의 환율, 즉 '디스카운트(discount)' 발생 여부에 달려 있다. 만약 weETH, rsETH, wstETH와 같은 래퍼 토큰이 담보하는 이더리움보다 낮은 가격에 거래되기 시작하면, WETH로 표시되는 부채 가치는 그대로인데 담보물의 가치가 하락하는 상황이 발생한다. 이는 이더리움 자체의 가격이 변동하지 않더라도 발생할 수 있으며, 담보 대비 부채 비율이 급격히 높아져 청산 위험을 증가시킨다.
**8%~9%의 디스카운트가 불러올 수 있는 파급 효과**
에이브는 담보물 가치에 청산 임계치 가중치를 곱한 값을 총 차입 가치로 나눈 값으로 건강 지수를 산출한다. 이 지수가 1 미만으로 떨어지면 해당 포지션은 청산 대상이 된다. 현재 이들 집중 포지션의 평균 건강 지수는 1.06으로, 약 5.7%의 완충 구간이 존재한다. 이를 기반으로 단순 비례 모델을 적용하면, 담보물의 66.2%를 차지하는 이더리움 래퍼 토큰에서 약 8%에서 9% 수준의 디스카운트가 발생할 경우, 평균적인 포지션이 청산 임계선에 도달할 수 있다는 계산이 나온다.
이는 곧, 이더리움 래퍼 토큰이 실제 이더리움 가격 대비 8%~9% 이상 할인된 가격으로 거래되기 시작하면, 해당 포지션에 대한 청산이 연쇄적으로 발생할 수 있음을 의미한다. 이러한 집중된 고레버리지 포지션에서의 청산은 시장에 상당한 매도 압력을 가할 수 있으며, 에이브 프로토콜 뿐만 아니라 이더리움 생태계 전반에 부정적인 영향을 미칠 수 있다. 투자자들은 이러한 잠재적 위험을 인지하고, 자신의 포지션과 시장 상황을 면밀히 주시해야 할 필요가 있다. 특히 이더리움 래퍼 토큰의 가격 움직임과 실제 이더리움과의 괴리율을 지속적으로 모니터링하는 것이 중요해 보인다.
결론적으로, 에이브 프로토콜의 상당 부분 부채가 소수의 고위험 포지션에 집중되어 있으며, 이는 이더리움 스테이킹 래퍼와 WETH 간의 상관관계 거래에 대한 레버리지 활용에서 비롯된다. 8%~9% 수준의 디스카운트만으로도 대규모 청산이 촉발될 수 있는 상황은 DeFi 시장의 내재적 위험성을 다시 한번 일깨워주고 있다. 투자자들은 이러한 구조적 취약점을 이해하고 신중한 투자 결정을 내려야 할 시점이다.