
나스닥 상장사, 800만 달러 미납 조건에도 최대주주 지분 매각 '논란'
 CryptoSlate2026년 8월 19일 10:000
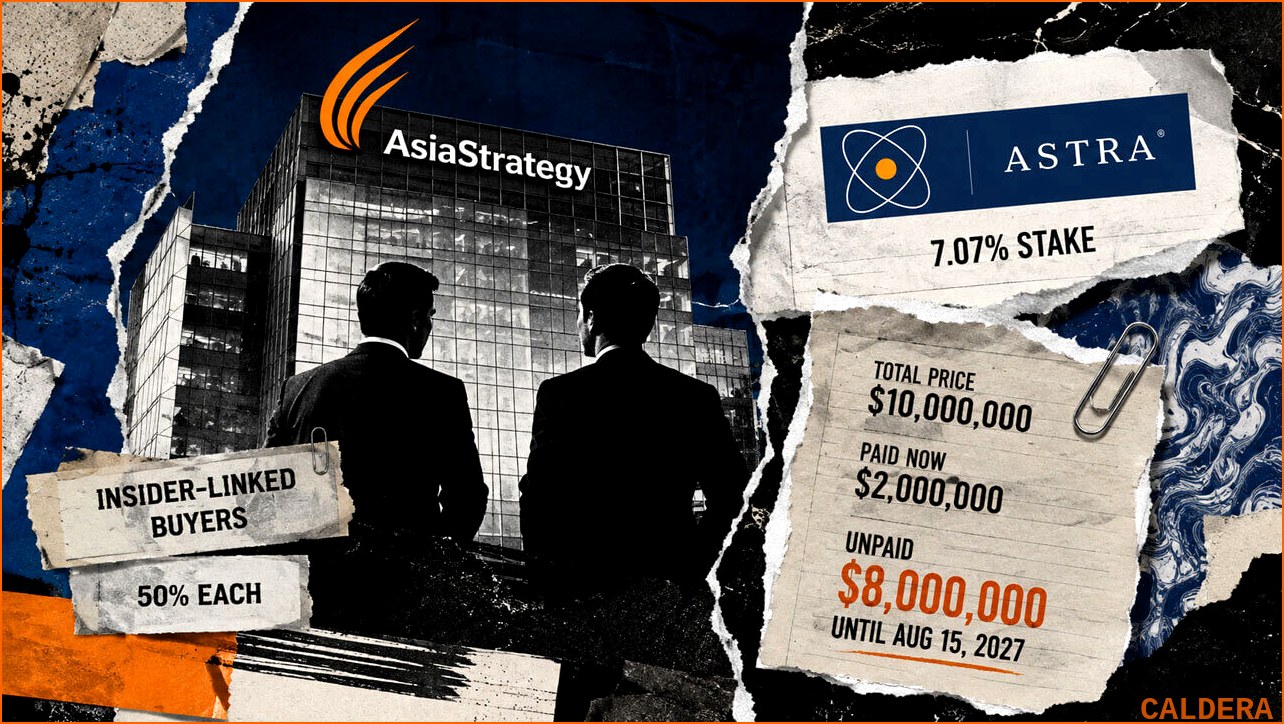
미국 나스닥 상장사인 아시아스트레티지(AsiaStrategy)가 보유 중인 태국 증시 상장사 아스트라 엔터프라이즈(Astra Enterprise) 지분 7.07%를 1000만 달러에 매각하는 계약을 체결했지만, 대금의 80%에 해당하는 800만 달러를 최대 1년 동안 미납하는 조건이 붙어 논란이 일고 있다. 해당 지분 매각의 인수자가 회사 내부 관계자와 연결된 인물이라는 사실이 알려지면서, 소액주주들의 권익 보호와 투명한 경영에 대한 의문이 제기되고 있다.
**파격적인 거래 조건: 인수 대금의 80% 미납 허용**
아시아스트레티지는 지난 8월 15일, 자회사인 아시아스트레티지 탑윈 SG(AsiaStrategy Topwin SG)의 지분 50%씩을 두 명의 구매자에게 각각 500만 달러, 총 1000만 달러에 매각하는 두 건의 주식 매매 계약을 체결했다고 공시했다. 이 자회사는 아스트라 엔터프라이즈 주식 114,638,700주를 유일한 자산으로 보유하고 있다. 계약 조건에 따르면, 각 구매자는 계약 발효일로부터 한 달 이내에 총 구매 대금의 20%인 100만 달러, 즉 전체 거래 대금의 10%만을 납부하면 된다. 나머지 400만 달러는 1년 이내에 납부하면 된다. 따라서 총 800만 달러의 잔금이 최대 1년 동안 미납 상태로 남게 된다.
계약은 잔금이 모두 납부되지 않아도 거래 종결(closing)이 가능하도록 명시하고 있다. 이는 각 구매자가 대금 완납 여부와 관계없이 거래 종결 시점에 법적 및 실질적 소유권을 취득하게 됨을 의미한다. 아시아스트레티지의 8월 17일 공시에 따르면, 아직 거래가 종결되거나 대금이 지급된 사실은 없다고 밝혔다. 하지만 이러한 조건은 일반적인 기업 거래 관행과는 상당한 차이를 보여, 잠재적인 위험 요소를 내포하고 있다는 지적이다.
**내부 관계자와의 연관성: 투명성 문제 제기**
이번 계약에서 가장 큰 논란을 불러일으키는 부분은 구매자들이 아시아스트레티지 내부 관계자들과 연결되어 있다는 점이다. 구매자 중 한 명인 소라 밸리언트(Sora Valiant)는 아시아스트레티지의 공동 최고경영자(CEO)이자 이사회 의장인 제이슨 킨 호이 팡(Jason Kin Hoi Fang)이 실질적으로 소유하고 있는 회사이다. 다른 구매자인 아시아 엠파이어 개발(Asia Empire Development) 역시 아시아스트레티지와의 이사직을 공유하는 웡 펑 이 메리(Wong Fung Yee Mary)가 이사로 재직하고 있다. 팡과 웡 모두 각자의 구매 계약서에 이사로서 서명했다. 이러한 사실은 거래의 공정성과 객관성에 대한 의문을 제기하며, 내부자 거래 의혹까지는 아니더라도 특수 관계자 간의 이익 공유라는 비판을 피하기 어렵게 만들었다.
**소액주주 보호 장치 미흡**
아시아스트레티지 측은 경영진과 이사회가 계약 조건을 검토했으며, 회사의 최선의 이익과 주주들의 이익에 부합한다고 판단했다고 해명했다. 그 근거로는 미국 투자회사법에 따른 등록 및 규제 부담, 그리고 상업 계약에 따른 의무 보유 기간 제한 등을 제시했다. 또한, 일반적인 계약 조항을 통해 주주들을 보호하고 있다고 강조했다. 각 구매자는 계약이 법적 구속력이 있음을 보증했으며, 거래 종결 시 법인 이사회의 승인, 서면 비포기 조항을 통해 계약상의 권리가 보존되고, 분쟁 발생 시 뉴욕 법원에서 심리가 가능하다는 점을 언급했다.
그러나 이러한 설명에도 불구하고, 거래 조건에는 800만 달러의 미납 잔금에 대한 담보, 보증, 또는 에스크로(escrow) 조항이 전혀 포함되어 있지 않다. 또한, 미납 이자, 기한 이익 상실(acceleration), 혹은 특별한 변제 불이행 구제책에 대한 명시도 없었다. 특히 소라 밸리언트와의 계약에는 은행 또는 블록체인 처리 과정의 통제 범위를 벗어나는 이유로 인한 지급 지연에 대한 책임을 면제해 주는 추가적인 조항까지 포함되어 있어, 사실상 채무 불이행 시에도 구매자에게 상당한 유예를 제공하는 것으로 해석될 수 있다.
**아스트라 엔터프라이즈의 가치와 아시아스트레티지의 재무 상황**
아시아스트레티지의 2025년 연례 보고서에 따르면, 이 회사는 해당 아스트라 엔터프라이즈 지분을 약 197만 달러에 취득했으며, 2025년 12월 31일 기준 공정 가치는 1,762만 달러로 평가되었다. 현재의 매각 가격인 1000만 달러는 장부상 평가 가치보다 낮지만, 취득 가격보다는 훨씬 높은 금액이다. 하지만 계약 조건에 따른 잔금 미납 및 담보 부재는 이 거래의 실질적인 가치를 불확실하게 만든다. 만약 구매자들이 잔금을 제때 납부하지 못할 경우, 아시아스트레티지는 상당한 금액의 자금 조달에 차질을 겪거나, 지분 회수에 어려움을 겪을 수 있다. 특히 현재 나스닥 시장 전반의 변동성과 금리 인상 가능성 등을 고려할 때, 추가적인 자금 조달 환경은 더욱 악화될 수 있다. 이는 향후 아시아스트레티지의 운영 및 성장 전략에 부정적인 영향을 미칠 수 있다.
**향후 전망 및 투자자들의 대응**
이번 거래는 아시아스트레티지의 주주들에게는 큰 우려를 안겨줄 수밖에 없다. 80%의 대금을 언제 회수할 수 있을지 불확실하며, 그 과정에서 발생할 수 있는 위험을 온전히 감수해야 할 수도 있다. 특히, 내부 관계자와 연결된 구매자에게 파격적인 조건으로 지분을 매각하는 것은 일반적인 상장사의 경영 투명성 원칙에 위배될 소지가 크다. 향후 아시아스트레티지 주주들은 경영진에게 이번 거래의 투명성을 더욱 높이고, 주주들의 이익을 보호하기 위한 실질적인 방안을 요구할 것으로 예상된다. 또한, 규제 당국의 조사 가능성도 배제할 수 없으며, 이는 회사의 신뢰도에 치명적인 타격을 줄 수 있다.
투자자들은 이러한 계약 조건의 불확실성을 충분히 인지하고, 아시아스트레티지 주식에 대한 투자 결정을 신중하게 내려야 할 것이다. 대금 회수 가능성, 잠재적 법적 분쟁, 그리고 회사 경영의 투명성 저하 등이 모두 투자 위험으로 작용할 수 있기 때문이다. 나스닥 시장은 일반적으로 높은 수준의 투명성과 주주 보호 장치를 요구하는데, 이번 사례는 이러한 시장의 기대를 충족시키지 못하는 것으로 보인다.