
솔라나 창립자, SOL 추가 발행해 기업 인수 제안…소유권 논란
 CryptoSlate2026년 8월 19일 11:303
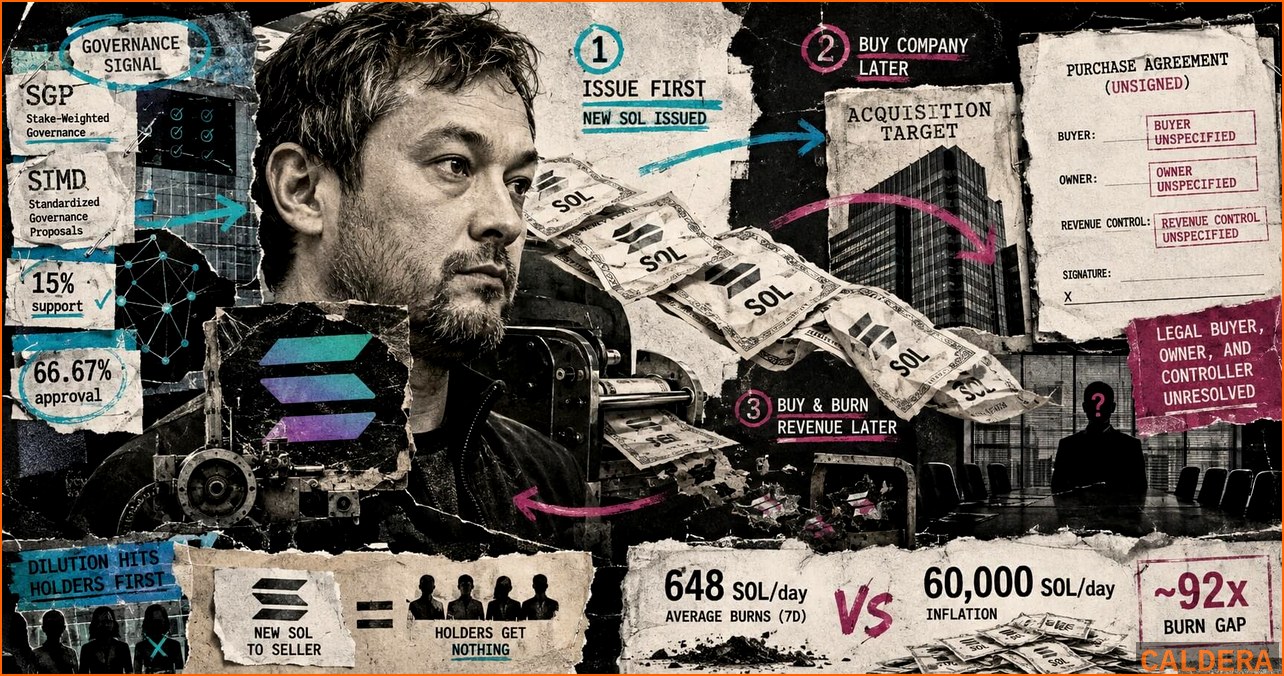
솔라나(Solana)의 공동 창립자인 아나톨리 야코벤코(Anatoly Yakovenko)가 솔라나 네트워크의 자체 암호화폐인 SOL의 공급량을 늘려 기업을 인수하고, 해당 기업의 수익으로 SOL을 다시 매입하여 소각하는 혁신적인 토큰 경제 모델을 제안했다. 이는 기존의 인플레이션 감소 방식보다 더 강력한 상승 동력을 제공할 수 있다는 주장이다.
야코벤코는 지난 8월 15일 공개한 게시물에서 이 개념을 소개하며, 단순히 인플레이션을 낮추는 것보다 더 강세(bullish)를 유발할 수 있다고 강조했다. 그는 다음날 추가 설명을 통해, 기업에서 발생하는 수익이 SOL의 매입 및 소각을 지원하게 되며, 이는 궁극적으로 SOL 보유자들에게 가치를 환원하는 효과를 가져올 것이라고 밝혔다.
이 제안은 SOL 토큰의 새로운 경제 순환 고리를 구축하려는 시도로 해석된다. 기업 인수를 위해 SOL을 신규 발행하면 총 공급량이 증가하게 된다. 만약 이 과정에서 특정 보유자가 SOL을 받지 못한다면, 기존에 보유하고 있던 SOL의 총 공급량 대비 점유율이 희석될 수 있다. 하지만 이후 인수된 기업의 수익으로 SOL을 매입하고 소각한다면, 총 공급량이 줄어들면서 보유자의 점유율 희석 효과를 상쇄하거나 오히려 긍정적인 영향을 줄 수 있다는 논리이다.
특히, 야코벤코는 이러한 사업 모델이 단순히 토큰 발행량을 줄이는 디플레이션 정책보다 더 근본적인 가치 창출을 가져올 것이라고 주장한다. 그의 설명에 따르면, 실제 사업에서 발생하는 현금 흐름이 SOL 보유자들을 직접적으로 지원하게 되므로, 이는 토큰 가치의 지속적인 상승을 견인할 수 있다는 것이다. 이는 암호화폐 시장에서 흔히 볼 수 있는 단순한 '가치 저장' 기능을 넘어, '가치 창출' 메커니즘을 통합하려는 시도로 평가받는다.
하지만 이 제안은 아직 구체적인 실행 방안과 거버넌스 구조에 대한 정의가 명확하지 않다는 문제점을 안고 있다. 야코벤코의 제안은 개념적인 수준에 머물러 있으며, 실제로 SOL을 발행하고 기업을 인수하는 과정에서 누가 주체가 될 것인지, 인수된 자산을 누가 소유하게 될 것인지, 그리고 기업의 수익을 어떻게 관리하고 배분할 것인지 등에 대한 상세한 메커니즘이 아직 공개되지 않았다. 현재까지 솔라나의 공식 거버넌스 자료에는 이러한 인수와 관련된 SGP(Solana Governance Proposal)나 SIMD(Solana Improvement Proposal)가 포함되어 있지 않은 것으로 확인되었다.
솔라나의 현재 거버넌스 프레임워크는 이러한 유형의 거래를 직접적으로 지원하지 않는 것으로 보인다. 솔라나 거버넌스 제안을 제출하기 위해서는 최소 10만 SOL 이상의 스테이킹을 보유한 검증자(validator) 계정이 필요하며, 활성 스테이킹의 15% 이상의 지지를 얻어야 투표가 개시된다. 최종 승인을 위해서는 결정적 스테이킹의 3분의 2 이상이 찬성해야 한다. 또한, 개별 위임자(delegator)는 자신의 검증자 투표를 무효화할 수 있는 권한을 가진다.
이러한 절차는 솔라나 생태계 참여자들이 이 제안에 찬성하는지 여부를 결정하는 데에는 유효할 수 있다. 그러나 제안이 프로토콜 차원에서 완료되기 위해서는 추가적인 기술적 제안, 클라이언트 구현, 그리고 SIMD 프로세스를 통한 활성화 단계를 거쳐야 한다. 이는 단순히 투표로 결정되는 것을 넘어, 기술적인 구현과 시스템 통합이 필수적임을 시사한다.
한편, 솔라나 재단은 스위스 추크(Zug)에 기반을 둔 비영리 단체로, 솔라나 랩스(Solana Labs)는 이와는 별개의 회사 그룹으로 분류된다. 검증자와 위임자는 네트워크의 독립적인 참여자이며, 현재까지 공개된 자료에서는 이들이 기업 인수 주체가 되거나 네트워크를 대신하여 인수 권한을 부여받았다는 내용을 찾아볼 수 없다.
솔라나 생태계의 주요 기업인 헬리우스(Helius)의 CEO인 메르트 문타즈(Mert Mumtaz)는 이러한 제안에 대해 다소 비꼬는 투로 ‘검증자들이 회사를 운영하는 데 동의해야 할 것’이라며 실현 가능성에 대한 의문을 제기했다. 스테이킹 지분에 기반한 의사결정 방식으로는 법적인 구매자를 명확히 지정하기 어렵고, 현재의 거버넌스 자료 역시 누가 구매 계약서에 서명하고, 자산을 소유하며, 경영진을 임명하고, 수익을 관리할 것인지에 대한 명확한 답을 제공하지 못하고 있다는 지적이다.
또한, 현재 솔라나 네트워크에서 발생하는 SOL의 소각률도 주목할 만하다. 별도의 수수료 소각 제안인 SIMD-0553에 따르면, 현재 초당 약 3,000건의 거래가 발생하는 환경에서 서명 수수료만으로 하루 약 648 SOL이 소각되고 있다. 이는 하루 약 60,000 SOL의 인플레이션과 비교했을 때 상대적으로 낮은 수준이지만, 꾸준한 소각 메커니즘의 존재를 보여준다. 그러나 이 제안 역시 기업 인수 메커니즘을 포함하고 있지 않으며, 야코벤코의 아이디어를 직접적으로 승인하는 내용은 담고 있지 않다.
따라서 야코벤코의 혁신적인 아이디어가 실현되기 위해서는, 신규 SOL 발행부터 기업 인수, 그리고 수익의 관리 및 SOL 소각에 이르는 전 과정에 대한 구체적인 제안이 필요하다. 또한, 이 과정에서 발생할 수 있는 소유권 문제, 법적 책임, 경영 구조 등 복잡한 문제들에 대한 명확한 합의가 이루어져야 할 것이다. 검증자와 위임자들은 방향성을 제시할 수 있지만, 실제적인 실행은 SIMD 프로세스를 통한 기술적 사양 정의, 구현 및 활성화를 거쳐야 하므로, 아직 넘어야 할 산이 많아 보인다.
이러한 불확실성에도 불구하고, 야코벤코의 제안은 암호화폐 프로젝트가 단순한 기술 개발을 넘어 실제적인 사업 모델과 결합하여 생태계의 가치를 증대시킬 수 있다는 가능성을 보여주며, 향후 솔라나 생태계뿐만 아니라 다른 블록체인 프로젝트들에게도 중요한 논의 거리를 제공할 것으로 예상된다.