
월가, MSTR 지분 1.2조원 늘렸다...비트코인 대신 STRC 구제 나선 '전략'
 CryptoSlate2026년 8월 20일 00:300
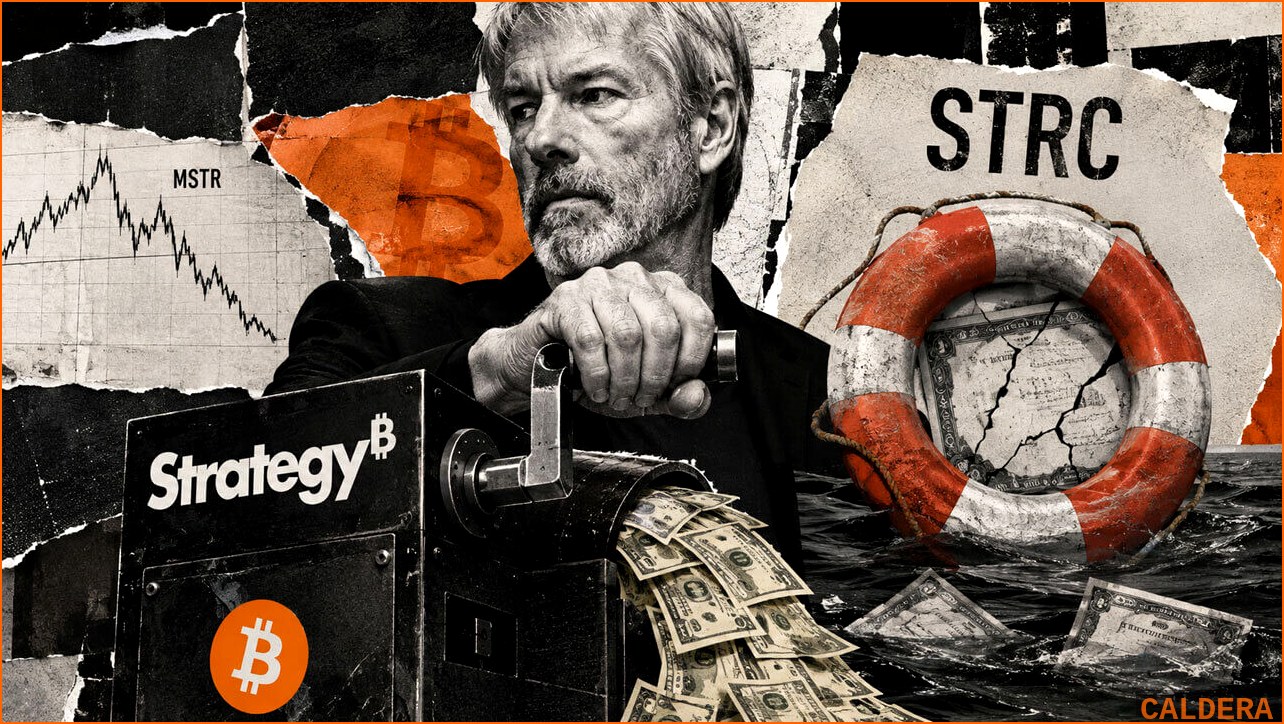
미국 증권 시장에서 기관 투자자들의 마이크로스트레티지(MSTR)에 대한 투자가 2분기 급증한 것으로 나타났다. 특히, 마이클 세일러 최고경영자(CEO)가 이끄는 MSTR이 보유한 비트코인 축적 전략에 변화를 주면서, 자금 유입 경로를 변경하고 있다는 분석이 나오고 있다. 이러한 자금 흐름의 변화는 MSTR 주가와 암호화폐 시장 전반에 미묘한 영향을 미칠 가능성이 있다.
**기관 투자자, MSTR 지분 확대...1.2조원 순증**
블룸버그에 따르면, 8월 18일(현지시간) 공개된 자료에 따르면 15개 주요 기관 투자자 중 12곳이 2분기 말 기준(6월 30일)으로 MSTR 주식 보유량을 늘렸다. 이러한 신규 투자는 총 12억 달러(약 1조 6,000억원)에 달하는 것으로 집계되었다. 이는 MSTR이 2분기 동안 기관 투자자들 사이에서 상당한 관심을 받았음을 시사한다.
다만, 세부적으로 살펴보면 12개 기관이 약 13억 달러를 추가로 투자한 반면, 3개 기관은 약 6억 9백만 달러를 매도했다. 이를 종합하면, 상위 15개 기관의 순증 규모는 약 6억 9,500만 달러(약 9,200억원)로 추산된다.
주요 매수 기관으로는 골드만삭스앤드컴퍼니(Goldman Sachs & Co.)가 약 4억 700만 달러 상당의 지분을 늘렸으며, 캐피탈 인터내셔널 인베스터스(Capital International Investors)는 3억 4,600만 달러를, 블랙록(BlackRock) 관련 두 개 회사는 합산 1억 7,000만 달러 이상을 추가로 투자한 것으로 알려졌다.
흥미로운 점은 이러한 기관 투자자들의 MSTR 매집이 2분기라는 변동성이 큰 시기에 이루어졌다는 사실이다. MSTR 주가는 2분기 중 195달러까지 상승했다가 급락하며 6월 말 86.93달러로 마감했는데, 이는 해당 기간 동안 보유 투자자들에게 상당한 가격 변동성을 경험하게 했다.
** capitale 할당 변경: 비트코인 축적에서 STRC 지원으로**
기관 투자자들의 2분기 MSTR 투자는 전략(Strategy)이 자본 배분 전략을 급격하게 변경하는 시기와 맞물려 그 중요성이 부각되고 있다. 2분기 동안 기관들이 MSTR에 투자했을 당시, 전략은 주로 시장의 가장 큰 기업 비트코인 축적 엔진으로 운영되고 있었다. 하지만 이러한 자산 운용사들의 지분 확대와 동시에, 그 전략을 뒷받침하는 핵심 동력이 약화되기 시작했다.
STRC는 비트코인 구매를 위한 추가적인 자금 조달 채널로 출시된 우선주였다. 전략은 STRC를 액면가 100달러에 가깝게 발행하여 MSTR에 대한 의존도를 줄이고 비트코인에 직접 투자할 자금을 조달할 수 있었다. 이 모델은 MSTR이 보유 비트코인 자산 대비 상당한 프리미엄으로 거래될 때 가장 효과적이었다.
하지만 MSTR 주가가 상승분을 반납하고 프리미엄이 좁혀지면서, 전체적인 자금 조달 기계의 효율성이 떨어졌다. 이후 STRC 주가는 80달러 이하로 하락하기 시작했다.
이에 대응하여 전략은 STRC의 연간 배당률을 9%에서 12%로 인상하고, 월 2회 지급으로 변경했으며, 더 많은 달러 예비를 구축했다. 그럼에도 불구하고 STRC 주가는 액면가에 훨씬 못 미치는 수준에 머물렀고, 이는 회사가 공개 시장에서 직접 STRC를 매입하도록 강제하는 상황을 초래했다.
**STRC 할인율 심화, MSTR 부담 가중**
STRC가 액면가 이하로 거래되는 현상은 전략이 비트코인 구매를 위한 자금 조달 채널로서 STRC의 가치를 유지하는 데 어려움을 겪고 있음을 시사한다. STRC의 발행가는 100달러였지만, 현재 시장 가격은 이를 크게 밑돌고 있어, STRC를 보유한 주주들에게 손실을 안겨주고 있다. 이는 결국 전략의 재무 건전성에 대한 우려를 증폭시킬 수 있다.
STRC의 낮은 가격은 전략이 비트코인 축적 전략을 지속하기 위해 추가적인 자본을 투입하도록 압박한다. 만약 STRC가 지속적으로 액면가 이하로 거래된다면, 전략은 STRC 주식을 매수하여 가격을 부양해야 하는데, 이는 곧 MSTR 주주들의 이익을 희석시키고 추가적인 재무 부담을 야기할 수 있다.
**MSCI 스크리닝 제안의 잠재적 영향**
상황을 더욱 복잡하게 만드는 요인은 MSCI의 스크리닝 제안이다. 일부 보고서에 따르면, MSCI가 특정 조건에 따라 MSTR을 지수에서 제외하는 스크리닝 제안을 검토 중이라는 소문이 돌고 있다. 만약 이 제안이 통과된다면, MSTR의 주요 수요처 중 하나인 패시브 펀드 및 인덱스 추종 펀드들의 매도 압력이 발생할 수 있다. 이는 MSTR 주가에 부정적인 영향을 미칠 가능성이 높다.
이러한 잠재적 위험은 기관 투자자들에게 MSTR 투자에 대한 재고를 하게 만들 수 있으며, 향후 MSTR에 대한 자금 흐름에 변화를 가져올 수 있다. 특히, MSTR이 보유한 비트코인에 대한 투자자의 신뢰와 회사의 재무 전략이 시험대에 오르고 있음을 보여준다.
**기술주 시장의 변동성 및 투자 전략**
MSTR은 기술주로 분류되지만, 비트코인과 연계된 특성상 전통적인 기술주와는 다른 움직임을 보인다. 2분기 MSTR의 급격한 주가 변동은 기술주 시장 전반의 변동성과 맥을 같이 한다. 최근 연방준비제도(Fed)의 긴축 정책, 인플레이션 우려, 지정학적 리스크 등은 나스닥 지수를 비롯한 기술주 시장에 불확실성을 더하고 있다.
투자자들은 MSTR 투자 시, 전통적인 기술주 분석 외에도 비트코인 가격 변동, 회사의 자본 배분 전략, STRC의 안정성 등을 종합적으로 고려해야 할 것이다. 또한, MSCI 스크리닝 제안과 같은 외부 요인들의 영향을 면밀히 주시하며 투자 결정을 내려야 할 때이다.
결론적으로, 마이크로스트레티지의 최근 행보는 비트코인 축적이라는 본래 목표와 자금 조달 채널의 안정화라는 과제 사이에서 균형을 잡으려는 시도로 해석될 수 있다. 그러나 이러한 전략적 전환이 기관 투자자들에게 어떤 결과를 가져올지, 그리고 MSTR과 STRC의 미래는 어떻게 전개될지는 좀 더 지켜볼 필요가 있다.