
초고액 투자자, 12초 만에 360억원 증발…이더리움 숏 포지션 청산 '충격'
 NewsBTC2026년 8월 21일 00:002
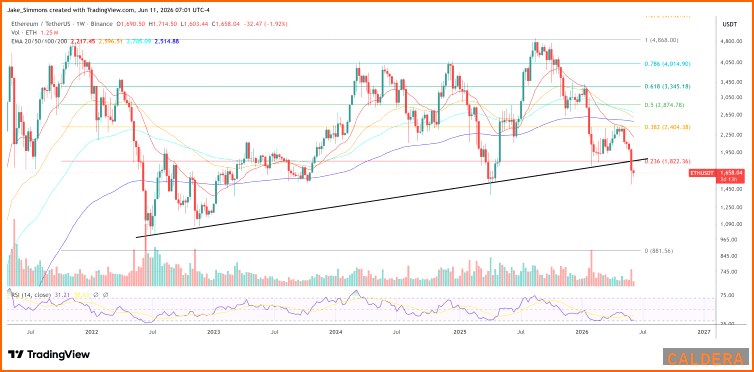
가상자산 파생상품 거래소 하이퍼리퀴드(Hyperliquid)에서 5만 이더리움(ETH)에 달하는 대규모 숏(Short) 포지션이 단 12초 만에 청산되면서 약 2666만 달러(한화 약 360억원)의 막대한 손실이 발생해 가상자산 시장에 충격을 안겨주고 있다.
이번 사건은 ENS(Ethereum Name Service) 주소 'pension-usdt.eth'를 사용하는 고액 자산가(고래 트레이더)가 이더리움 가격 상승에 베팅한 숏 포지션이 급격한 가격 변동으로 인해 청산되면서 발생했다. 당시 5만 ETH의 명목 가치는 약 1억 800만 달러(한화 약 1460억원)에 달하는 것으로 알려졌다. UTC 기준 4시 51분 3초부터 15초 사이에 급격한 가격 상승이 발생하며 해당 포지션은 청산되었고, 투자자는 천문학적인 손실을 입었다.
하이퍼리퀴드 측은 이번 청산으로 인해 발생한 잔여 미결제 포지션 1,417 ETH는 자체 보험 및 백스탑 펀드를 통해 흡수했다고 밝혔다. 이는 거래소의 위험 관리 시스템이 정상적으로 작동했음을 의미하지만, 단시간 내에 발생한 대규모 청산 규모는 시장 참여자들에게 다시 한번 레버리지 거래의 위험성을 각인시키는 계기가 되었다.
이번 사건은 이더리움 네트워크 자체의 문제가 아니며, 하이퍼리퀴드 거래소의 시스템 오류와도 무관한 것으로 파악되었다. 전문가들은 이번 사태의 근본적인 원인을 과도한 레버리지 사용에서 찾고 있으며, 가상자산 파생상품 시장이 예상보다 훨씬 빠르고 예측 불가능하게 움직일 수 있음을 시사한다고 분석했다. 경험이 풍부한 트레이더조차도 이러한 급격한 시장 변동성에 속수무책으로 당할 수 있다는 점을 여실히 보여준 사례다.
**레버리지 청산의 파장과 시장 구조 변화**
이처럼 대규모 청산이 발생하면 시장에는 상당한 파장이 일게 된다. 겉으로 보기에는 평온해 보이던 현물 시장도 고레버리지 포지션이 강제 청산될 경우 갑작스러운 가격 급등락을 경험할 수 있다. 유동성이 얇아지면서 한 투자자의 위험이 모든 시장 참여자의 헤드라인 뉴스가 되는 현상이 나타나는 것이다. 이번 5만 ETH 숏 포지션 청산 역시 이러한 맥락에서 이해할 수 있다. 이는 결코 가볍게 볼 수 없는 포지션으로, 이더리움 가격에 대한 대대적인 하락 베팅이었다. 하지만 가격이 예상보다 빠르게 반대 방향으로 움직이면서 해당 포지션은 버텨내지 못했고, 강제 청산 과정 자체가 가격 상승의 일부가 되는 '연쇄 반응'을 일으킨 것으로 분석된다.
이러한 레버리지가 어떻게 가격 변동을 증폭시키는지 보여주는 대표적인 사례라 할 수 있다. 이는 가상자산 시장에서 레버리지가 가격 움직임을 더욱 극단적으로 만들 수 있다는 점을 다시 한번 강조한다.
**하이퍼리퀴드의 부상과 탈중앙화 파생상품 시장의 성장**
이번 사건은 동시에 하이퍼리퀴드가 최근 암호화폐 시장에서 차지하는 위상이 얼마나 커졌는지를 보여준다. 중앙화 거래소뿐만 아니라 탈중앙화 파생상품 거래소(DEX)가 암호화폐 시장 구조에서 중요한 역할을 담당하게 되었음을 시사한다. 트레이더들은 이제 대규모 레버리지 포지션을 설정하기 위해 중앙화 거래소에만 의존할 필요가 없게 되었다. 더 투명하고 추적이 용이한 탈중앙화 거래소에서 주요 포지션을 구축할 수 있게 된 것이다.
이러한 투명성은 이번과 같은 사건을 실시간으로 목격하고 추적할 수 있게 만든다. 대규모 트레이더가 청산될 때, 시장은 해당 지갑 주소, 포지션 규모, 거래 시점, 그리고 그 이후의 결과까지 모두 확인할 수 있다. 이는 과거 중앙화 거래소에서 발생했던 청산 이벤트와는 사뭇 다른 형태의 '시장 드라마'를 연출한다. 또한, 위험을 더욱 공개적인 방식으로 관리하게 된다는 점도 주목할 만하다.
**프로토콜 실패가 아닌 마진 콜 발생**
가장 중요한 점은 이번 사태가 하이퍼리퀴드 프로토콜의 실패가 아니라는 점이다. 단순히 한 트레이더의 마진 콜(Margin Call)이 발생한 사례로 해석해야 한다. 트레이더가 청산되었다는 것이 하이퍼리퀴드 거래소가 실패했다는 의미는 아니다. 이는 트레이더의 증거금이 가격 변동을 감당할 만큼 충분하지 않았다는 것을 의미하며, 이후 남은 익스포저는 거래소의 백스탑 메커니즘에 의해 처리되었다.
이것이 바로 파생상품 거래소가 위험을 관리하는 방식이다. 다만, 이번 사건의 속도와 규모는 분명히 주목할 만한 사안이다. 이더리움 네트워크 자체에는 아무런 문제가 없었으며, ETH의 합의 메커니즘이나 프로토콜 수준에서의 장애, 중단 사태 등은 발생하지 않았다. 이번 사태는 순전히 높은 레버리지를 사용한 투자자의 위험 관리 실패에서 비롯된 것으로, 가상자산 파생상품 시장의 잠재적 위험과 함께 성장하는 탈중앙화 거래소 생태계의 현재를 보여주는 단면이라 할 수 있다.