
팝마트 주가 급락: 중국 외 매출 부진에 씨티 목표가 하향
 CNBC2026년 8월 21일 16:181
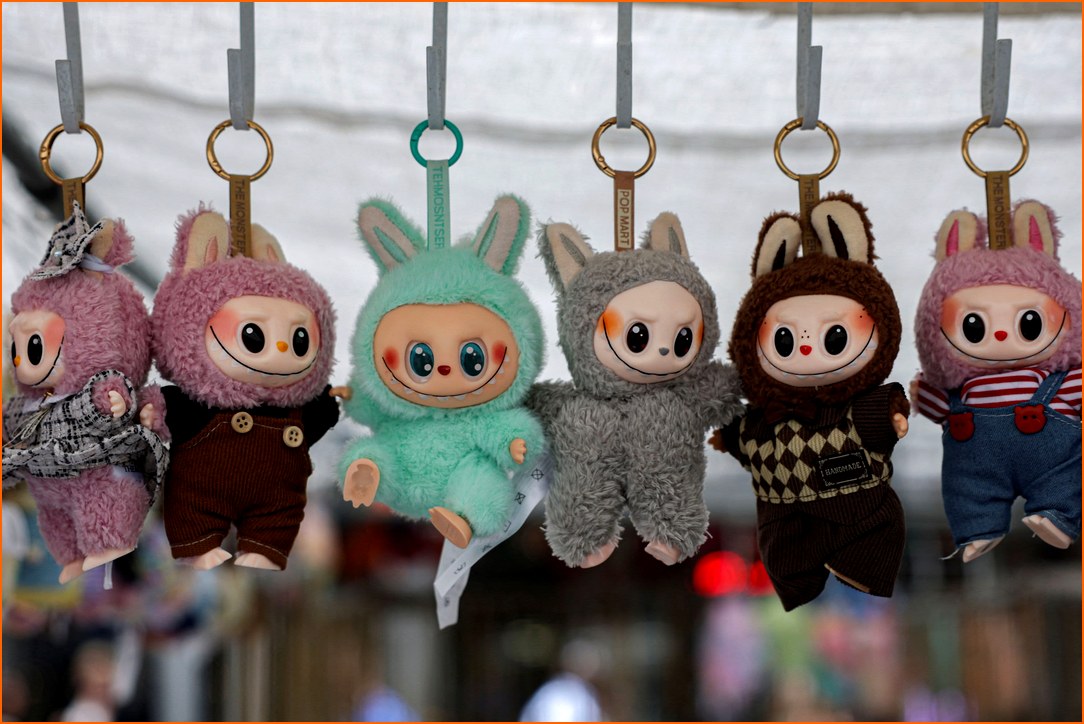
홍콩 증시에서 인기 피규어 제조사 팝마트(Pop Mart)의 주가가 5일(현지시간) 4% 이상 급락하며 투자자들의 우려를 자아냈다. 상반기 실적 발표에서 중국 외 지역 매출이 예상치를 하회한 것이 주요 원인으로 지목되었으며, 이에 따라 씨티증권은 목표 주가를 하향 조정했다.
팝마트는 6월 30일 마감된 상반기 매출액이 전년 동기 대비 23.8% 증가한 171억 7천만 위안(약 25억 5천만 달러)을 기록했다고 발표했다. 하지만 이러한 성장세는 지역별로 큰 편차를 보였다. 특히 아시아·태평양 지역(중국 제외) 매출은 9.7% 감소했으며, 미주 지역에서도 16.5%의 하락세를 기록했다. 반면, 중국 내수 시장에서는 47.3%라는 높은 성장률을 달성하며 실적을 견인했다.
씨티증권은 이번 실적 결과가 기대치에 미치지 못했다고 평가하며, 특히 해외 시장에서의 부진을 문제점으로 지적했다. 해외 시장 매출은 전년 동기 대비 11% 감소한 것으로 나타났다. 씨티증권은 보고서를 통해 팝마트가 전 세계적으로 재고 관리, 공급망, 창고 및 물류 운영, 매장 운영 등 다양한 측면에서 어려움에 직면해 있다고 분석했다. 이러한 복합적인 요인들이 해외 시장에서의 매출 감소를 초래한 것으로 분석된다.
이에 따라 씨티증권은 팝마트의 2026년 그룹 매출 전망치를 기존보다 8% 하향 조정했으며, 목표 주가 또한 198 홍콩달러로 낮췄다. 팝마트 경영진 역시 예상보다 많은 도전 과제와 경쟁 압력으로 인해 2026년 매출 성장률 20%라는 초기 목표 달성이 어려울 수 있다고 시사한 것으로 전해졌다. 이러한 경영진의 언급은 향후 성장 전망에 대한 불확실성을 더욱 증폭시키는 요인이 되었다.
실제로 팝마트 주가는 이날 오후 홍콩 증시에서 3.9% 하락한 147.70 홍콩달러(약 18.84달러)에 거래되며 투자 심리 위축을 반영했다. 팝마트는 '라부부(Labubu)' 캐릭터 등 독창적인 디자인의 아트토이로 홍콩을 비롯한 아시아 시장에서 큰 성공을 거두며 급성장해왔다. 하지만 최근 글로벌 경기 둔화, 소비 심리 위축, 그리고 중국 내 경쟁 심화 등의 요인이 복합적으로 작용하며 성장세 둔화에 대한 우려가 제기되고 있다.
전문가들은 팝마트의 향후 실적은 중국 내수 시장의 견조한 성장세와 더불어 해외 시장에서의 리스크 관리가 얼마나 효과적으로 이루어지느냐에 달려있다고 분석한다. 특히, 해외 시장에서의 브랜드 인지도를 유지하면서도 현지 소비자들의 니즈를 충족시키기 위한 차별화된 전략 수립이 시급하다는 지적이다. 또한, 온라인 채널 강화 및 현지 문화에 맞는 마케팅 활동 확대 등을 통해 성장 동력을 확보해야 할 과제를 안고 있다.
CNBC 등 외신들은 팝마트의 이번 주가 하락이 단순히 한 기업의 실적 문제를 넘어, 중국을 포함한 글로벌 소비재 시장의 불확실성을 보여주는 사례로 해석하고 있다. 특히, 팬데믹 이후 급격히 성장했던 아트토이 시장의 성장세가 둔화될 가능성에 대한 경계감도 높아지고 있다. 투자자들은 팝마트의 향후 실적 발표와 경영진의 전략 변화를 예의주시하며 신중한 투자 결정을 내릴 것으로 보인다.
한편, 팝마트는 이번 실적 발표와 관련하여 구체적인 해외 시장 부진 원인에 대한 추가적인 설명이나 개선 계획을 내놓지는 않았다. 하지만 씨티증권의 이번 목표 주가 하향 조정은 단기적으로 팝마트 주가에 하방 압력으로 작용할 가능성이 높다. 장기적인 관점에서는 팝마트의 브랜드 파워와 중국 내 강력한 입지를 바탕으로 한 점진적인 회복 가능성도 배제할 수 없다는 분석도 공존하고 있다. 향후 팝마트의 주가 흐름은 글로벌 경제 상황, 소비자 심리 변화, 그리고 회사의 경영 전략 및 실행 능력에 따라 달라질 것으로 전망된다.