
미국, 암호화폐 '신종 은행' 규제 승인… 전통 은행과 다르다
 CryptoSlate2026년 8월 23일 18:002
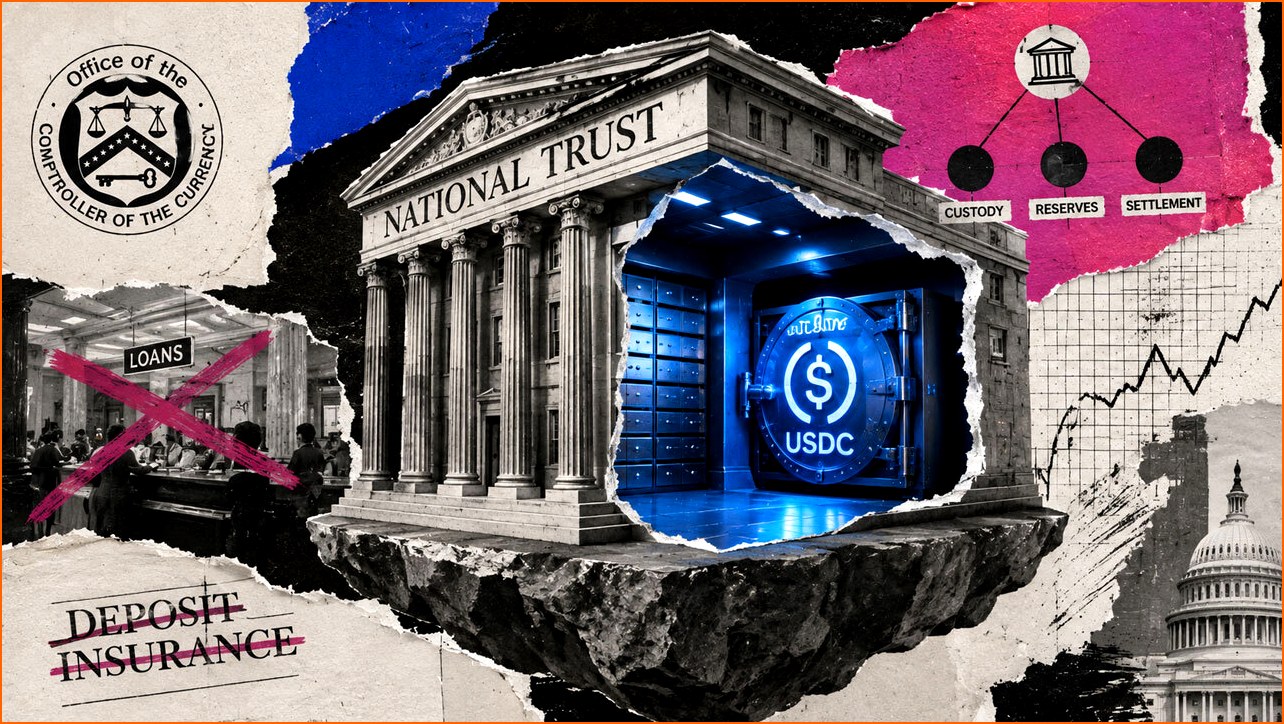
미국에서 암호화폐 기업을 위한 새로운 형태의 '은행'들이 등장하고 있다. 다만, 이들 신종 은행은 우리가 통상적으로 알고 있는 예금 수취, 대출, FDIC 보험 등을 제공하는 전통적인 은행과는 근본적으로 다른 모델을 따른다. 최근 서클(Circle)이 미국 통화감독청(OCC)으로부터 국가 신탁 은행(National Trust Bank) 운영 허가를 최종 승인받으면서 이러한 움직임이 가속화되고 있다.
이번 서클의 신설 은행인 '퍼스트 내셔널 디지털 커런시 뱅크(First National Digital Currency Bank)', 즉 '서클 내셔널 트러스트(Circle National Trust)'는 일반적인 은행과 달리 고객 예금을 받거나 대출을 제공하지 않는다. 대신 암호화폐 자산의 보관(custody), 담보물 관리(reserves), 그리고 거래 결제(settlement)와 같은 특화된 서비스에 집중한다. 이는 연방 정부의 감독을 받지만, 전통 은행의 핵심 사업 모델과는 거리를 두는 형태다.
이러한 '비-은행 은행(non-bank bank)'이라는 법적 형태는 암호화폐 산업 이전에도 존재해왔다. OCC는 이미 지난 12월부터 5개의 디지털 자산 관련 신청을 승인한 바 있으며, 이들 중 상당수는 조건부 승인 후 운영 준비 중에 있다. 모건 스탠리(Morgan Stanley)와 같은 전통 금융 기관도 OCC의 신탁 은행 승인을 통해 7조 2천억 달러(3월 31일 기준)에 달하는 자산을 관리하고 있으며, 이 중 1조 7천억 달러는 보관 및 수탁 계좌에 해당한다. 이는 암호화폐 기업들이 규제 환경 속에서 자신들의 자산을 안전하게 관리하고, 기존 금융 시스템과의 연결성을 강화하는 데 유리한 환경을 제공한다.
전통적인 상업 은행은 예금 수취, 지급결제, 신용 공여, 자산 보관 등 다양한 기능을 통합적으로 제공한다. 예금 보험은 고객의 신뢰를 유지하는 기반이 되며, 대출은 은행 수익의 상당 부분을 차지한다. 하지만 국가 신탁 은행은 본질적으로 수탁 업무, 즉 타인을 위해 자산을 보유하고 관리하며, 지시를 이행하고 기록을 유지하는 데 중점을 둔다. OCC의 신탁 은행 지침에 따르면, 대다수의 국가 신탁 은행은 대출을 제공하거나 예금을 받지 않으며 FDIC 보험도 적용되지 않는다.
이러한 모델은 디지털 자산의 특성과 잘 부합한다. 암호화폐 기업들은 규제된 법인을 통해 개인 키를 안전하게 보관하고, 고객 자산을 분리하며, 토큰화된 자산을 관리하고, 전통적인 결제 시스템과 연계할 필요가 있다. 스테이블코인 발행사들도 연방 감독 기관의 심사를 견딜 수 있는 준비물 보관 및 상환 운영이 필요하다. 이 모든 업무는 소매 지점망이나 주택담보대출 포트폴리오를 필요로 하지 않는다.
OCC의 승인은 암호화폐 기업들에게 전통 금융 시장에서 요구되는 규제적 틀을 제공하는 동시에, 기존 금융 시스템의 핵심 수익 모델과는 차별화된 방식으로 사업을 영위할 수 있는 길을 열어준 것으로 평가된다. 이는 결국 암호화폐 자산의 제도권 편입을 촉진하고, 기관 투자자들의 참여를 확대하는 데 기여할 것으로 예상된다.
리플(Ripple), 비트고(BitGo), 피델리티 디지털 애셋(Fidelity Digital Assets), 팍소스(Paxos), 브릿지(Bridge), 크립토닷컴(Crypto.com), 코인베이스(Coinbase), 모건 스탠리, 월드 리버티 파이낸셜(World Liberty Financial) 등 다수의 주요 암호화폐 관련 기업들이 이미 OCC로부터 다양한 형태의 승인을 받았거나 심사를 진행 중이다. 이러한 기업들은 자신들의 사업 모델에 맞춰 각기 다른 형태의 금융 서비스 제공을 준비하고 있다.
이번 서클의 사례는 암호화폐 자산의 보관 및 결제 등 핵심 기능에 집중하는 '디지털 자산 은행'이 연방 규제망 안에서 어떻게 자리 잡을 수 있는지를 보여주는 중요한 선례가 될 것이다. 이는 암호화폐 시장의 성숙과 함께 더욱 다양한 형태의 혁신적인 금융 서비스가 등장할 가능성을 시사한다. 다만, 이러한 신종 은행 모델이 장기적으로 안정적인 자금 조달 기반을 확보하고, 암호화폐 토큰의 대규모 이전(migration)으로 인한 금융 리스크를 어떻게 관리할지는 앞으로 지켜봐야 할 과제다.