
비트코인 ETF, 개인 투자자 접근성 25배 확대… 50억 달러 이미 유입
 CryptoSlate2026년 8월 28일 05:051
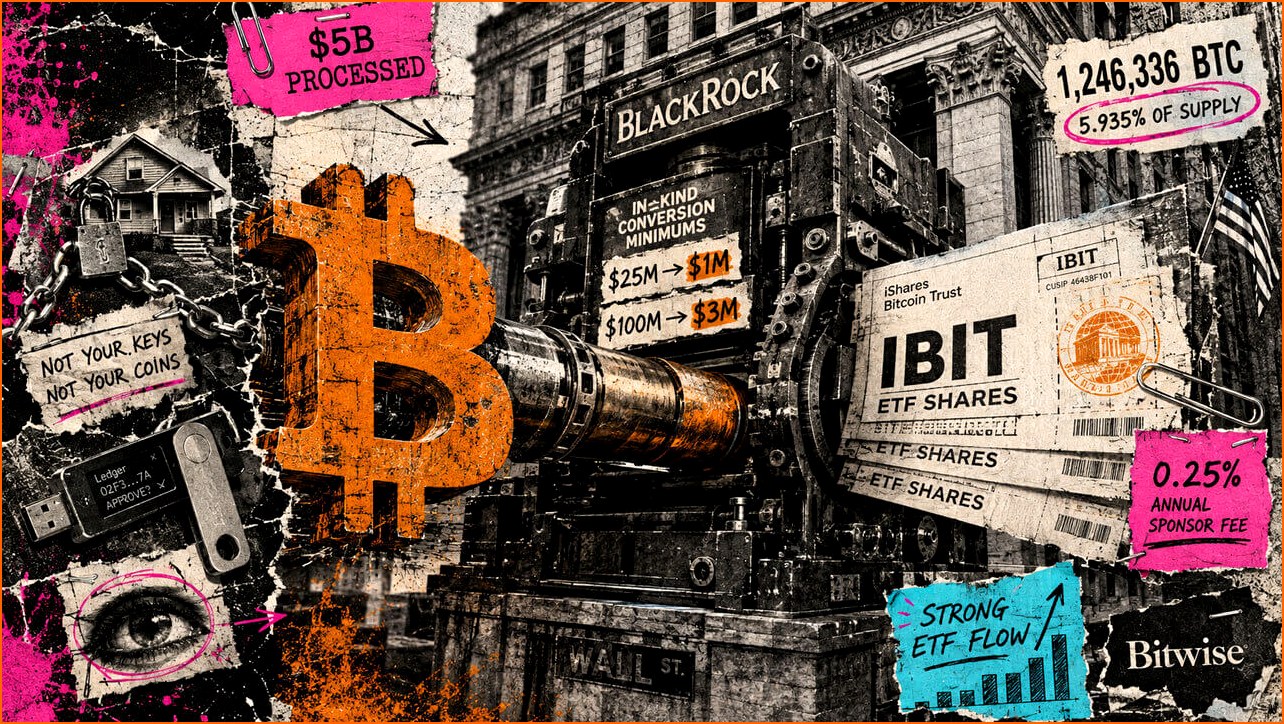
블랙록이 자체 보관(Self-custody) 비트코인을 현물 비트코인 상장지수펀드(ETF)로 직접 전환하는 데 필요한 최소 거래 금액을 2500만 달러에서 100만 달러로 대폭 낮추면서, 월스트리트의 기관 투자자 및 고액 자산가들의 비트코인 ETF 투자 진입 장벽이 25배 가까이 낮아졌다. 이러한 조치는 이미 50억 달러 이상의 비트코인이 ETF로 유입되는 성과를 거두고 있으며, 향후 비트코인 시장에 상당한 변화를 가져올 것으로 전망된다.
블랙록은 자사의 iShares Bitcoin Trust ETF(IBIT)의 '현물 전환(in-kind conversion)' 최소 거래 단위를 기존 2500만 달러에서 100만 달러로 인하한다고 밝혔다. 이는 과거 최상위 고래 투자자들만을 대상으로 했던 서비스를 훨씬 더 넓은 범위의 패밀리 오피스 및 고액 자산가들에게 제공할 수 있게 되었음을 의미한다. 블랙록에 따르면, 이 서비스 출시 이후 현재까지 50억 달러 이상의 비트코인이 ETF로 전환되었다. 이러한 전환은 개인이 직접 비트코인을 보유하고 관리하는 부담을 줄여주는 동시에, 비트코인을 ETF 수탁 기관 내에 집중시키는 효과를 가져온다. 이는 수수료 발생 및 인프라 의존도를 높이는 측면도 있지만, 개인 투자자 입장에서는 보다 간편하고 효율적인 투자 방식이 될 수 있다.
경쟁사인 비트와이즈(Bitwise) 역시 이와 유사한 움직임을 보였다. 비트와이즈는 초기 1억 달러에서 5000만 달러, 그리고 최근에는 300만 달러까지 현물 전환 최소 금액을 단계적으로 낮추며 기관 투자자들의 접근성을 강화했다. 이는 기존 최소 거래 금액 대비 97%라는 파격적인 인하율이다. 이러한 현물 전환은 비트코인 가격 노출을 그대로 유지하면서 비트코인을 펀드 수탁 구조 내로 이동시키는 방식으로, 투자자가 직접 비트코인을 매각하고, 달러로 환전한 후, 다시 ETF를 매수하는 번거로운 과정을 간소화한다. 또한, 매도 과정에서 발생할 수 있는 잠재적 세금 부담이나 거래 비용을 절감하는 효과도 있다.
100만 달러라는 최소 금액 역시 일반 개인 투자자에게는 여전히 높은 진입 장벽일 수 있지만, 2500만 달러 또는 1억 달러를 단일 거래에 투입할 수 있는 극소수의 투자자들과 비교했을 때 훨씬 많은 투자자들의 참여를 유도할 수 있다. 낮은 최소 거래 금액 설정은 자체 보관을 영구적인 정체성으로 보기보다는, 기관 투자 대안과 비교하여 비용을 측정할 수 있는 서비스 선택지로 변화시키고 있다.
과거에는 현물 ETF 발행을 위한 '현물 생성(in-kind creation)' 절차가 기관 투자자 및 승인된 참여자(Authorized Participant, AP)들에게만 제한적으로 제공되었다. 투자자는 AP를 통해 비트코인을 신탁 계좌로 이체하고, 신탁은 해당 비트코인에 상응하는 ETF 주식을 발행하여 AP에게 지급한다. AP는 다시 해당 ETF 주식을 투자자 계좌에 입금한다. 일반 투자자들은 여전히 현금으로 ETF 주식을 매매하는 방식을 이용한다.
하지만 미국 증권거래위원회(SEC)는 2025년 7월, 암호화폐 상장지수증권(ETP)에 대한 현물 생성 및 환매를 승인하며, 초기 현금 기반 거래의 제약을 철폐했다. 이는 스프레드, 세금, 자금 흐름에 미치는 영향 등을 종합적으로 분석한 결과이다. IBIT의 운영 문서 역시 승인된 참여자 또는 그 고객이 ETF 주식 생성을 위해 신탁의 거래 계좌로 비트코인을 예치할 수 있도록 명시하고 있다.
이번 블랙록과 비트와이즈의 최소 거래 금액 인하는 단순히 기술적인 변화를 넘어, 비트코인 투자 생태계 전반에 걸쳐 중요한 의미를 지닌다. 첫째, 기관 투자자들의 비트코인 보유 및 거래 방식에 변화를 가져올 것이다. 기존에는 현금으로 ETF를 구매하는 것이 일반적이었지만, 이제는 직접 보유한 비트코인을 ETF로 전환하는 것이 더 매력적인 선택지가 될 수 있다. 둘째, 개인 고액 자산가들의 ETF 투자 참여를 확대하여 비트코인 ETF 시장의 성장을 가속화할 것으로 예상된다. 셋째, 비트코인 자체의 유동성을 증가시키고, ETF 시장과의 연동성을 강화하는 데 기여할 수 있다. 비트코인이 규제 당국의 승인을 받은 금융 상품으로 더욱 깊숙이 편입되는 과정으로 해석될 수 있다.
그러나 이러한 변화는 비트코인의 탈중앙화 정신과 일부 충돌할 수 있다는 지적도 있다. 비트코인이 ETF 수탁 기관 내에 집중될 경우, 소수의 대형 수탁 기관이 시장에 미치는 영향력이 커질 수 있으며, 이는 잠재적으로 중앙화 위험을 높일 수 있다는 우려도 제기된다. 또한, 현물 전환 과정에서 발생하는 수수료 구조 및 ETF 운용사의 이익 증대 가능성 등도 면밀히 살펴볼 필요가 있다.
결론적으로, 블랙록과 비트와이즈의 현물 전환 최소 금액 인하는 비트코인 ETF 시장에 새로운 국면을 열고 있다. 기관 투자자 및 고액 자산가들의 접근성이 획기적으로 개선되면서 비트코인의 제도권 편입이 더욱 가속화될 것으로 보인다. 이는 비트코인 가격 상승에 긍정적인 영향을 미칠 수 있는 요인이지만, 동시에 시장의 탈중앙화와 관련된 논쟁을 다시 불러일으킬 가능성도 내포하고 있다. 향후 시장 참여자들의 반응과 규제 당국의 움직임에 주목할 필요가 있다.