
美 재무부, 7390억 달러 신규 채권 발행...암호화폐 유동성 흡수 우려
 CryptoSlate2026년 8월 30일 19:501
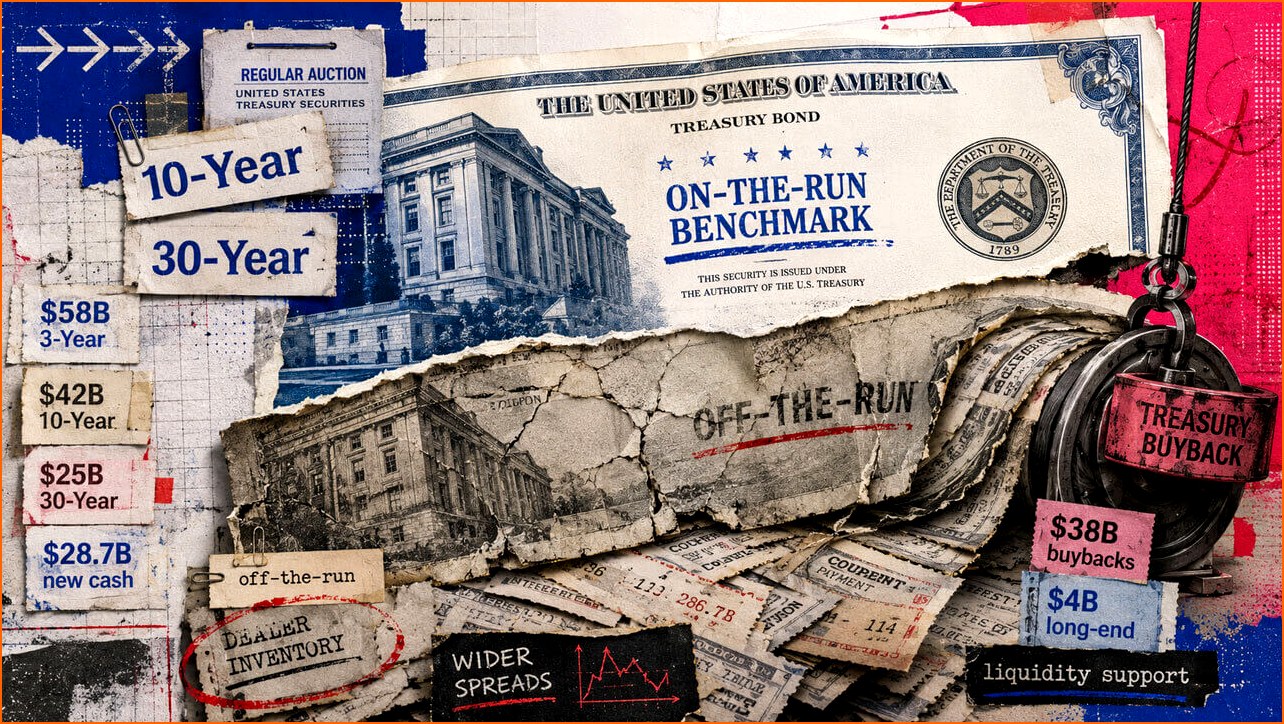
미국 재무부가 오는 7월부터 9월까지 7390억 달러(약 1020조 원)에 달하는 막대한 규모의 신규 국채를 발행할 예정인 가운데, 이는 암호화폐 시장의 유동성을 상당 부분 흡수할 수 있다는 분석이 나왔습니다. 동시에 재무부는 만기가 도래하거나 매입 대상이 되는 기존 국채를 투자자들에게 상환하는 방식의 바이백(Buyback, 자사주 매입과 유사한 개념) 프로그램도 병행할 예정이어서 시장의 이목이 집중되고 있습니다.
이번 발표는 언뜻 보기에 정부의 두 가지 상반된 금융 활동이 동시에 진행되는 것으로 비춰질 수 있습니다. 신규 채권 발행은 정부의 자금 조달 목적을, 기존 채권 매입은 부채 관리 및 시장 안정화 목적을 띠고 있기 때문입니다. 하지만 이는 별개의 회계 장부에서 관리되며 서로 다른 문제를 해결하기 위한 조치로 설명됩니다. 신규 발행은 정부 운영 자금을 조달하고 시장의 벤치마크 역할을 할 새로운 국채를 만드는 데 중점을 두는 반면, 바이백은 특정 만기의 국채를 소각하거나 재무부의 현금 잔고를 관리하는 데 목적이 있습니다.
미 재무부의 8월 발표에 따르면, 9월 말 기준으로 약 9500억 달러의 현금 잔고를 유지하고, 10월부터 12월까지는 추가로 6280억 달러의 자금을 조달할 계획입니다. 또한, 현재 분기 동안 유동성 지원을 위한 최대 380억 달러 규모의 바이백과 단기 현금 관리를 위한 250억 달러 규모의 바이백을 승인했습니다.
특히 주목할 점은 재무부가 8월 19일 바이백 프로그램을 확대했다는 사실입니다. 기존 10~20년물 및 20~30년물 국채 매입 규모를 기존 20억 달러에서 최소 40억 달러로 늘렸으며, 이는 9월 9일부터 11월 4일까지 진행되는 운영에 적용됩니다. 이러한 확대 조치는 기존 국채 시장의 유동성이 낮은 부분을 공략하려는 재무부의 의도를 보여줍니다.
신규 채권 발행 일정은 기존대로 유지되며, 매입된 국채는 일반적으로 신규 발행을 통해 대체될 것임을 확인했습니다. 이는 정부가 동일한 금융 사이클 내에서 국채를 매각하고 매입할 수 있는 여지를 제공합니다. 이번 바이백 프로그램의 확대로 인해 당초 발표되었던 380억 달러라는 분기별 상한선이 장기물 매입에는 최종적인 한계치가 아닐 수 있음을 시사합니다.
**국채 시장의 역할과 바이백의 영향**
미 재무부는 국채, 물가연동국채(TIPS), 물가연동 국채(TIPS) 등을 발행하여 연방 정부의 수입과 지출 간의 격차를 메우고, 만기 도래하는 부채를 재융자하며, 현금 잔고를 유지합니다. 단기 국채(Bills)는 1년 이내에 만기가 도래하며 일반적으로 할인된 가격으로 판매되는 반면, 중기 국채(Notes)와 장기 국채(Bonds)는 2년에서 30년에 걸쳐 6개월마다 이자를 지급합니다. '쿠폰(Coupon)'이라는 용어는 과거 이자 지급을 위해 투자자들이 직접 잘라내던 종이 증서에서 유래된 명칭입니다.
국채 입찰은 새로운 채권을 발행하거나 기존 채권을 재발행하는 방식으로 이루어집니다. 경쟁 입찰을 통해 시장이 결정하는 수익률과 가격이 정해집니다. 새로 발행된 10년 만기 국채는 새로운 CUSIP(증권 식별 번호)를 부여받고 현재의 벤치마크가 되며, 재발행은 추후 입찰에서 해당 채권의 공급을 늘리는 효과를 가져옵니다. 예를 들어, 8월의 재무 조달 계획에는 580억 달러 규모의 3년 만기 국채, 420억 달러 규모의 10년 만기 국채, 250억 달러 규모의 30년 만기 국채 발행이 포함되었으며, 만기 도래 증권을 감안했을 때 287억 달러의 신규 자금을 확보했습니다.
만기 구간별로 가장 최근에 발행된 채권이 '온더런(on-the-run)' 이슈가 되며, 일반적으로 비교 가능한 오래된 국채보다 더 자주 거래되고 매수-매도 호가 스프레드가 좁습니다. 거래 당사자와 기관 투자자들은 이를 헤징 및 가격 발견(price discovery)에 활용하며, 재무부는 벤치마크 입찰을 유지해야 하는 이유를 여기에 두고 있습니다.
**암호화폐 시장의 잠재적 위험 요인**
이번 재무부의 대규모 국채 발행 및 바이백 프로그램은 암호화폐 시장에 직접적인 영향을 미칠 수 있습니다. 주요 분석가들은 재무부가 발행하는 국채, 특히 단기 국채는 안전 자산으로서 높은 매력을 가지고 있어 투자자들의 현금을 흡수할 가능성이 높다고 지적합니다. 이는 암호화폐 시장으로 유입될 수 있는 잠재적 투자 자금을 줄이는 결과를 초래할 수 있습니다.
암호화폐 시장의 유동성은 종종 주식 시장이나 전통 금융 시장의 유동성과 밀접하게 연관되어 움직입니다. 특히, 재무부의 국채 발행 증가는 시중 금리 상승 압력으로 작용할 수 있으며, 이는 위험 자산으로 분류되는 암호화폐의 매력도를 상대적으로 떨어뜨릴 수 있습니다. 투자자들은 더 높은 수익률을 제공하는 안전한 국채 상품으로 자금을 이동시킬 가능성이 있으며, 이는 비트코인, 이더리움 등 주요 암호화폐의 가격 하락 압력으로 작용할 수 있습니다.
또한, 재무부의 바이백 프로그램은 시장에서 특정 국채의 공급을 줄이는 효과를 가져올 수 있습니다. 이는 해당 국채의 가격 상승을 유도하고 수익률을 낮추는 요인이 될 수 있습니다. 그러나 이러한 프로그램이 암호화폐 시장에서 유동성을 직접적으로 흡수하는 메커니즘은 아니지만, 전체적인 투자 심리와 자금 흐름에 간접적인 영향을 미칠 수 있습니다.
**투자자들의 전략적 대응 필요**
결론적으로, 미국 재무부의 대규모 국채 발행 및 바이백 계획은 암호화폐 시장의 유동성에 대한 잠재적인 압박 요인으로 작용할 수 있습니다. 투자자들은 이러한 거시 경제적 변화를 면밀히 주시하며, 포트폴리오를 재조정하고 위험 관리에 대한 전략적 접근을 강화해야 할 필요가 있습니다. 특히, 암호화폐 시장 진입을 고려하거나 기존 투자를 유지하려는 투자자들은 거시 경제 지표, 금리 동향, 그리고 재무부의 정책 변화 등을 종합적으로 고려하여 신중한 의사 결정을 내려야 할 것입니다. 비트코인의 가격 움직임은 이러한 자금 흐름 변화에 민감하게 반응할 가능성이 높으므로, 시장 전반의 유동성 변화를 이해하는 것이 중요합니다.