
비트코인 선물 시장, CME-코인베이스 격차… 청산 '폭풍' 예고
 CryptoSlate2026년 9월 1일 02:053
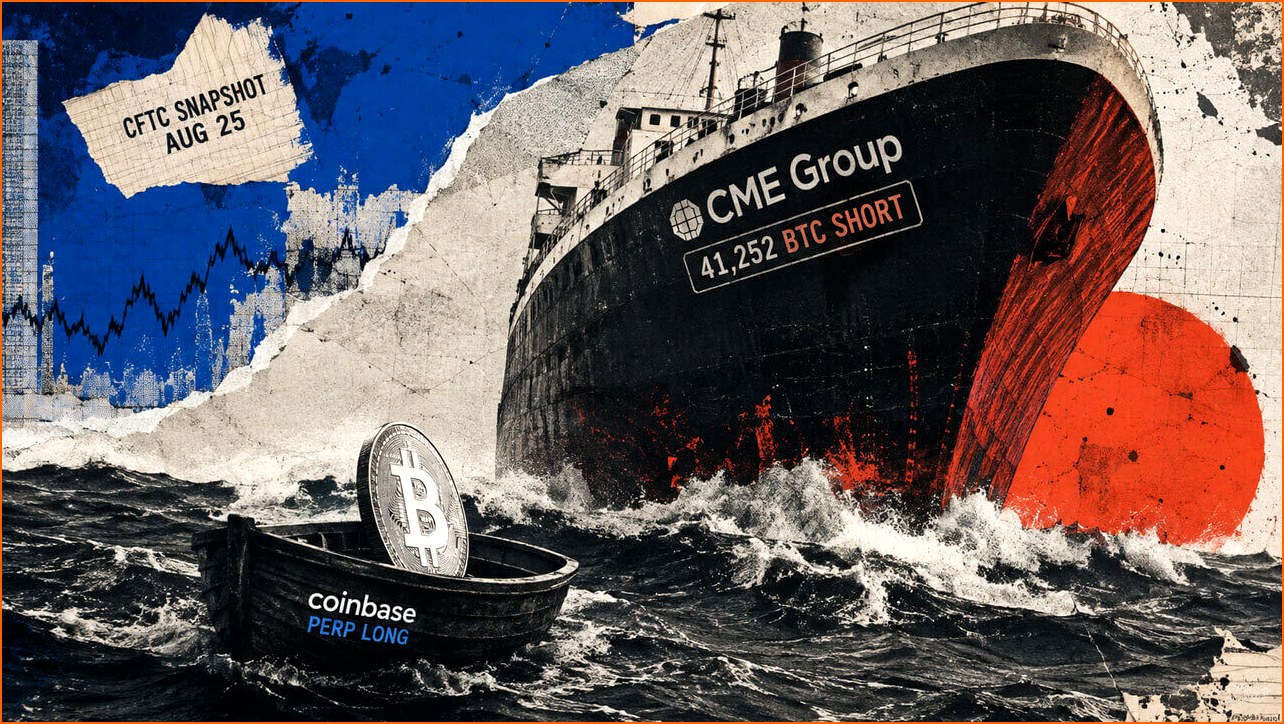
비트코인 파생상품 시장에서 시카고상업거래소(CME)와 코인베이스 간의 극심한 포지션 격차가 잠재적인 대규모 청산 위험을 경고하고 나섰습니다. 특히 CME에서 헤지펀드들이 막대한 규모의 순매도(net short) 포지션을 유지하고 있는 반면, 코인베이스에서는 소규모 순매수(net long) 포지션이 나타나면서 시장의 변동성을 키울 수 있다는 분석이 제기되고 있습니다.
미국 상품선물거래위원회(CFTC)의 8월 25일 자료에 따르면, CME의 비트코인 선물 시장(표준 및 마이크로 계약 포함)에서 헤지펀드들은 총 41,252.1 비트코인 상당액의 순매도 포지션을 보유하고 있었습니다. 이는 선물 시장에서 가격 하락에 베팅하는 포지션이 압도적으로 많다는 것을 의미합니다. 반면, 같은 날 코인베이스의 나노 비트코인 영구 선물 계약 시장에서는 해당 범주(leveraged funds)의 순매수 포지션이 불과 151 비트코인에 그쳤습니다. 이는 가격 상승에 베팅하는 포지션이 매우 적다는 것을 시사합니다.
이러한 포지션 불균형은 단순히 방향성의 차이뿐만 아니라 규모의 차이에서도 두드러집니다. CME의 비트코인 선물 계약의 총 미결제 약정(open interest)은 약 118,267 비트코인 상당액에 달하는 반면, 코인베이스의 미결제 약정은 2,322 비트코인에 불과했습니다. 이는 CME 시장의 규모가 코인베이스보다 약 51배 크다는 것을 의미하며, 헤지펀드들의 순매도 규모는 코인베이스의 순매수 규모보다 약 272배 더 컸습니다.
CME의 표준 비트코인 선물 계약은 5 BTC, 마이크로 비트코인 선물 계약은 0.1 BTC를 나타냅니다. CFTC 보고서에 따르면, 헤지펀드들은 표준 계약에서 8,114 계약(40,570 BTC)의 순매도를, 마이크로 계약에서는 6,821 계약(682.1 BTC)의 순매도를 기록했습니다. 이를 합산하면 약 41,252 BTC에 달하는 규모입니다.
반면, 코인베이스의 나노 영구 선물 계약은 0.01 BTC를 나타냅니다. 이 시장에서 15,162 계약의 순매수는 151 BTC 상당액과 같습니다. 이는 총 1,195 BTC 상당액의 매수 포지션에서 1,043 BTC 상당액의 매도 포지션을 차감한 잔액입니다.
주목할 점은 CME의 비트코인 선물 시장 포지션이 더욱 순매도 쪽으로 기울었다는 것입니다. 8월 18일부터 25일까지 일주일 동안 표준 계약 순매도 포지션은 3,295 BTC, 마이크로 계약 순매도 포지션은 777 BTC 증가했습니다. 이를 합하면 총 4,072 BTC에 달하는 순매도 포지션 강화입니다.
그러나 이러한 베어리시(bearish, 약세) 포지션이 반드시 직접적인 하락 베팅이라고 단정하기는 어렵습니다. CFTC 보고서의 계정 정보는 선물 계약 포지션과 현물 비트코인, 상장지수펀드(ETF) 보유량, 또는 다른 거래소에서의 헤지 포지션을 직접적으로 연결하지 않습니다. 또한, 8월 25일 기준 CME의 선물 가격과 코인베이스의 펀딩 비율(funding rate)에 대한 일치된 데이터가 없는 상황에서, 해당 순매도 포지션이 가격 하락을 의도한 것인지, 아니면 현물 매수와 연계된 캐리 트레이드(carry trade) 또는 기타 헤지 전략의 일부인지 명확히 구분하기 어렵습니다.
CME 비트코인 선물 포지션의 청산은 숨겨진 두 번째 다리에 달려 있습니다.
만약 CME의 순매도 포지션이 방향성을 가진 순수 베팅이라면, 급격한 가격 상승(squeeze) 발생 시 코인베이스의 현재 순매수 규모보다 훨씬 큰 규모의 자금이 선물 계약 매수에 나서야 할 것입니다. 이는 가격을 더욱 급등시킬 수 있습니다. 하지만 만약 이 포지션이 캐리 트레이드의 일부라면, 포지션 청산은 선물 계약 매수와 함께 현물 비트코인 또는 ETF 자산의 매도를 동반하게 됩니다. 이는 현물 인도 파생상품 분석에서 언급되는 '두 번째 다리' 구조와 유사하며, 이러한 현물 매도 물량은 보고된 선물 계약 청산으로 인한 가격 상승 압력을 일부 상쇄할 수 있습니다.
코인베이스는 영구 선물 시장의 특성상 자체적인 청산 위험을 발생시킬 수 있습니다. 그러나 151 BTC라는 소규모 순매수 규모만으로는 이러한 위험의 전체 규모나 청산 가격대를 파악하기 어렵습니다. 코인베이스의 작은 규모는 CME의 훨씬 큰 포지션을 자체적으로 상쇄하기에는 역부족입니다.
한편, 비트코인 현물 ETF의 자금 흐름 또한 시장 타이밍에 대한 단서를 제공합니다. Farside 데이터를 보면, 미국 비트코인 현물 ETF는 8월 24일부터 27일까지 11.2억 달러의 순유입을 기록했으나, 28일에는 2.01억 달러의 순유출을 보였습니다. 5거래일간의 흐름은 여전히 9.24억 달러의 순유입으로 마감했지만, 이러한 자금 유출입의 변동성은 시장 참여자들의 심리가 변화하고 있음을 시사합니다. 이러한 ETF 흐름의 변화는 선물 시장의 포지션 청산 시점과 맞물려 시장에 추가적인 변동성을 부여할 수 있습니다. 시장은 CME에서의 대규모 순매도 포지션이 어떻게 해소될지, 그리고 이것이 비트코인 가격에 어떤 영향을 미칠지에 주목하고 있습니다. 특히 헤지펀드들의 포지션 청산이 단순한 가격 하락 베팅이라면 상당한 매수 압력이 발생할 수 있으며, 이는 코인베이스와 같은 플랫폼의 포지션과 맞물려 극심한 가격 변동을 야기할 가능성이 있습니다. 투자자들은 이러한 파생상품 시장의 잠재적 위험과 함께 현물 ETF 자금 흐름 추이를 면밀히 관찰하며 투자 결정을 내려야 할 것입니다.