
마이클 세일러, 비트코인 소유권 새 지평 열다: 20억 달러 자본 순환 전략
 CryptoSlate2026년 9월 1일 15:557
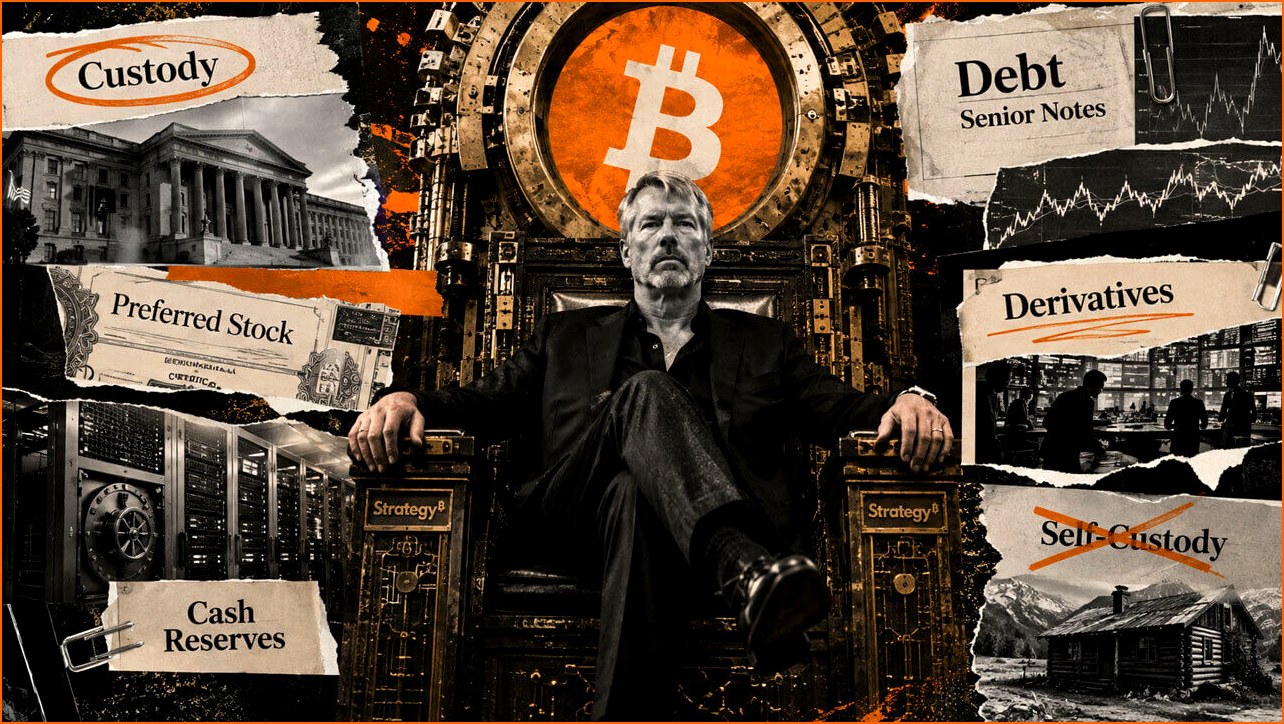
마이클 세일러(Michael Saylor)는 개인의 직접적인 비트코인 소유권과 기관의 투명한 비트코인 청구권이 공존할 수 있다는 혁신적인 주장을 펼치며 암호화폐 시장의 패러다임을 바꾸고 있다. 그는 최근 발표한 에세이 '비트코인 개혁(The Bitcoin Reformation)'을 통해 이러한 비전을 제시했으며, 이는 단순한 이론적 논의를 넘어 실제 비즈니스 모델로 구현되고 있다. 그의 회사인 마이크로스트래티지(MicroStrategy, 이하 MSTR)의 모회사인 세일러 인베스트먼트(Saylor Investments, 이하 '전략')는 이러한 전략을 통해 무려 20억 650만 달러(약 2조 7천억 원)의 순자본을 조달했으며, 현재 840,447 BTC(약 72조 원 규모)를 보유하고 있다. 또한, 달러 유동성을 확충하며 암호화폐 시장의 새로운 성장 동력을 제시하고 있다.
세일러의 '비트코인 개혁'은 '주권'을 직접 소유하거나 투명한 기관 청구권을 선택할 수 있는 능력으로 정의한다. 이는 개인이 직접 비트코인 키를 관리하는 '자기 수탁(self-custody)' 방식과, 은행이나 증권사 등 제3자를 통해 비트코인에 간접적으로 투자하는 방식 모두를 포괄하는 개념이다. 그는 자기 수탁이 비트코인의 핵심적인 가치인 탈중앙성과 검열 저항성을 지키는 데 필수적이지만, 모든 개인과 기관이 반드시 자기 수탁을 고집할 필요는 없다고 주장한다. 오히려 다양한 형태의 기관 투자는 비트코인 생태계의 폭넓은 채택을 촉진하고, 기관 투자자들의 자본을 비트코인 시장으로 끌어들여 전체 시장의 성장에 기여할 수 있다는 것이다.
이는 비트코인에 대한 '종이 비트코인(paper Bitcoin)'이라는 비판적 시각에 대한 반박으로도 해석된다. 세일러는 '종이 비트코인'이라는 표현이 마치 비트코인과 동일한 가치를 지닌 것처럼 오인될 수 있는 '근거 없는 약속'을 비판하는 데 유용하지만, 실제로는 상장지수펀드(ETF), 회사 주식, 우선주, 채권, 파생상품 등 다양한 비트코인 관련 금융 상품을 일률적으로 매도하는 표현으로 사용될 때 오히려 혼란을 야기한다고 지적한다. 그는 이러한 상품들은 비트코인 자체와는 분명히 다르며, 각기 고유한 특성과 위험을 내포하고 있음을 강조한다. 이러한 상품들의 유용성은 보유자의 필요, 즉 수탁, 소득, 유동성, 우선순위 또는 위험 이전의 요구에 따라 달라진다. 연기금, 은행, 보험사, 기업, 개인 등 다양한 주체들이 각자의 법적 형태에 맞춰 비트코인에 대한 노출을 추구할 수 있다는 것이다.
실제로 세일러 인베스트먼트의 최근 공시 자료는 이러한 그의 주장이 단순한 이상론이 아님을 증명한다. 지난 8월 24일 공개된 8-K 보고서에 따르면, 회사는 8월 17일부터 23일까지 1,826만 1,118주의 MSTR 주식을 매각하여 20억 650만 달러의 순수익을 올렸다. 이 중 일부는 8월 21일까지 결제가 완료되지 않았으며, 공개된 현금 잔고에는 8월 23일까지 결제가 예상되었던 수익이 포함되어 있다. 이러한 자금 조달은 회사가 보유한 비트코인 수량(840,447 BTC)을 그대로 유지하면서도, 달러 유동성을 대폭 확충하는 결과를 가져왔다.
회사는 조달된 자금 중 3억 달러를 'USD Reserve' 계정에 투입했으며, 1억 3,640만 달러를 사용하여 우선주(STRC) 143만 1,212주를 재매입했다. 나머지 자금은 기존의 'USD Cash' 풀을 증액하는 데 사용된 것으로 보인다. 이러한 자본 재분배 전략은 세일러가 추구하는 '자기 수탁'과 '기관 수탁'의 공존, 그리고 다양한 형태의 비트코인 관련 금융 상품을 통해 기관 투자자들의 자본을 유치하려는 그의 의지를 명확히 보여준다.
세일러는 자기 수탁을 '필수적인 탈출 권리'이자 중개자에 대한 견제 장치로 간주한다. 그러나 그는 이 권리를 모든 개인과 기관에 대한 의무로 전환하는 것을 거부한다. 이는 리스크 배분의 차이에 기반한다. 직접적인 비트코인 소유는 수탁자를 제거하는 대신, 소유자에게 키 관리, 백업, 상속 계획, 디지털 및 물리적 위협으로부터의 보호에 대한 책임을 부여한다. 반면, 기관 수탁은 법적, 거래 상대방, 집중화 위험을 추가하지만, 직무 분리, 다중 승인, 감사, 보험, 연속성 제공 등의 잠재적 이점을 제공한다. 이러한 리스크 배분의 차이는 투자자들이 자신의 성향과 필요에 맞는 투자 방식을 선택할 수 있도록 한다.
마이크로스트래티지의 이러한 자본 순환 전략은 비트코인 소유권의 정의를 확장하고, 기관 자본의 유입을 용이하게 함으로써 비트코인 생태계의 지속적인 성장을 이끌어낼 것으로 기대된다. 세일러의 비전은 비트코인이 단순한 투기 자산을 넘어, 디지털 시대의 새로운 형태의 소유권과 자본 축적 방식을 제시하는 혁신적인 자산으로 자리매김할 수 있음을 시사한다. 그는 비트코인 보유를 위한 다양한 경로를 제공함으로써, 더욱 넓은 투자자층을 끌어들이고 비트코인 네트워크의 보안과 탈중앙성을 강화하는 선순환 구조를 구축하고자 한다.
결론적으로, 마이클 세일러의 이러한 전략은 비트코인 시장의 구조를 근본적으로 재편하고 있다. 단순히 비트코인을 매입하여 보유하는 것을 넘어, 금융 공학을 활용하여 비트코인 관련 파생 상품 및 증권을 발행하고, 이를 통해 조달된 자본을 다시 비트코인 시장에 재투자하는 '자본 순환 고리'를 구축함으로써, 그는 비트코인의 가치 상승과 더불어 기관 투자자들의 참여를 확대하는 획기적인 방안을 제시하고 있다. 이는 비트코인의 미래에 대한 그의 확신과 함께, 전통 금융 시장과의 융합을 가속화하는 중요한 이정표가 될 것으로 평가받는다.