
로빈후드, 토큰화 주식으로 '밈코인' 도박장 전락…시장 불안 가중
 CryptoSlate2026년 9월 3일 19:205
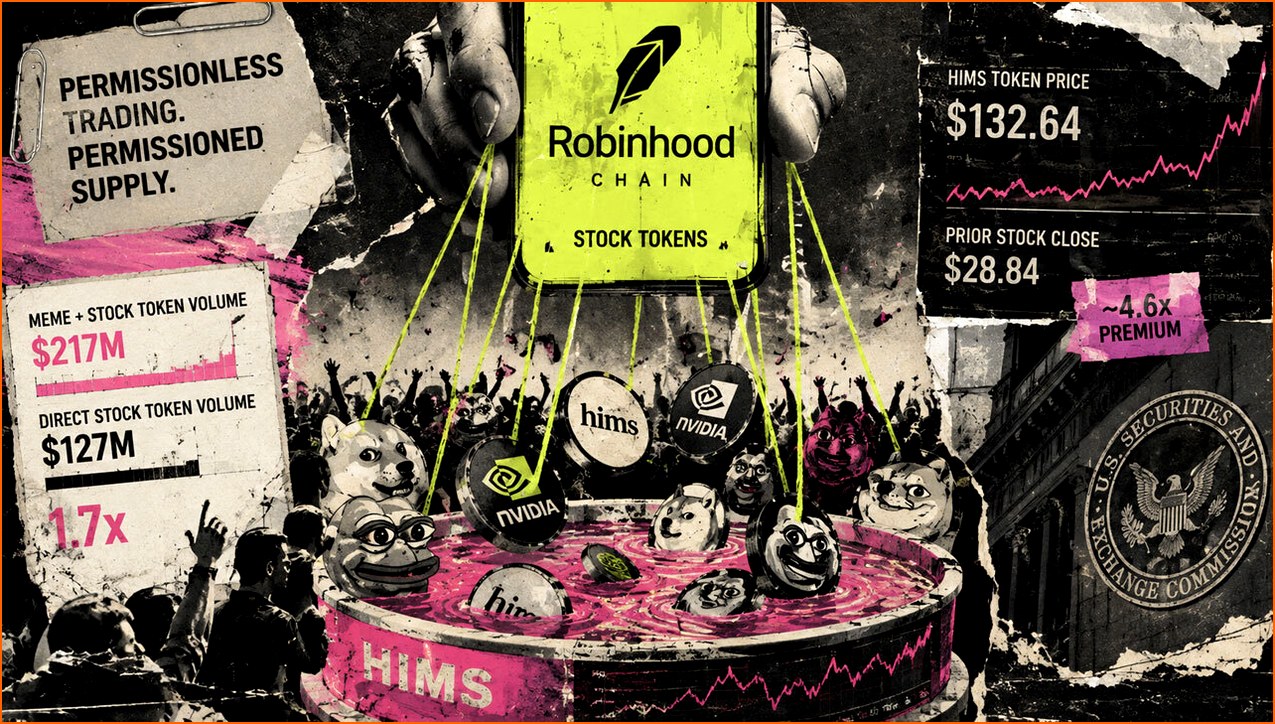
로빈후드(Robinhood)가 도입한 토큰화 주식 시스템이 예상치 못한 방향으로 흘러가며 금융 시장의 주의를 끌고 있다. 특히 '밈코인(memecoin)' 거래자들이 이 시스템을 활용해 막대한 규모의 거래량을 발생시키면서, 잠재적인 공급 병목 현상과 규제 위험에 대한 우려를 증폭시키고 있다.
최근 온체인 분석가 아담 테크(Adam Tehc)의 데이터에 따르면, 지난 9월 2일 로빈후드 체인(Robinhood Chain)에서 토큰화된 주식을 기반으로 한 밈코인 페어 거래량이 2억 1,700만 달러에 달한 것으로 집계되었다. 이는 같은 날 직접적인 주식 토큰 거래량인 1억 2,700만 달러를 훨씬 상회하는 수치다.
투자자들은 엔비디아(Nvidia)나 빔스앤허스(Hims & Hers)와 같은 기업의 토큰화된 주식을 마치 '파이프라인'처럼 활용하여, 로빈후드 자체적으로는 설계되지 않은 밈코인 경제를 구축하고 있는 것으로 분석된다.
로빈후드는 이러한 주식 토큰을 'ERC-20 표준의 토큰화된 부채 증권'으로 설명한다. 이는 보유자에게 기초 자산에 대한 경제적 노출을 제공하지만, 발행자에 대한 법적 또는 실질적인 소유권을 부여하지는 않는다. 새로운 토큰 공급은 발행 시 BBVI로 지정된 단일 승인된 참여자에 의해서만 독점적으로 관리된다. 즉, 이 참여자가 승인 절차를 거쳐야만 토큰을 발행할 수 있으며, 그 외의 모든 참여자는 이미 유통되는 토큰을 자유롭게 거래하고, 풀링하며, 활용할 수 있다.
이 과정에서 'BONER'라는 이름의 밈코인이 주목을 받았다. 이 밈코인은 당시 유통되던 빔스앤허스(HIMS) 주식 토큰 58,714개 중 31,198개를 매집하여 전체 토큰화된 공급량의 약 53%를 차지했다. 추가로 1,424개의 토큰이 별도의 밈 풀(meme pool)에 예치되어 있었다. 이로 인해 스테이블코인이나 이더리움(ETH)과의 일반적인 페어 거래에 사용될 수 있는 HIMS 토큰은 약 20,303개에 불과하여, 사실상 가격 발견 기능이 극도로 제한되는 상황이 발생했다.
이러한 현상은 뉴욕증권거래소(NYSE)가 주말 휴장한 사이에 더욱 극명하게 나타났다. 토큰화된 HIMS 증권은 최고 132.64달러까지 치솟았는데, 이는 직전 금요일 종가인 28.84달러에 비해 약 4.6배 높은 프리미엄을 기록한 수치다. 이는 소규모의 폐쇄 루프(closed-loop) 토큰 풀에서 자동화된 시장 메이커(AMM)의 공급 부족 현상이 발생했음을 보여준다. 더구나 가격을 조정할 수 있는 실제 시장은 문을 닫은 상태였다.
빔스앤허스의 실제 발행 주식 수는 약 2억 3,330만 주에 달하지만, 당시 거래된 HIMS 주식 토큰 58,714개는 이 중 약 0.025%에 불과하다. 또한, 해당 주식의 공매도(short interest) 물량은 약 5,870만 주에 육박하는데, 이는 일시적으로 가격을 조작한 토큰화된 공급량이 전체 공매도 물량의 약 0.1%에 불과했음을 의미한다. 즉, 실제 주식 시장에는 큰 영향을 미치지 않았지만, 그 위에 구축된 훨씬 작고 새로운 시장의 신뢰도에 타격을 입힌 셈이다.
이후 실제 주식 시장이 재개되자, BBVI는 약 4,000개의 새로운 HIMS 주식 토큰을 발행했다. 이는 금요일 종가 기준으로 약 11만 5,000달러 상당이며, 이전 토큰화된 공급량의 6.8%에 불과한 비교적 적은 양이었다. 하지만 이 정도의 소규모 공급 증가만으로도 토큰 가격은 다시 실제 주식 가격 수준으로 회복되는 데 충분했다.
이번 사태는 새로운 토큰 공급을 누가 통제하며, 언제 공급이 가능한지, 그리고 가격 급등 시 어떤 풀(pool)에 공급이 필요한지에 대한 취약점을 명확히 드러냈다. 이는 단순히 거래된 금액의 규모를 넘어, 시장의 투명성과 안정성에 대한 근본적인 질문을 던진다.
로빈후드의 토큰화 주식 시스템은 투자자들이 더 빠르고 쉽게 자산에 접근할 수 있도록 설계되었지만, 이번 사건은 이러한 기술이 어떻게 예상치 못한 방식으로 악용될 수 있으며, 특히 통제되지 않은 밈코인 생태계와 결합될 때 어떤 위험을 초래할 수 있는지를 보여주는 사례가 되었다. 이는 향후 유사한 기술 도입을 고려하는 다른 플랫폼들에게도 중요한 시사점을 제공할 것으로 보인다.
전문가들은 이러한 '허가 없는(permissionless)' 거래 환경이 민첩성을 제공하는 동시에, 규제 감독의 사각지대를 만들 수 있다고 지적한다. 특히, 토큰 발행 및 유통에 대한 명확한 가이드라인과 실시간 모니터링 시스템이 부재할 경우, 가격 조작이나 시장 교란 행위에 취약해질 수 있다는 것이다.
결론적으로, 로빈후드 체인에서 발생한 이번 밈코인 열풍은 토큰화된 자산 시장의 새로운 가능성과 동시에 내재된 위험성을 동시에 보여주는 사례로 기록될 것이다. 이는 기술 발전이 가져오는 혁신과 함께, 이를 뒷받침할 견고한 규제 프레임워크의 필요성을 다시 한번 강조하고 있다.