
XRP 대출 모델, 준비금 두 배인데도 90% 손실 책임
 CryptoSlate2026년 9월 8일 00:303
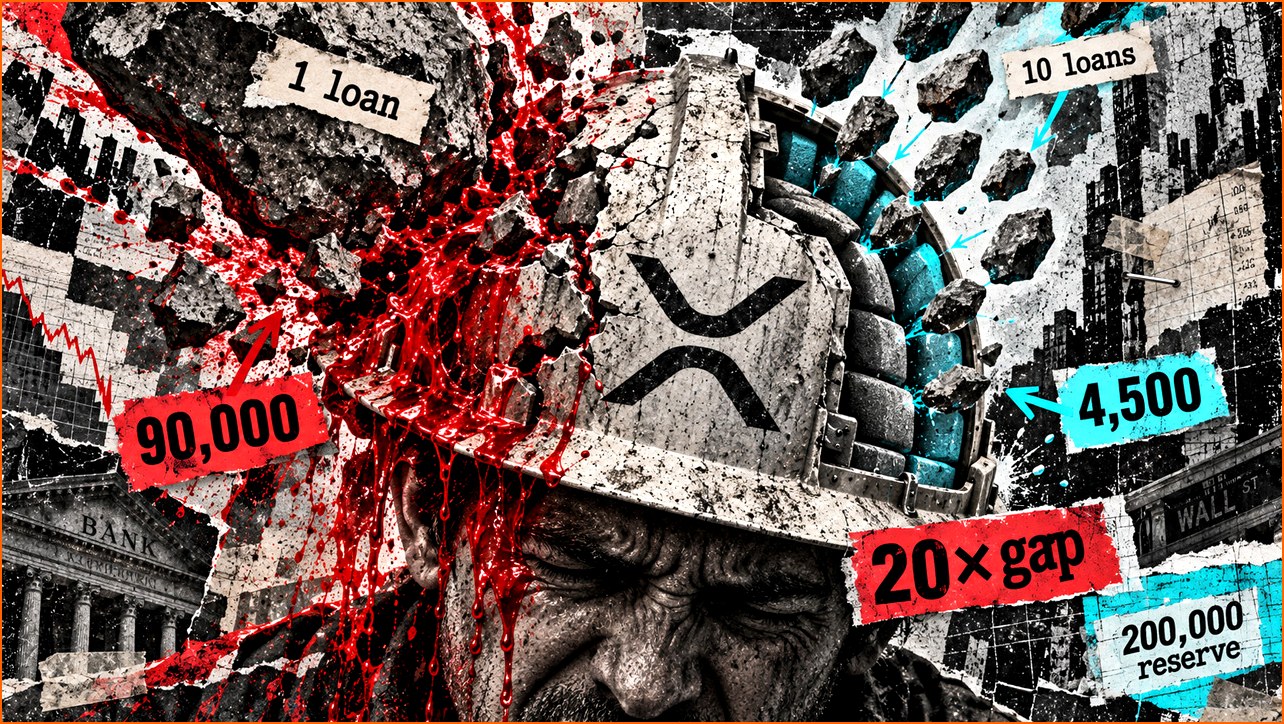
리플(XRP) 원장(XRPL) 기반의 탈중앙화 대출 프로토콜에서 대출자가 부실 채권의 90% 손실을 그대로 떠안게 되는 구조적인 문제가 지적되었습니다. 준비금이 부실 채권 규모의 두 배에 달함에도 불구하고, 대출 모델링 방식 때문에 오히려 투자자들이 막대한 손실을 감수해야 하는 상황이 발생할 수 있다는 분석입니다.
최근 공개된 보고서에 따르면, XRPL의 대출 모델은 특정 조건 하에서 준비금을 활용하는 방식에 있어 심각한 비효율성을 드러내고 있습니다. 핵심은 각 대출 건의 부도 시 손실 처리 메커니즘에 있습니다. 이 모델에서는 개별 대출 건이 부도 처리될 때마다, 준비금 전체가 아닌 현재의 브로커 부채에 대한 충당금만을 먼저 사용하게 됩니다. 이러한 방식은 전체 준비금 규모와는 별개로, 개별 대출의 규모에 따라 투자자에게 돌아가는 손실 비율이 크게 달라지는 결과를 초래합니다.
구체적인 시뮬레이션 결과는 충격적입니다. 100,000 토큰 규모의 부실 채권이 한 건 발생했을 경우, 준비금이 두 배인 200,000 토큰이 있음에도 불구하고 해당 대출 건으로 인해 90,000 토큰의 손실이 투자자 몫으로 남게 됩니다. 이는 준비금의 45%에 해당하는 막대한 금액입니다. 반면, 동일한 100,000 토큰의 부실 채권이 10건의 소규모 대출로 분산되어 발생했을 경우에는, 총 95,500 토큰만이 충당금으로 사용되고 최종적으로 4,500 토큰의 손실만이 남게 됩니다. 즉, 총 부실 채권 규모와 초기 준비금 규모가 동일함에도 불구하고, 부도 발생 방식에 따라 투자자 손실액이 20배까지 차이가 나는 것입니다.
이러한 결과의 근본적인 원인은 XRPL 대출 프로토콜의 '커버(Cover)' 메커니즘에 있습니다. '커버'는 대출자의 부도 위험을 완화하기 위해 마련된 일종의 안전 장치입니다. 하지만 이 커버 메커니즘은 총 준비금 규모를 직접적으로 반영하는 것이 아니라, '미니멈 커버율(CoverRateMinimum)'과 '청산 커버율(CoverRateLiquidation)'이라는 두 가지 비율을 통해 개별 대출 부도 시 적용되는 충당금 상한선을 설정합니다. 이러한 설정으로 인해, 준비금이 아무리 많더라도 개별 대출의 규모가 크면 손실이 투자자에게 전가되는 비율이 높아지는 것입니다.
XRPL의 대출 시스템은 자산을 '볼트(Vault)'에 모아두고, 담보 없이 고정 기간의 대출을 브로커를 통해 제공하는 구조를 취합니다. 예금자들은 이 볼트의 지분을 소유하며, 볼트 내 자산 가치가 하락하면 예금자들의 지분 가치 또한 하락하게 됩니다. 예치 가능한 자산은 XRP뿐만 아니라 신탁 라인 토큰이나 다목적 토큰(MPT) 등 다양합니다.
이번 분석은 XRPL의 대출 프로토콜 설계(LendingProtocolV1_1)와 관련된 문서화된 규칙 및 3.3.0 버전 코드에 기반하여 이루어졌습니다. 비록 제시된 수치는 가상 시뮬레이션이지만, 프로토콜의 핵심 로직을 반영하고 있어 실제 시스템에서도 유사한 문제가 발생할 가능성이 충분히 있습니다. 현재 공식 수정 사항 등록부에는 LendingProtocolV1_1이 개발 중으로 표시되어 있으며, 메인넷 활성화 여부는 확인되지 않았습니다. 따라서 향후 이 프로토콜을 이용하려는 투자자들은 반드시 대출 규모와 지급 설정 뒤에 숨겨진 준비금 규모를 철저히 검토하여 자신에게 미칠 수 있는 위험을 판단해야 합니다.
프로토콜에서 손실을 제어하는 세 가지 주요 필드는 다음과 같습니다. CoverAvailable(실제 예치된 준비금), CoverRateMinimum(브로커가 부채 대비 유지해야 하는 최소 충당금 비율), CoverRateLiquidation(부도 발생 시 사용할 수 있는 최소 충당금의 비율)입니다. 지급 계산은 이 '미니멈 리콰이어드 커버(Minimum Required Cover)'를 사용하며, 여기에 실제 사용 가능한 준비금(CoverAvailable) 또한 적용됩니다.
예시 모델에서 브로커는 100,000 토큰의 부채에 대해 10%의 미니멈 커버율을 적용하여 10,000 토큰의 최소 충당금을 확보해야 합니다. 여기에 10%의 청산 커버율이 적용되면, 개별 부도 건당 최대 1,000 토큰(10,000 * 10%)까지만 충당금으로 사용될 수 있습니다. 하지만 XLS-66 명세와 LoanManage 구현은 실제 사용 가능한 준비금(CoverAvailable) 또한 지급액을 제한한다고 명시하고 있습니다. 따라서, 100,000 토큰 부채에 대해 10,000 토큰의 커버가 제공되고, 90,000 토큰의 손실이 발생하게 되는 것입니다. 이는 시작 시 브로커가 부채를 상쇄할 만큼 충분한 준비금을 보유하고 있었음에도 불구하고 발생하는 결과입니다.
이러한 구조적 문제는 탈중앙 금융(DeFi) 대출 프로토콜의 신뢰성과 안정성에 대한 근본적인 질문을 던집니다. 투자자 보호 장치가 제대로 작동하지 않을 경우, 아무리 많은 준비금이 쌓여 있더라도 투자자는 예상치 못한 대규모 손실에 노출될 수 있습니다. 따라서 XRPL 기반 대출 시스템을 포함한 모든 DeFi 프로토콜은 투명하고 예측 가능한 손실 처리 메커니즘을 갖추어야 하며, 사용자들은 투자 전 해당 프로토콜의 상세한 리스크를 면밀히 분석하는 자세가 요구됩니다. 향후 프로토콜 업데이트 과정에서 이러한 문제점이 개선될 수 있을지 귀추가 주목됩니다.