
암호화폐 규제 딜레마: 연방 은행 전환, 보호인가 통제인가
 CryptoSlate2026년 9월 9일 19:303
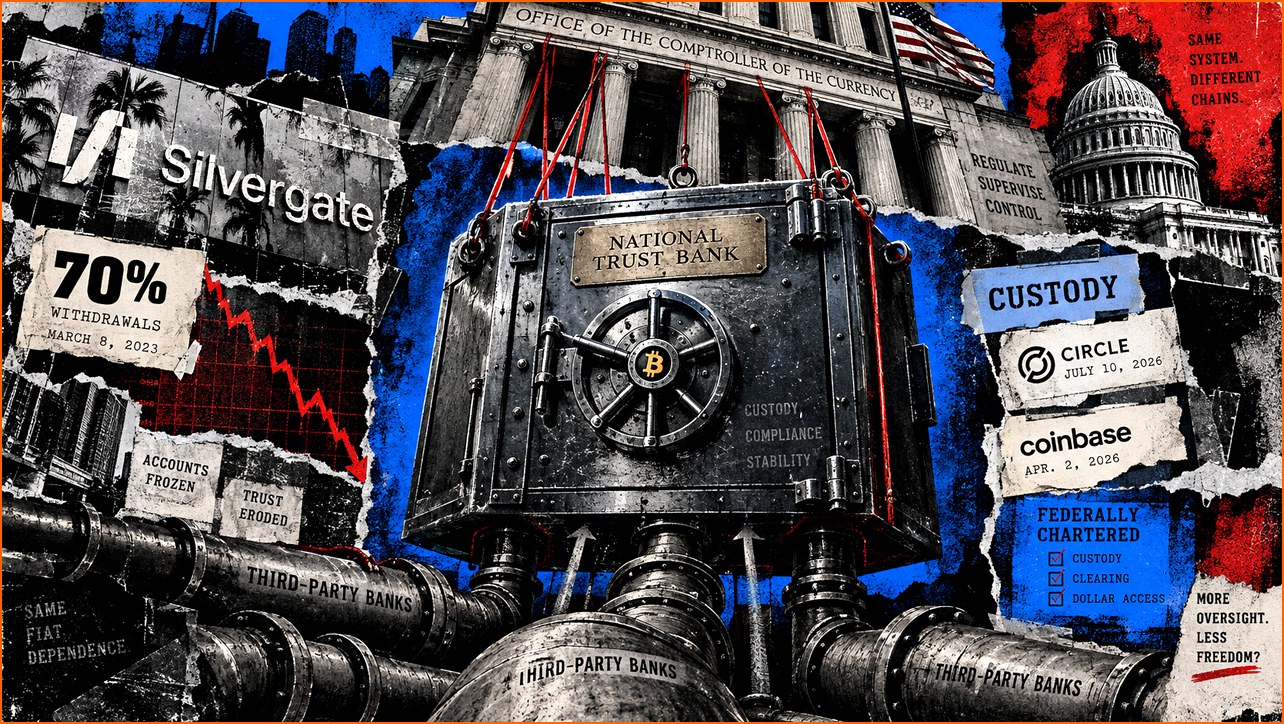
암호화폐 기업들이 연방 은행 인가를 획득하며 워싱턴의 직접적인 감독 하에 놓이고 있다. 이는 암호화폐 기업들의 자산 보관(custody) 사업을 위한 법적 프레임워크를 제공하지만, 동시에 현금 유동성을 위해 제3의 은행에 의존하게 만들고 엄격한 감독 조건에 노출시킬 수 있다는 점에서 양날의 검으로 작용하고 있다. 최근 리플(Ripple)과 서클(Circle)이 설립을 추진 중인 퍼스트 내셔널 디지털 커런시 뱅크(First National Digital Currency Bank)를 포함한 여러 암호화폐 기업들이 연방 신탁 은행(federal trust-bank) 인가를 획득하거나 추진하면서, 이들 기업이 미국 정부, 특히 통화감독청(OCC)의 직접적인 감독을 받게 되었다. 이러한 움직임은 암호화폐 자산을 안전하게 보관하고 관리하는 '수탁(custody)' 사업에 대한 법적 명확성을 제공하고, 고객 자산 보호를 강화하는 긍정적인 측면을 갖는다. 그러나 동시에 이들 기업이 규제 당국의 엄격한 감시와 통제 하에 놓이게 됨을 의미하며, 이는 향후 사업 운영에 제약을 가할 수 있다는 우려도 제기된다.
과거 실버게이트 캐피탈(Silvergate Capital)의 전 최고경영자 앨런 레인(Alan Lane)은 연방 은행 인가가 암호화폐 기업에 얼마나 실질적인 보호를 제공하는지에 대한 의문을 제기했다. 그는 2023년 3월, 실버게이트가 약 70%의 요구불 예금 인출 사태를 겪었음에도 불구하고 '지급 능력이 있고 유동성도 충분했다'고 주장하며, 결국 청산을 결정하게 된 배경에는 정치적 압력이 있었다고 비난했다. 레인 전 CEO는 당시 조 바이든 행정부가 실버게이트의 지속적인 운영을 어렵게 만들었다고 지적했다. 실버게이트는 2023년 3월 8일, 청산 절차를 개시한다고 발표했으나, 이는 암호화폐 기업들이 연방 은행 인가를 획득하며 워싱턴의 통화감독청(OCC)으로부터 직접적인 감독을 받기 시작한 시점과 맞물린다.
연방 신탁 은행 인가는 기업에게 자산 보관 사업에 대한 확고한 법적 기반을 제공한다. 이는 고객 자산을 안전하게 보호하고 관리하는 데 있어 필수적인 요소이다. 또한, 워싱턴과의 직접적인 감독 관계를 형성하며, 이는 규제 준수 및 투명성 강화에 기여할 수 있다. 하지만 이와 동시에, 이들 기업은 현금 유동성 확보를 위해 다른 은행들에 의존해야 하는 상황에 놓일 수 있으며, 이는 잠재적인 위험 요인이 될 수 있다. 은행 시스템은 본질적으로 예금 인출 경쟁에 취약하며, 특히 단일 산업에 집중된 고객 기반을 가진 경우 더욱 그렇다.
연방준비제도(Fed) 감사관은 2023년 9월 발표한 보고서에서 실버게이트의 청산 이유로 암호화폐 산업 예금 집중, 급격한 성장 및 자금 조달 위험, 그리고 거버넌스 및 위험 관리의 상당한 약점을 지적했다. 페드는 2024년 7월, 실버게이트가 청산 절차를 완료하고 모든 고객 예금을 상환했으며 은행 운영을 중단했다고 확인했다. 또한, 실버게이트는 자금세탁방지(AML) 규정 미준수로 인해 4,300만 달러의 벌금을 부과받기도 했다. 흥미로운 점은 실버게이트 역시 이미 연방준비제도와 샌프란시스코 연준을 통해 연방 감독을 받고 있었다는 사실이다. 새롭게 연방 은행 인가를 받는 기업들은 이전과는 다른 은행 모델과 다른 연방 감독 기관을 선택하는 것이다.
실버게이트의 취약성은 예금 기반의 금융 기관이 특정 산업에 집중된 고객을 대상으로 사업을 영위하면서 발생한 반면, 자산 보관에 초점을 맞춘 신탁 은행은 그 역할이 다를 수 있다. OCC는 2025년 12월, 리플과 서클이 추진하는 퍼스트 내셔널 디지털 커런시 뱅크의 신규 신탁 은행 신청을 조건부로 승인했으며, 비트고(BitGo), 피델리티 디지털 애셋(Fidelity Digital Assets), 팍소스(Paxos)의 전환 신청도 승인했다. 서클은 7월 10일, '서클 내셔널 트러스트'로 운영될 기관에 대한 최종 승인을 발표하며, 초기에는 자체 및 계열사의 수탁 업무를 담당하고 향후 준비금 관리 기능까지 확장할 계획이라고 밝혔다.
새로운 규제 환경 하에서 암호화폐 기업들이 연방 은행 인가를 통해 얻게 될 보호와 통제 사이의 균형점을 찾는 것은 중요한 과제가 될 것이다. 연방 은행 인가는 자산 보관 사업에 대한 법적 명확성을 제공하고 고객 신뢰를 높일 수 있지만, 동시에 엄격한 규제 준수와 감독 요구 사항을 충족해야 한다. 또한, 정치적인 압력이나 감독 기관의 새로운 요구 사항에 따라 사업 운영이 영향을 받을 수 있다는 점도 간과해서는 안 된다. 미래의 감독관들은 수탁, 규정 준수 및 재무 건전성에 대한 요구 사항을 부과할 수 있으며, 이는 기업의 유연성과 혁신을 제한할 수 있다. 결국, 연방 은행 인가는 암호화폐 산업이 제도권 금융 시스템으로 편입되는 과정에서 겪게 될 필연적인 진통이며, 이 과정에서 기업들은 새로운 기회와 동시에 상당한 도전에 직면하게 될 것이다.