
비트코인 보유량 늘어도 주당 가치는 제자리? '희석 함정' 경고
 CryptoSlate2026년 9월 12일 22:402
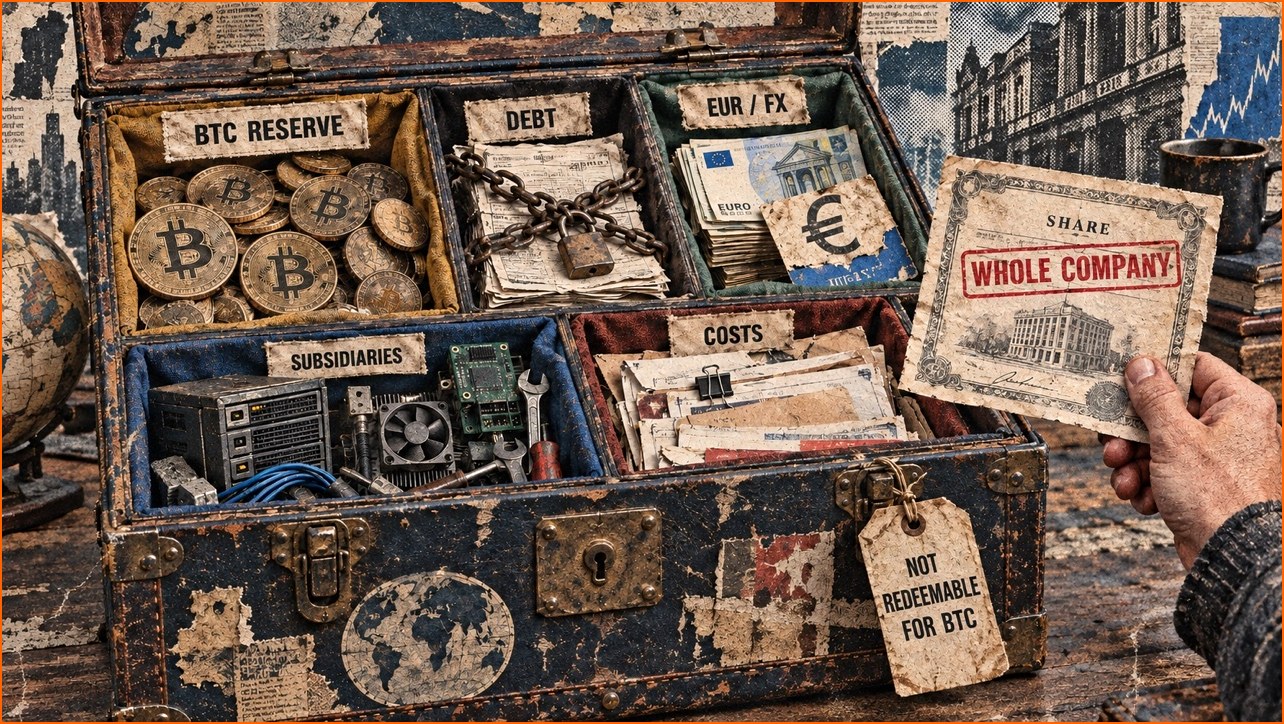
프랑스 암호화폐 기업 캐피탈 B(Capital B)의 사례를 통해 비트코인 보유량 증가가 반드시 주주 가치 상승으로 이어지지 않는다는 '희석 함정(dilution trap)'에 대한 경고음이 울리고 있다. 회사가 비트코인을 매입하기 위해 발행한 신주가 오히려 기존 주주들의 소유권 비율을 희석시켜 실질적인 주당 가치 상승을 저해할 수 있다는 분석이 제기된다. 이는 단순히 비트코인 보유량을 늘리는 것만으로는 투자자에게 이익이 돌아가지 않을 수 있으며, 기업의 자금 조달 방식과 주주 가치 평가에 대한 심층적인 고려가 필요함을 시사한다.
**주당 비트코인 보유량, 왜 제자리걸음인가?**
캐피탈 B는 지난 8월 17일부터 9월 7일까지 약 3주간 비트코인 보유량을 3,145 BTC에서 3,521 BTC로 약 12% 늘렸다. 하지만 회사가 자체적으로 계산한 주당 비트코인 보유량은 거의 변동이 없었다. 이는 향후 발행될 수 있는 잠재적 신주 물량까지 포함한 계산 방식 때문으로, 회사가 더 많은 비트코인을 사들인 만큼, 그에 상응하는 새로운 소유권 주장이 발생했기 때문이다. 즉, 비트코인이라는 자산 자체는 늘었지만, 이를 소유하기 위한 '주장(claim)' 또한 늘어나면서 기존 주주들이 느끼는 실질적인 소유권 희석이 발생한 것이다.
이러한 결과는 비트코인 구매 자금 조달 방식이 기업의 가치 평가에서 핵심적인 요소임을 명확히 보여준다. 기업이 비트코인을 매입하는 방법은 크게 두 가지로 나눌 수 있다. 첫째, 운영 과정에서 발생하는 잉여 현금으로 매입하는 경우다. 이 경우 직접적으로 신주 발행이나 부채 증가로 이어지지는 않지만, 해당 현금이 다른 목적으로 사용될 수 있었던 기회비용이 발생한다. 둘째, 투자자나 대출 기관으로부터 자금을 조달하여 매입하는 경우다. 신주 발행은 새로운 자본을 유입시키는 대신, 기존 주주들의 회사 지분율을 낮추는 결과를 가져온다. 반면, 부채를 통한 조달은 당장의 지분율을 유지하지만, 미래에 상환해야 할 의무를 발생시킨다.
**다층적인 기업 구조와 자본 조달의 복잡성**
캐피탈 B는 유로넥스트 성장 파리(Euronext Growth Paris)에 상장된 기업으로, 2024년 11월에 비트코인 전략을 채택했다. 이 회사는 기존에 '더 블록체인 그룹(The Blockchain Group)'으로 불렸으며, 웹 애플리케이션 개발 회사인 iORGA와 비즈니스 인텔리전스 및 AI 컨설팅을 제공하는 Trimane과 같은 기술 서비스 사업 부문을 여전히 보유하고 있다. 이는 투자자들이 단순히 비트코인 보유량만을 보고 투자 결정을 내릴 수 없음을 시사한다. 주주들은 비트코인 자산뿐만 아니라, 자회사들의 운영 성과, 관련 비용, 그리고 잠재적인 부채까지 포함하는 그룹 전체에 대한 지분을 소유하게 된다.
캐피탈 B와 유사한 전략을 구사하는 다른 기업들 역시 투자 자본에 대한 접근성을 활용하여 비트코인을 축적하는 것을 목표로 한다. 하지만 프랑스의 회계 규정과 유로화 기반의 자금 조달 환경은 미국 기반의 경쟁사들과는 매우 다른 재정적 배경을 제공한다. 이러한 비교는 투자자들이 경영진을 통해 간접적으로 비트코인에 투자할 때 얻는 이점과 그에 따르는 비용을 이해하는 데 도움을 준다.
**투자자의 주의 깊은 평가 필요성**
신주 발행이 기존 주주들에게 반드시 부정적인 것만은 아니다. 신주 발행 가격은 회사가 신주 발행을 통해 확보하는 자금의 규모와 이를 통해 얼마나 많은 새로운 구매력을 확보하는지를 결정하는 중요한 요소다. 그러나 만약 신주 발행 가격이 현재 기업 가치에 비해 현저히 낮게 책정되거나, 혹은 발행되는 신주 물량이 너무 많다면, 기존 주주들의 지분은 상당한 비율로 희석될 수 있다. 이는 회사가 더 많은 비트코인을 보유하게 되더라도, 주당 가치 측면에서는 실질적인 이득을 얻지 못하는 상황을 초래할 수 있다.
또한, 투자자들은 비트코인 테크트리(treasury) 기업의 전략을 평가할 때 단순한 비트코인 보유량 증가만을 볼 것이 아니라, 다음과 같은 요소들을 종합적으로 고려해야 한다.
1. **워런트(Warrants) 및 전환사채(Convertible Debt):** 이들은 향후 발행될 수 있는 잠재적 신주를 의미하며, 회사의 비트코인 보유량이 늘어나는 동안 이러한 잠재적 신주가 얼마나 증가하는지에 따라 주당 가치 희석 정도가 달라진다.
2. **통화(Currency):** 회사의 자금 조달 및 운영이 어떤 통화로 이루어지는지는 비트코인 가격 변동 외에도 환율 변동 리스크에 영향을 미칠 수 있다.
3. **역분할(Reverse Split):** 이는 주식 수를 줄이고 주당 가격을 높이는 방식으로, 때로는 재정적 어려움을 겪는 기업에서 주가 부양을 위해 사용되기도 한다. 이러한 역분할이 비트코인 전략과 함께 이루어질 경우, 투자자들은 더욱 세심한 분석이 필요하다.
결론적으로, 캐피탈 B의 사례는 비트코인을 자산으로 보유하는 기업에 투자할 때, 단순히 암호화폐 보유량 증가에만 초점을 맞추는 것이 아니라, 회사의 자본 구조, 자금 조달 방식, 그리고 발행 예정 주식 수 등 복합적인 요소들을 면밀히 검토해야 함을 강조한다. 투자자들은 이러한 '희석 함정'을 피하고 진정한 가치 상승을 실현할 수 있는 기업을 선별하는 안목을 길러야 할 것이다.