
비트코인보다 자사주 매입 집중… 투자자, 전략적 '선택'에 주목
 CryptoSlate2026년 9월 15일 14:403
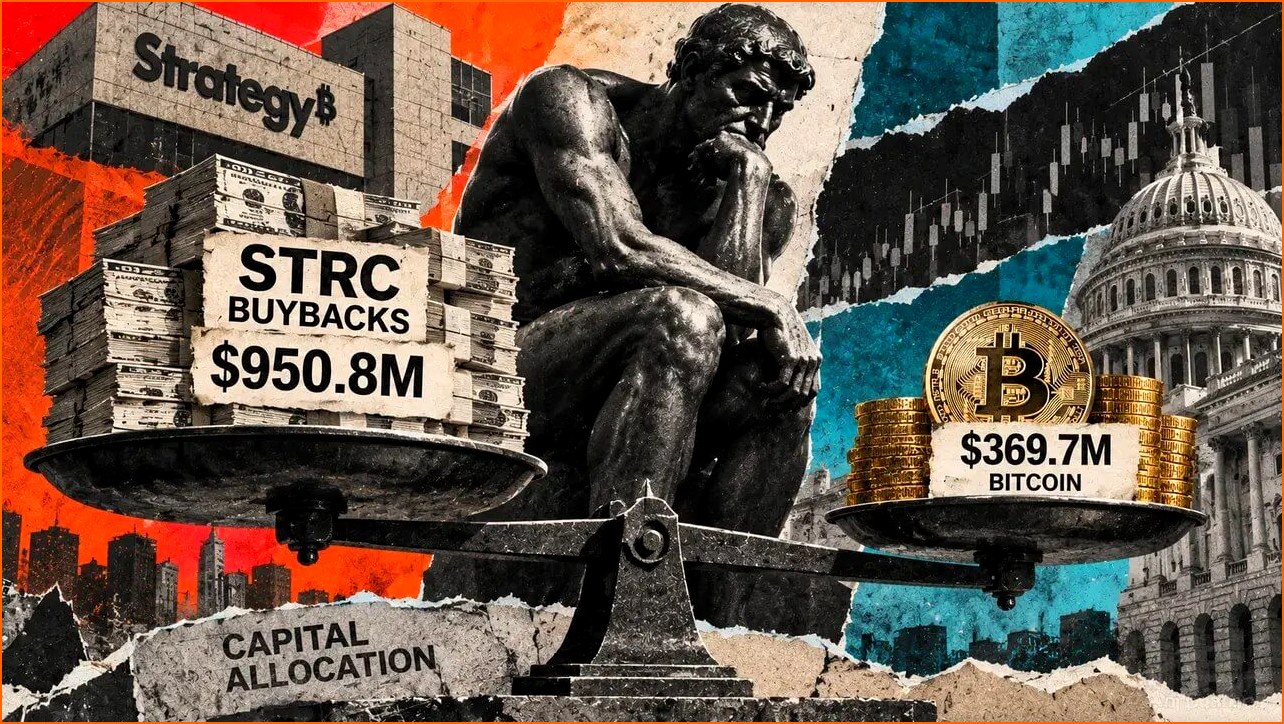
미국 최대 비트코인 보유 기업 중 하나인 '스트래티지(Strategy)'가 비트코인 추가 매입 대신 자사 우선주 바이백(자사주 매입)에 막대한 자금을 투입하며 투자자들의 이목을 집중시키고 있다. 지난 7월 20일 이후 약 9억 5천만 달러(한화 약 1조 2,800억 원)에 달하는 금액을 우선주 바이백에 사용했으며, 이는 같은 기간 비트코인 매입에 투입된 금액의 두 배 이상에 달하는 규모다.
스트래티지는 지난 9월 14일 제출한 보고서에서 9월 8일부터 13일까지 142만 467주에 달하는 STRC(Strategy's variable-rate preferred shares) 우선주를 매입했다고 밝혔다. 이 자금은 전적으로 회사의 달러 현금 보유고에서 충당되었으며, 해당 기간 동안 비트코인 매수나 매도는 전혀 이루어지지 않았다. 또한, 회사는 자체적인 주식 매도 프로그램(at-the-market program)을 통해서도 어떠한 주식도 매각하지 않았다.
지난 7월 20일부터 9월 13일까지 8차례에 걸친 보고 기간 동안 스트래티지는 약 996만 주의 STRC 우선주를 매입했다. 이와 대조적으로, 회사가 보고한 비트코인 매입은 8월 24일부터 30일까지 단 한 차례, 3억 6,970만 달러(한화 약 5,000억 원) 상당의 비트코인 4,603개를 매입하는 데 그쳤다. 이를 비율로 환산하면, 같은 기간 우선주 바이백에 1달러를 지출할 때마다 비트코인 매입에는 약 2.57달러를 사용한 셈이 된다. 이는 전통적인 자산 운용사의 행보와는 사뭇 다른, 암호화폐 기업의 독특한 자금 운용 전략을 보여주는 대목이다.
**우선주 바이백, 비트코인 매입 자금과 경쟁**
이번 우선주 바이백은 스트래티지의 이미 확립된 자금 운용 패턴을 연장하는 것이다. 이전까지 누적된 STRC 우선주 매입 금액은 8억 1,150만 달러에 달했다. 이러한 우선주 지원은 비트코인 추가 매입에 사용될 수 있었던 자금과 직접적으로 경쟁하는 구조다. 지난 7월 27일 발표된 회사의 바이백 정책에 따르면, 액면가 100달러 미만으로 우선주를 매입할 경우 미래에 지급해야 할 우선주 배당 의무를 할인된 가격으로 줄일 수 있다는 점을 명시했다. 이는 회사가 재무 건전성을 강화하고 동시에 주주 가치를 제고하려는 복합적인 전략으로 풀이된다.
경영진은 STRC의 주가가 100달러에 가까워질수록 우선주 매입 규모가 점차 줄어들 것으로 예상했지만, 실제 매입 시점과 규모는 회사의 재량에 달려 있다. 이 정책은 스트래티지가 보유한 비트코인 총량을 늘리지 않더라도 자체 증권을 매입하는 명분을 제공한다. 이는 단순히 자금을 비트코인에 묶어두는 대신, 보다 유연하게 자금을 운용하겠다는 의지를 보여준다.
캠페인 초기에는 비트코인 매각을 통해 이러한 우선주 관련 의무를 충당하기도 했다. 7월 27일부터 8월 2일까지 스트래티지는 1,638 BTC를 매각했으며, 여기서 발생한 수익 중 5,240만 달러는 우선주 배당금으로, 5,230만 달러는 STRC 우선주 매입 자금으로 사용되었다. 다음 주에는 추가로 1,690 BTC를 1억 860만 달러에 매각하여, 이 수익금 역시 STRC 우선주 매입 자금으로 전액 투입했다. 이러한 자금 흐름은 회사가 단기적인 유동성 확보와 장기적인 재무 안정성 추구 사이에서 균형을 맞추려는 노력을 시사한다.
**두 개의 달러 풀(Dollar Pools) 운영, 전략적 의사결정의 핵심**
스트래티지가 운영하는 두 개의 달러 자산 풀은 이번 결정의 핵심적인 배경이 된다. 9월 13일 기준, 회사의 유동 자금인 'USD Cash' 잔액은 13억 달러에 달했다. 반면, 우선주 배당금 및 부채 이자 지급을 위해 별도로 지정된 'USD Reserve'는 51억 달러 규모로 집계되었다. 특히, 7월 27일자 정책에 따르면, 이 'USD Reserve'는 STRC 우선주 매입 자금으로 사용하도록 승인되지 않았다. 이는 회사가 우선주 매입에 유연한 현금 보유고를 우선적으로 활용하며, 필수적인 배당 및 이자 지급을 위한 자금은 별도로 관리하고 있음을 명확히 보여준다.
결과적으로, 스트래티지는 9월 13일 현재 845,050 BTC를 여전히 보유하고 있지만, 우선주 바이백은 비트코인 추가 축적과 직접적인 경쟁 관계에 놓이게 되었다. 그러나 이번 8주간의 자금 운용 비교만으로는 비트코인 전략의 영구적인 변화라고 단정하기는 어렵다. 스트래티지 이사회는 9월 8일, 기존 매입액을 포함하여 우선주 매입 한도를 20억 달러로 두 배 상향 조정했다. 9월 13일 기준으로 약 10억 달러의 여유 자금이 남아있어, 향후 비트코인 매입이 간헐적으로 이루어지는 상황에서도 우선주 지원을 지속할 수 있는 여력을 확보하고 있다.
**투자자들의 시각과 향후 전망**
이번 스트래티지의 결정은 비트코인 투자자들 사이에서 다양한 해석을 낳고 있다. 일부 투자자들은 회사가 비트코인의 잠재력보다는 단기적인 재무 개선 및 주주 가치 제고에 초점을 맞추고 있다고 해석하며 우려를 표명하기도 한다. 특히, 비트코인 현물 ETF 승인 가능성이 높아지면서 비트코인 가격 상승에 대한 기대감이 고조되는 시점에서, 기관 투자자로서 비트코인 매수에 적극적으로 나서야 할 시기를 놓치는 것이 아니냐는 비판도 제기된다.
반면, 다른 한편에서는 스트래티지의 이러한 행보가 오히려 합리적인 재무 관리 전략이라는 긍정적인 시각도 존재한다. 특히, 우선주를 액면가 대비 할인된 가격으로 매입함으로써 미래의 재무 부담을 줄이고, 비트코인 가격 변동성에 대한 노출을 상대적으로 낮추는 효과를 기대할 수 있다는 분석이다. 또한, 회사가 비트코인 보유량을 상당 수준 유지하고 있으며, 언제든 시장 상황에 따라 비트코인 매입을 재개할 수 있는 유연성을 갖추고 있다는 점을 강조한다.
결론적으로, 스트래티지의 이번 우선주 바이백 집중은 회사가 비트코인 보유 기업임에도 불구하고, 전통적인 금융 시장의 원리를 적용하여 재무 건전성을 강화하고 주주 가치를 극대화하려는 전략적 선택으로 보인다. 향후 스트래티지가 비트코인 보유 및 매입 전략을 어떻게 조정해 나갈지, 그리고 이러한 행보가 다른 암호화폐 관련 기업들에게 어떤 영향을 미칠지 귀추가 주목된다. 투자자들은 회사의 향후 공시와 시장 상황을 면밀히 주시하며 신중한 투자 결정을 내려야 할 것이다.
회사의 이러한 결정은 암호화폐 시장의 성장과 더불어, 기관 투자자들이 전통적인 금융 전략과 디지털 자산을 어떻게 융합해 나갈지에 대한 중요한 사례를 제공한다. 스트래티지의 움직임은 앞으로 다른 암호화폐 기업들의 재무 전략에도 상당한 영향을 미칠 것으로 예상되며, 암호화폐 시장의 성숙도를 가늠할 수 있는 중요한 지표가 될 것이다.