
비트코인 7만 6천 달러 수성에 성공, 그러나 4가지 수요 신호 '경고등'
 CryptoSlate2026년 9월 17일 18:301
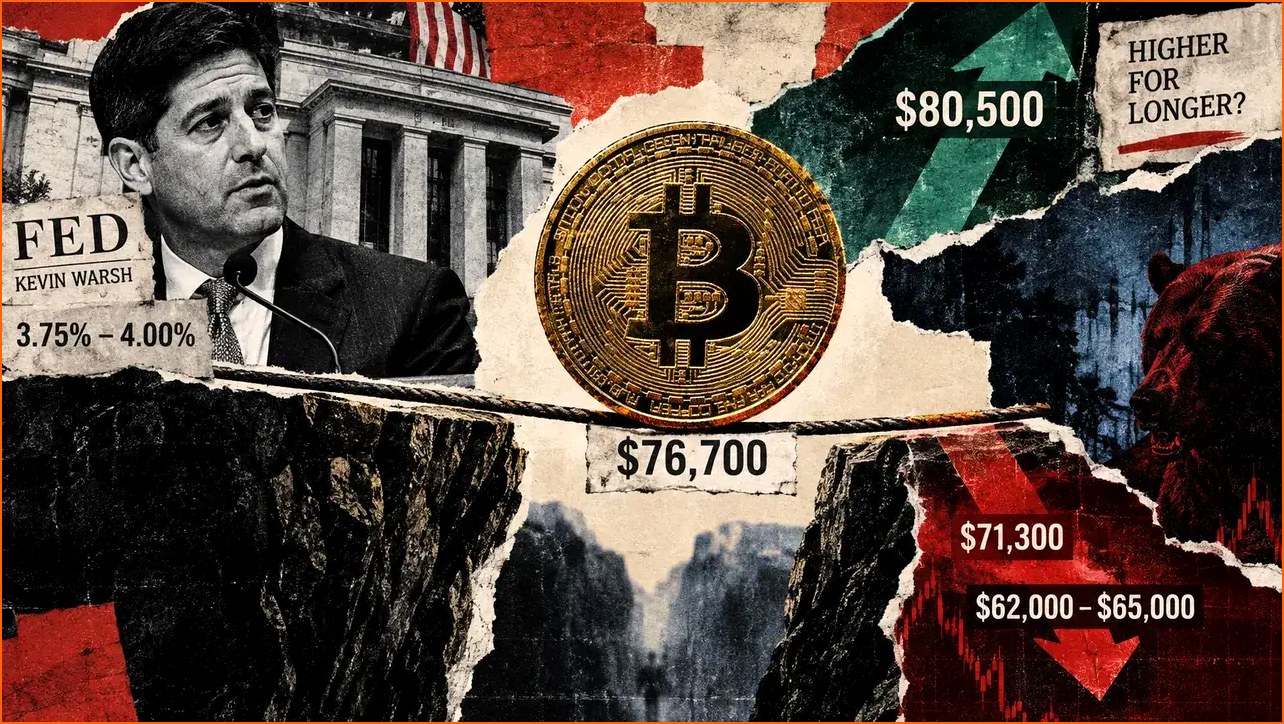
미국 연방준비제도(Fed)의 기준금리 0.25%p 인상 발표에도 불구하고 비트코인이 7만 6천 달러 선을 성공적으로 방어하며 시장의 주목을 받고 있다. 뉴욕 증시가 하락세를 보이고 국채 수익률이 상승하는 가운데, 비트코인은 오히려 견조한 흐름을 유지했다. 그러나 최근 온체인 데이터 분석 결과, 비트코인 시장의 주요 수요 채널에서 약화 조짐이 뚜렷하게 나타나면서 투자자들의 주의를 촉구하고 있다.
**금리 인상, 시장은 이미 예상했던 결과… 워시 의장의 발언에 주목**
미 연준은 만장일치(12-0)로 기준금리 목표 범위를 3.75%~4.00%로 0.25%p 상향 조정했다. 이는 이미 채권 파생상품 시장에서 90% 이상의 높은 확률로 예상했던 결과였다. 따라서 금리 인상 자체는 시장에 큰 충격을 주지 않았다. 오히려 기자회견에서 제롬 파월 의장의 발언이 시장 참여자들에게 더 큰 영향을 미쳤다. 파월 의장은 "광범위한 금융 상황이 긴축적이라고 부르기 어려울 것"이라며, 현재의 금리 수준이 시장에 미치는 영향을 완화적으로 해석할 여지를 남겼다. 하지만 동시에 공개된 점도표(Dot Plot)에서는 18명의 연준 위원 중 16명이 올해 최소 한 차례 이상의 추가 금리 인상을 전망하며 긴축 기조가 지속될 수 있음을 시사했다.
이러한 연준의 복합적인 메시지는 유동성에 민감한 모든 자산에 대한 압박 요인이 될 수 있다. XYO 공동 창립자인 마커스 레빈(Markus Levin)은 "금리 인상 자체보다는 이러한 기조가 예상보다 더 오래 지속될 가능성이 높아지고 있다는 점이 중요하다"고 지적했다. 그는 연말 기준 금리 전망치가 4.00%~4.25% 수준에 머무를 것으로 예상하며, 연준의 발표 헤드라인 자체보다는 국채 수익률과 전반적인 유동성 상황을 더 면밀히 주시해야 한다고 강조했다. 비트코인이 이미 이번 회의에서 예상되었던 금리 인상분을 상당 부분 소화했다는 분석이지만, 추가적인 금리 인상이 현실화될 경우 위험 자산 전반에 부담으로 작용할 수 있다는 분석이다.
**비트코인 수요 둔화, 4가지 지표가 보내는 경고 신호**
온체인 데이터 분석 업체 글래스노드(Glassnode)의 최신 보고서에 따르면, 비트코인은 현재 활성 투자자들이 지불한 평균 가격인 7만 6천 7백 달러의 '실질 시장 평균가(True Market Mean)' 바로 아래에서 거래되고 있다. 더욱 우려스러운 점은 비트코인의 주요 수요 채널들이 동시에 약화되는 추세를 보이고 있다는 것이다.
첫째, '실현 시가총액(Realized Cap)'은 27일간의 상승세를 마감하고 최초로 일일 기준 마이너스 수치를 기록했다. 이는 시장 참여자들이 보유하고 있는 비트코인의 전체 가치가 감소하고 있음을 시사한다.
둘째, 미국 현물 비트코인 ETF에서 순유출이 상당했다. 지난 9월 15일 하루 동안 총 4억 5천 4백만 달러의 순유출이 발생했으며, 특히 FBTC에서 2억 1천 4백 8십만 달러, IBIT에서 1억 6천 1백 7십만 달러가 빠져나가며 유출을 주도했다. 이는 기관 투자자들의 비트코인 매수세가 둔화되고 있음을 보여주는 지표이다.
셋째, 스테이블코인 공급량이 정체 상태를 보이고 있다. 현재 약 3천 1백억 달러 수준의 스테이블코인 공급량은 주간 기준으로 변동이 없으며, 지난 4월 최고치 대비 약 4% 낮은 수준에 머물러 있다. 스테이블코인은 시장으로 유입되는 신규 자금의 주요 통로 중 하나이기 때문에, 공급량의 정체는 새로운 투자 자금 유입이 원활하지 않음을 나타낸다.
넷째, 기업들의 비트코인 재무 건전성 확보 목적의 매입이 크게 둔화되었다. 지난 3개월 동안 기업들이 매입한 비트코인은 5천 9백 BTC에 불과한 반면, 2025년 7월 단 한 달 동안에만 8만 9천 BTC를 매입했던 것과 비교하면 극명한 대조를 이룬다. 이러한 기업들의 매수세 둔화는 시장 유동성 감소 및 기관 투자자들의 잠재적 매도 압력으로 작용할 수 있다.
**구조적 유동성 문제, 단기 금리 변동보다 중요**
시그넘 뱅크(Sygnum Bank)의 최고 투자 책임자(CIO)인 파비안 도리(Fabian Dori)는 이러한 수요 둔화 현상을 단순히 연준의 통화 정책 발표로 인한 일시적인 현상으로 보기 어렵다고 진단했다. 그는 "이는 재무부 현금 잔고, 민간 신용 창출, 스테이블코인 공급 등 구조적인 유동성 문제와 연결되어 있으며, 이는 단기적인 연준 회의 결과보다 더 장기적인 영향을 미칠 수 있다"고 언급했다. 이러한 관점에서 볼 때, 기업들의 비트코인 매입 평균 단가인 8만 5백 달러가 현재 중요한 저항선으로 작용하고 있으며, 이를 돌파하기 위해서는 분명한 수요 증가와 긍정적인 유동성 흐름이 필요하다는 분석이다.
**향후 시장 전망 및 투자 전략**
비트코인이 7만 6천 달러라는 중요한 가격대를 지켜내고 있지만, 앞서 언급된 4가지 수요 약화 신호는 잠재적인 하방 위험을 시사한다. 만약 비트코인이 7만 6천 7백 달러 위에서 두 번 연속 종가를 형성하지 못하고, 오히려 이 가격대 아래로 하락하여 7만 1천 3백 달러 수준까지 내려갈 경우, 추가적인 하락 추세가 이어질 가능성이 있다.
투자자들은 연준의 통화 정책 기조 변화, 국채 금리 움직임, 그리고 거시 경제 지표들을 지속적으로 관찰해야 한다. 또한, 온체인 데이터 및 ETF 흐름과 같은 실질적인 수요 지표들을 면밀히 모니터링하며 신중한 투자 결정을 내려야 할 시점이다. 특히, 기관 투자자들의 움직임과 기업들의 비트코인 보유 및 매입 동향은 향후 비트코인 시장의 방향성을 예측하는 데 중요한 단서가 될 것이다.