
Aave V4, USDC 7600만 달러 예치에도 대출 저조…'신용 시장' 시험대
 CryptoSlate2026년 9월 18일 08:101
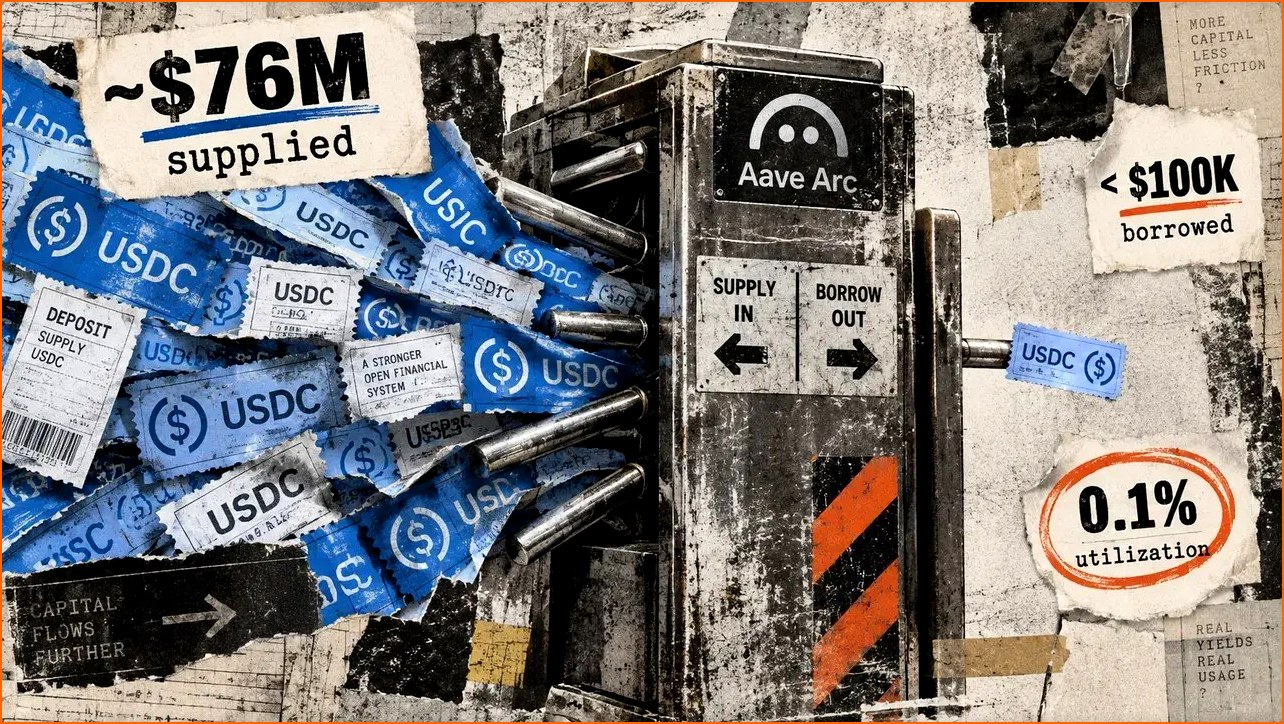
디파이(DeFi) 대출 프로토콜 에이브(Aave)의 최신 버전인 에이브 V4가 출시 초기 막대한 예치액에도 불구하고 실제 대출 활동이 미미한 것으로 나타나, '신용 시장'으로서의 기능성을 증명해야 하는 시험대에 올랐다.
지난 9월 16일 출시된 에이브 V4의 아크(Arc) 레이어1 네트워크는 출시 직후부터 상당한 양의 스테이블코인 USDC를 끌어모았다. 코인데스크의 분석에 따르면, 출시 다음 날인 9월 17일 기준 아크 시장에는 약 7,600만 달러 상당의 USDC가 예치되었다. 그러나 같은 시점의 대출액은 10만 달러에도 미치지 못했으며, 활용률은 0.1%에 머물렀다.
이는 공급 측면에서는 폭발적인 관심을 받았지만, 수요 측면에서는 기대에 미치지 못하는 상황을 보여준다. 신규 시장에 대한 초기 유동성 공급은 성공적이었으나, 공급된 자금이 실질적인 대출 활동으로 이어지지 못하고 잠자고 있는 상태인 것이다.
이러한 상황에 대응하기 위해 LlamaRisk는 아크 메인 스포크(Main Spoke)의 USDC 예치 한도를 기존 5,600만 달러에서 1억 5,000만 달러로 상향 조정하는 안을 제안했다. 에이브 V4의 구조에서 허브(Hub)는 유동성을 보유하고, 스포크(Spoke)는 사용자가 허브와 상호작용하는 방식을 정의한다. '애드 캡(Add Cap)'은 스포크가 허브로 공급할 수 있는 자산의 최대치를 제한하는 것으로, 에이브의 기술 분석에 따르면 이는 공급 한도와 유사한 역할을 한다. 아크의 메인 스포크는 5,600만 USDC의 애드 캡과 5,100만 USDC의 드로우 캡(Draw Cap, 인출 한도)으로 시작되었다.
LlamaRisk의 보고서에 따르면, 애드 캡은 출시 몇 시간 만에 100%에 도달했으며, 9월 16일 스냅샷 기준으로 5,600만 USDC는 약 5,599만 달러의 가치를 기록했다. 이러한 초기 수치는 공급 측면의 잠재력과 실제 신용 활용을 분리해서 보여준다.
에이브 V4의 전체 예치금 증가 추세 역시 아크 시장만의 성장으로 보기 어렵다. LlamaRisk는 16차 라운드와 9월 16일 스냅샷 사이에 총 예치금이 5억 7,710만 달러에서 7억 800만 달러로 증가했다고 보고했지만, 이는 6개의 허브 전체를 포함한 수치다. 아크 코어(Arc Core)는 당시 약 5,756만 달러를 차지했으며, 이후 Aavescan 데이터는 더 최신이고 아크의 USDC 잔액에 특화된 정보를 제공했다.
에이브의 이자율 프레임워크는 활용률에 따라 허브의 유동성 가격을 결정한다. 대출이 적을수록 유동성은 풍부해지고 기본 이자율은 낮게 유지된다. 아크 시장의 초기 상황은 이러한 패턴을 따랐다. Aavescan 데이터는 9월 17일 확인 결과, 공급 및 대출 APR이 모두 0.00%로 표시되었다. 이는 해당 시점의 프로토콜 관점에서의 수치이며, 별도의 보상이 존재했는지 또는 소수의 주소가 대부분의 USDC를 공급했는지 여부는 공개되지 않았다.
현재 시장의 관심은 '차입(Borrowing)' 활동으로 옮겨지고 있다. 애드 캡 용량 증가는 예치금 증가의 여지를 넓히지만, LlamaRisk가 제안한 1억 5,000만 USDC로의 상향 조정은 기존 공급 한도를 거의 세 배로 늘리는 반면, 5,100만 USDC의 드로우 캡은 그대로 유지된다. 이는 스포크를 통해 유입될 수 있는 USDC의 양을 늘리지만, 이를 통해 인출될 수 있는 최대 금액은 제한한다.
결과적으로 아크 시장의 진정한 채택 여부는 수요 측면, 즉 차입 USDC, 활용률, 그리고 이자율의 지속적인 상승 여부로 판단될 것이다. 만약 이러한 지표들이 용량 확장과 함께 증가한다면, 아크는 에이브 V4의 핵심적인 '신용 시장'으로서 성공적으로 기능할 수 있다는 증거를 제시하게 된다. 하지만 현재로서는 막대한 유동성이 단순히 '쌓여만' 있는 상황으로, 향후 시장의 움직임을 예의주시할 필요가 있다. 에이브 V4의 아크 시장이 앞으로 대출 수요를 얼마나 효과적으로 견인할지가 프로토콜의 장기적인 성공을 가늠하는 중요한 척도가 될 전망이다.