
미 규제 당국, 의회 우회해 암호화폐 접근로 열어…단서 조항 '주의'
 CryptoSlate2026년 9월 18일 21:460
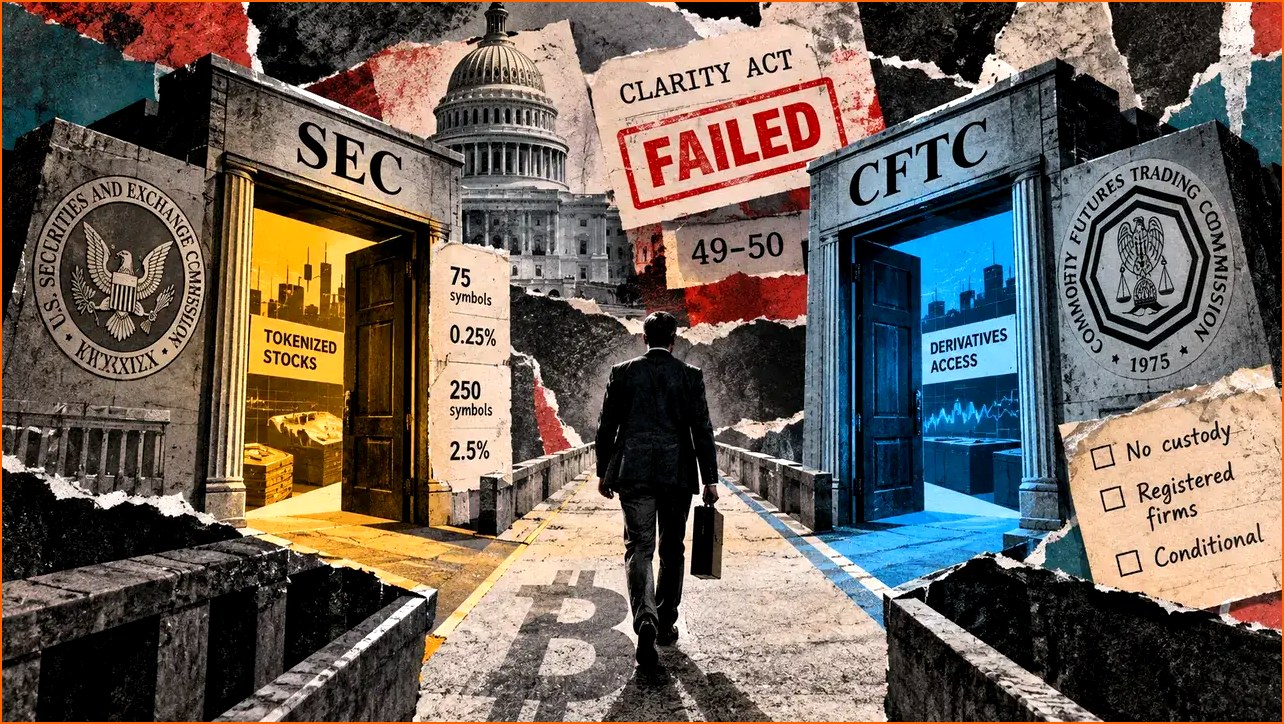
미국 증권거래위원회(SEC)와 상품선물거래위원회(CFTC)가 의회의 법안 통과 실패에도 불구하고 기존 법률 테두리 안에서 암호화폐 관련 시장 접근성을 일부 확대하는 조치를 발표했습니다. 이는 지난 9월 15일 의회가 'CLARITY Act' 법안의 심의 절차를 개시하는 데 실패한 지 이틀 만에 나온 결정으로, 암호화폐 산업의 불확실성을 해소하려는 규제 당국의 움직임으로 해석됩니다.
SEC는 이번 조치를 통해 토큰화된 미국 주식을 거래할 수 있는 장소에 5년간의 한시적인 허용을 부여했습니다. 이 허용은 거래량 제한과 발행사 동의라는 두 가지 주요 단서 조항을 포함하고 있습니다. 구체적으로, SEC는 '토큰화 증권 장소(Tokenized Securities Venue, TSV)'라는 새로운 유형의 거래소를 인정했습니다. TSV는 허가받은 참가자들 간에 자동화된 시장 조성자(AMM) 유동성 풀을 통해 토큰화된 주식을 거래할 수 있게 되며, 기존의 '증권거래법'상 거래소로 간주되지 않습니다. 또한, 자체 보유 계좌에서 토큰화된 주식을 제공하는 일부 회사들도 딜러 정의에서 제외되는 조건부 구제를 받을 수 있습니다.
이러한 SEC의 '혁신 면제(Innovation Exemption)'는 2031년 9월 17일까지 유효하며, SEC의 추가 조치에 따라 변경될 수 있습니다. 하지만 이 허용에는 엄격한 제한이 따릅니다. TSV 및 관련 기관은 1단계(Tier 1) 주식의 경우 최대 75개 종목, 전월 평균 일일 거래량의 0.25% 이하로 거래량을 제한받습니다. 2단계(Tier 2) 주식의 경우 250개 종목, 평균 일일 거래량의 2.5% 이하로 제한됩니다. 또한, 토큰화된 주식은 배당 및 의결권과 같은 경제적, 거버넌스적 권리를 전통적인 주식과 동일하게 유지해야 합니다. 합성 노출 토큰, 권리, 워런트, 신규 발행, 초기 공모 등은 이번 면제 대상에서 제외됩니다. 특히, 제3자로부터 토큰화된 주식을 거래하기 전에 해당 주식의 발행사에게 사전 통지해야 하는 발행사의 통제권도 보장됩니다.
SEC의 폴 앳킨스(Paul Atkins) 위원장은 이번 조치가 의회의 입법적 공백을 메우는 '다리' 역할을 할 것이라고 언급하며, 장기적으로는 보다 지속 가능하고 견고한 규제 프레임워크 마련이 필요함을 시사했습니다. 즉, 이번 조치는 규제 불확실성 속에서 혁신적인 금융 상품의 등장을 촉진하기 위한 임시방편이라는 점을 분명히 한 것입니다.
한편, CFTC는 기존의 '무조치(no-action)' 구제를 확대하여, 특정 소프트웨어 제공업체들이 등록된 파생상품 거래소 운영 업체와 사용자를 연결하는 데 있어 도입 브로커(introducing broker)로 등록할 필요가 없도록 했습니다. 이는 기존의 엄격한 규제 환경에서 파생상품 시장 접근성을 높이고자 하는 움직임으로 볼 수 있습니다. CFTC의 이번 결정은 기존에 등록된 금융기관과의 협력을 전제로 하며, 해당 금융기관의 운영 및 규정 준수에 의존하는 구조입니다. 이는 소프트웨어 제공업체가 직접적인 규제 대상이 되는 것을 피하면서도, 사용자들이 규제된 파생상품 시장에 접근할 수 있도록 하는 방안입니다.
하지만 전문가들은 이번 SEC와 CFTC의 조치만으로는 암호화폐 시장의 구조적인 문제를 해결하기에는 한계가 있다고 지적합니다. 두 기관의 이번 결정은 기존의 법률과 권한을 최대한 활용한 것이지만, SEC와 CFTC 간의 관할권 다툼이나 명확하고 지속적인 시장 규제 프레임워크를 구축하는 데는 미흡하다는 평가입니다. 의회에서 추진되었던 'CLARITY Act'와 같은 포괄적인 법안이 마련되지 않는 한, 암호화폐 관련 사업자들은 여전히 규제 불확실성에 노출될 수밖에 없으며, 규제 당국의 해석이나 정책 변경에 따라 사업 모델이 영향을 받을 가능성이 상존합니다.
이번 조치들은 실질적인 상품의 등장을 지원할 잠재력이 있지만, 이는 의회가 추진했던 시장 구조 법제화를 대체하지는 못합니다. SEC의 경로는 거래량 제한과 조건부 허용이라는 명확한 한계를 가지며, CFTC의 경로는 여전히 등록된 파생상품 거래소를 통한 온보딩, 거래, 수탁 서비스에 의존해야 하고, 또한 언제든 변경될 수 있는 직원들의 입장에 기반하고 있다는 점이 한계로 지적됩니다. 궁극적으로는 의회의 법률 제정을 통한 명확하고 일관된 규제 체계 마련이 암호화폐 산업의 건전한 성장과 투자자 보호를 위해 필수적이라는 목소리가 높습니다. 이는 블록체인 기술 기반의 혁신을 저해하지 않으면서도, 투자자들을 보호하고 시장의 안정성을 확보할 수 있는 균형 잡힌 접근 방식이 필요함을 의미합니다.