
160억 달러 비트코인 옵션 만기, 랠리 시험대에 오르다
 CryptoSlate2026년 9월 23일 18:102
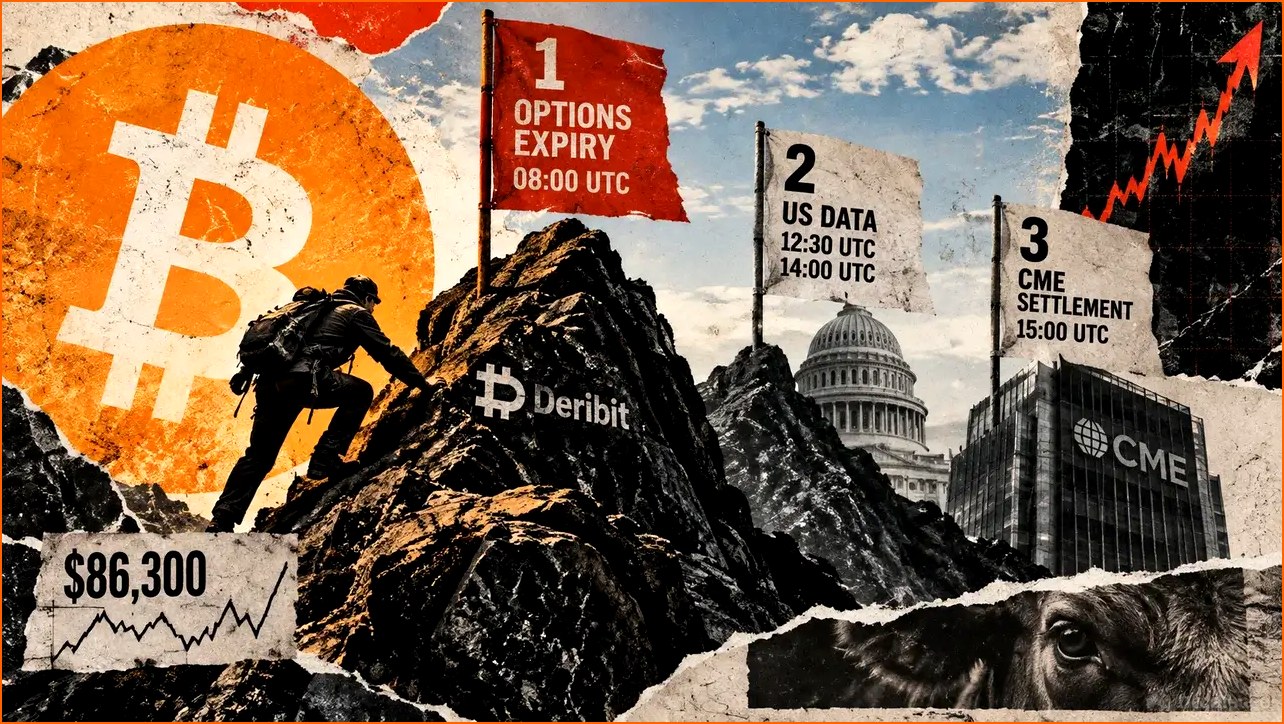
오는 25일(금) 08:00 UTC, 가상자산 거래소 더비트(Deribit)에서 약 160억 달러(약 21조 5천억 원) 규모의 비트코인 옵션 계약이 만기를 맞이한다. 이 중 콜옵션이 약 96억 달러로 전체의 60%를 차지하며, 풋옵션은 약 64억 달러 규모다.
이번 옵션 만기는 비트코인 가격이 86,300달러 선에서 거래되는 가운데 이루어진다. 더불어 미국 경제 지표 발표와 시카고상업거래소(CME)의 9월 비트코인 선물 만기까지 약 7시간 이내에 겹치면서, 이날 하루 동안 비트코인 시장은 세 차례의 중요한 테스트를 거치게 될 전망이다.
**금융 시장의 동반 만기: 옵션 롤오버의 영향**
Ledn의 공동 창립자인 마우리시오 디 바르톨로메오(Mauricio Di Bartolomeo)는 이번 주 금요일이 월스트리트에서 시작된 만기 주기(expiry cycle)의 후반부라고 분석했다. 그는 9월과 같은 분기별 옵션 만기는 '2막'으로 구성된다고 설명했다. 지난주 블랙록의 아이셰어스 비트코인 트러스트(iShares Bitcoin Trust, IBIT) 옵션이 기록적인 규모로 만기를 맞았으며, 이때 콜옵션에 대한 편중이 심했다고 전했다.
디 바르톨로메오는 당시 비트코인 가격이 80,000달러를 돌파하면서 상당수의 콜옵션이 내가격(in the money) 상태가 되었고, 해당 계약을 공매도한 딜러들은 헤지를 위해 IBIT 주식을 매수해야 했다고 주장했다. 이러한 매수세는 IBIT의 신규 주식 발행이 필요할 만큼 규모가 커지면서 비트코인 현물 시장으로까지 흘러들어갔고, 이는 승인된 참여자(authorized participants)를 통해 IBIT 펀드로 현물 비트코인이 유입되는 과정을 거쳤다고 설명했다. 그는 더비트에서도 유사한 흐름이 나타날 것으로 예상했다.
그는 “가격 상승이 계속된다면, 85,000달러와 100,000달러에 걸친 대규모 콜옵션 물량에서 더비트에서도 동일한 역학 관계가 작동할 것”이라고 덧붙였다.
**감마 롱(Gamma Long) 존에서의 안정화 가능성**
금요일 만기되는 옵션 오픈 관심(open interest)의 약 60%를 콜옵션이 차지하는 가운데, 딜러들이 이러한 포지션을 어떻게 헤지하는지는 각 계약의 어느 쪽에 포지션을 보유하고 있는지에 대한 가정이 필요하다. 거래소 데이터는 오픈 관심을 집계 형태로 기록하기 때문이다.
ByKaranteli의 오픈소스 감마 모델은 이러한 가정 하에 발생 가능한 헤지 흐름을 지도화하며, 가장 큰 콜벽(call wall)을 95,000달러에, 가장 큰 풋벽(put wall)을 60,000달러에 설정했다. 또한 풋콜 비율(put-to-call ratio)은 0.52로, 제로 감마(zero-gamma) 레벨은 71,000달러 근처에 위치시킨다.
이 제로 감마 레벨은 딜러 헤지의 특성이 전환되는 지점이다. 이 레벨 위에서는 순 감마 롱(net long gamma) 상태의 딜러들이 상승 시 매도하고 하락 시 매수하며 움직임을 흡수하여 가격을 특정 행사가격으로 끌어당긴다. 반대로 제로 감마 레벨 아래에서는 순 감마 숏(net short gamma) 상태로 인해 딜러들이 가격 상승 시 매수하고 하락 시 매도하여 진행 중인 움직임을 증폭시킨다.
현재 비트코인이 86,000달러대에 거래되고 있다는 점을 감안할 때, ByKaranteli 모델은 시장이 안정화되는 영역에 편안하게 위치해 있다고 분석한다.
**옵션 시장의 변동성 전망: 낮은 수준 유지**
비트코인 옵션 시장은 현재 완만한 움직임을 가격에 반영하고 있다. 더비트의 DVOL(Deribit Volatility Index) 지수는 9월 22일 기준 38.1을 기록했는데, 이는 5년간의 역사적 데이터를 통틀어 매우 낮은 수준으로 분류된다. 금요일 만기 옵션의 등가격 내재 변동성(at-the-money implied volatility) 또한 38.1%였으며, 스큐(skew)는 거의 중립에 가까워 25델타 풋옵션과 콜옵션의 가격 차이가 크지 않음을 시사한다. 이는 옵션 시장 참여자들이 단기적으로 큰 폭의 가격 변동을 예상하고 있지 않음을 보여준다.
**추가적인 시장 테스트: 미국 경제 지표와 CME 선물 만기**
이번 옵션 만기 외에도 비트코인 시장은 두 가지 중요한 이벤트를 앞두고 있다. 첫 번째는 미국 노동부가 발표할 신규 실업수당 청구 건수와 상무부가 발표할 내구재 수주 결과이다. 이 지표들은 미국 경제의 건전성을 가늠하는 중요한 척도로, 예상치와 다르게 발표될 경우 금융 시장 전반에 영향을 미칠 수 있다. 특히 비트코인은 주식 시장과의 상관관계가 높아, 부정적인 경제 지표는 비트코인 가격 하락 압력으로 작용할 수 있다.
두 번째는 CME의 9월 비트코인 선물 계약 만기이다. 선물 시장의 만기는 해당 계약의 현물 가격에 영향을 미치는 경향이 있으며, 특히 대규모 포지션이 청산되거나 롤오버(rollover)될 경우 가격 변동성을 증폭시킬 수 있다. 이미 옵션 시장에서 160억 달러 규모의 만기가 예정되어 있는 상황에서, 선물 만기까지 겹치면서 변동성 확대에 대한 우려가 커지고 있다.
**현실적인 매수세의 증명 필요**
디 바르톨로메오는 옵션 만기와 관련된 헤지 언와인딩(hedge unwinding) 과정 이후, 실제 구매자들이 비트코인 랠리를 지속시킬 수 있는지를 확인하는 것이 중요하다고 강조했다. 이는 단순히 파생상품 시장의 움직임에 의한 가격 변동이 아니라, 실제 투자 자금이 시장에 유입되어야 비트코인 가격 상승세가 지속될 수 있다는 의미로 해석된다.
따라서 이번 주 금요일은 비트코인 시장에 여러 중요한 시험대가 될 것으로 보인다. 옵션 만기, 미국 경제 지표, 그리고 선물 만기라는 복합적인 요인들이 작용하는 가운데, 실제 수요를 기반으로 한 랠리 지속 여부가 시장의 향방을 결정할 것으로 전망된다.