
美 SEC, 암호화폐 바이백 규제 완화…투자자 보호 나선다
 CryptoSlate2026년 9월 27일 05:206
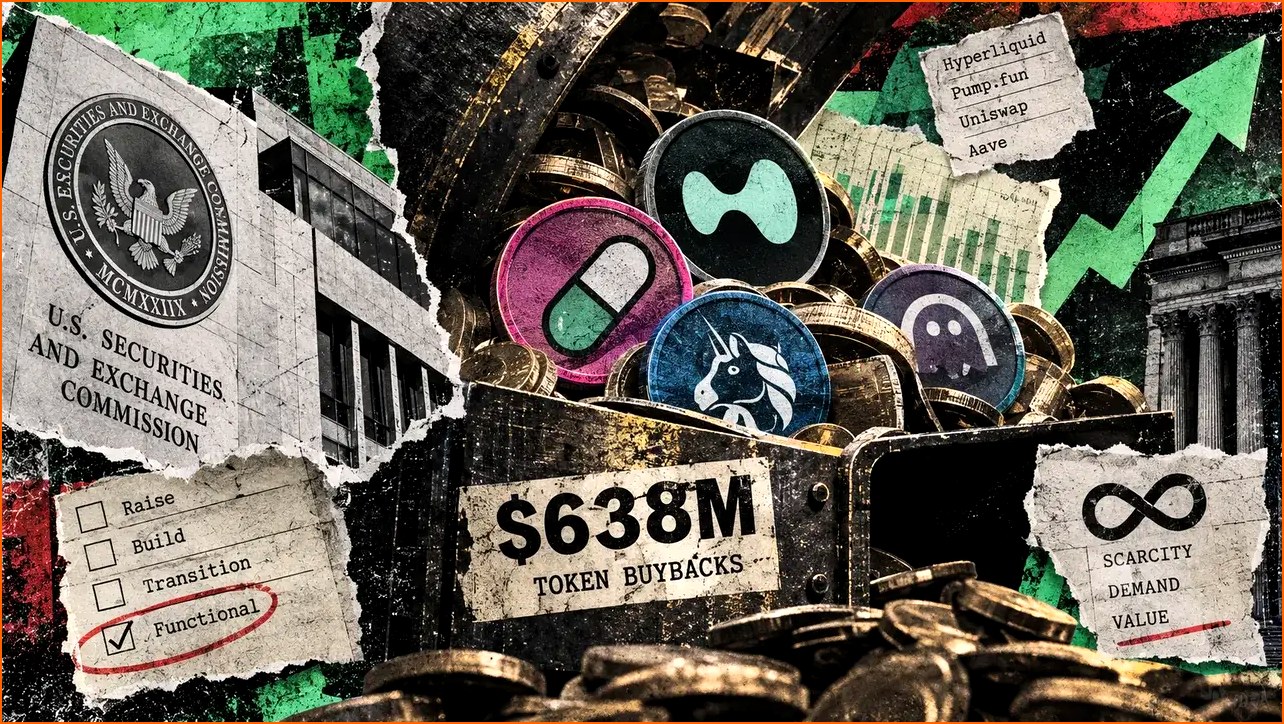
미국 증권거래위원회(SEC)가 암호화폐 프로젝트의 자체 토큰 바이백(Buyback, 자사주 매입)에 대한 규제 명확성을 제시하며 시장에 긍정적인 신호를 보냈다. 투자자 보호와 함께 건전한 시장 성장을 도모하려는 움직임으로 풀이된다. 최근 SEC 산하 기업금융국(Division of Corporation Finance)은 기능이 완성된(functional) 암호화폐 네트워크에서 발행되는 비증권성 토큰에 대한 바이백은 하우이 테스트(Howey Test)상의 투자 계약 요건을 충족하지 않을 수 있다는 유권해석을 내놓았다. 이는 프로젝트들이 토큰을 활용해 자체적인 가치를 창출하고 시장에 유동성을 공급하는 데 있어 법적 불확실성을 상당 부분 해소해 줄 것으로 기대된다.
지난 8월까지 암호화폐 프로젝트들은 약 6억 3,800만 달러(한화 약 8,700억 원)를 토큰 바이백에 사용하며 사상 최대치를 기록했다. 이는 지난해 같은 기간 5억 4,500만 달러를 넘어선 수치다. 이 중 하이퍼리퀴드(Hyperliquid)와 펌프닷펀(Pump.fun)이 각각 약 3억 7,000만 달러와 2억 달러를 바이백에 투입하며 전체의 약 90%를 차지했다. 이처럼 바이백 규모가 급증하는 배경에는 프로젝트들이 자체 수익을 활용하여 토큰 가치를 유지하고 투자자들에게 긍정적인 신호를 보내려는 전략이 자리 잡고 있다.
하지만 그동안 암호화폐 프로젝트의 바이백은 법적 논란의 중심에 서 있었다. 프로젝트가 토큰을 사업 수익과 연동시키거나, 토큰 보유로 인해 수익을 기대하게 만드는 경우 해당 토큰이 증권으로 간주될 가능성이 제기되어 왔다. 하우이 테스트는 증권 발행 여부를 판단하는 기준으로, '자금 투자', '공동 사업', '오로지 타인의 경영 노력에 의한 수익 기대' 세 가지 요건을 모두 충족할 경우 증권으로 분류한다. 특히 프로젝트가 토큰 바이백을 통해 시장에 유동성을 공급하고 토큰 가치를 부양하려는 노력은 '타인의 경영 노력'에 해당할 수 있다는 해석이 지배적이었다.
이번 SEC의 유권해석은 이러한 우려를 상당 부분 불식시켰다. SEC는 기능이 완성된 네트워크에서 발행된 비증권성 토큰에 대한 바이백은 투자 계약의 핵심 요소인 '타인의 경영 노력'에 대한 약속에 해당하지 않는다고 명시했다. 이는 프로젝트가 실제 사업을 통해 얻은 수익으로 자신들의 토큰을 매입하는 행위가 투자 계약으로 해석될 가능성을 낮춘다는 의미다. 다만, SEC는 아직 기능이 완성되지 않은 네트워크에서 토큰 바이백을 수익 창출 수단으로 홍보하는 경우, 투자 계약으로 간주될 수 있다고 경고했다. 이는 젊은 프로젝트들이 무분별하게 바이백을 통해 투자를 유치하려는 시도를 규제하려는 의도로 해석된다.
이번 SEC의 발표는 두 가지 중요한 전제에 기반한다. 첫째, 해당 네트워크의 기능이 이미 완성되어 토큰이 본연의 용도로 사용될 수 있어야 한다. 둘째, 해당 토큰 자체가 증권법의 규제를 받지 않는 자산이어야 한다. SEC는 이러한 직원 수준의 해석이 법적 구속력을 가지지는 않지만, 시장 참여자들이 향후 규제 방향을 예측하고 대비하는 데 중요한 지침이 될 것이라고 밝혔다.
SEC는 또한 암호화폐 시장의 규제 명확성을 높이기 위한 로드맵을 구체화하고 있다. 현재 검토 중인 '암호화폐 자산 규제(Regulation Crypto Assets)' 제안에 따르면, 소규모 프로젝트는 4년간 최대 500만 달러, 더 큰 규모의 프로젝트는 12개월마다 최대 7,500만 달러까지 자금을 조달할 수 있는 면제 조항이 포함될 예정이다. 이러한 자금 조달 면제 혜택을 받기 위해서는 프로젝트들은 'Form TR'이라는 서류를 SEC의 EDGAR 시스템에 제출하여, 약속했던 경영 노력을 완료했거나 영구적으로 중단했으며, 새로운 경영 노력을 하지 않는다는 점을 인증해야 한다. SEC는 이를 통해 약 475개의 프로젝트가 연간 세이프 하버(safe harbor) 혜택을 받을 것으로 추정하고 있으며, 해당 제안에 대한 의견 수렴은 10월 20일까지 진행된다.
이러한 규제 프레임워크의 발전은 암호화폐 프로젝트들이 초기 자금 조달 단계에서 증권 규제를 받더라도, 네트워크가 성숙함에 따라 자체 수익을 통해 토큰을 바이백하고 시장을 활성화하는 단계로 나아갈 수 있는 명확한 경로를 제시한다. 'Form TR'은 로드맵을 포기한 프로젝트뿐만 아니라, 경영 노력을 성공적으로 완료한 프로젝트에게도 적용될 수 있어, 시장의 투명성과 예측 가능성을 높이는 데 기여할 것으로 보인다.
이번 SEC의 조치는 암호화폐 시장, 특히 토큰 바이백을 활발히 진행하고 있는 프로젝트들에게 새로운 기회를 제공하는 동시에, 투자자들에게는 보다 안전하고 투명한 투자 환경을 조성할 것으로 기대된다. 규제 당국과의 긴밀한 소통과 법적 프레임워크 내에서의 활동은 암호화폐 산업의 지속 가능한 성장을 위한 필수 요소임을 다시 한번 확인시켜 주는 계기가 되었다.